
農業の法人化は事業承継に有利?農地所有適格法人の要件・親子間の進め方と納税猶予の注意点を熊本の弁護士が解説!
CATEGORY

法律事務所Si-Law代表 / 熊本県八代市出身 / 熊本を中心に企業法務支援
「息子に農業を継がせたいが、このまま個人でいくのか、法人にしたほうがいいのか分からない」という方もいらっしゃるのではないでしょうか。
熊本・八代の農家さんからは、「法人化すれば代替わりが楽になると聞いた」「でも農地を会社に移すと税金の猶予が消えるとも言われた」といった、相反する話が同時に持ち込まれます。どちらも部分的には当たっているため、順番を間違えると取り返しがつきません。
そこで本記事では、農業の法人化が事業承継にとって有利に働く場面とそうでない場面、農地を持てる法人(農地所有適格法人)の要件、農地を法人へ移す3つの方法、納税猶予との関係、そして親子で進めるときの手順を、弁護士の視点から整理して解説していきます。
\事業承継、何から始めるか迷ったら/
農業の法人化と事業承継は、別の話として分けて考える
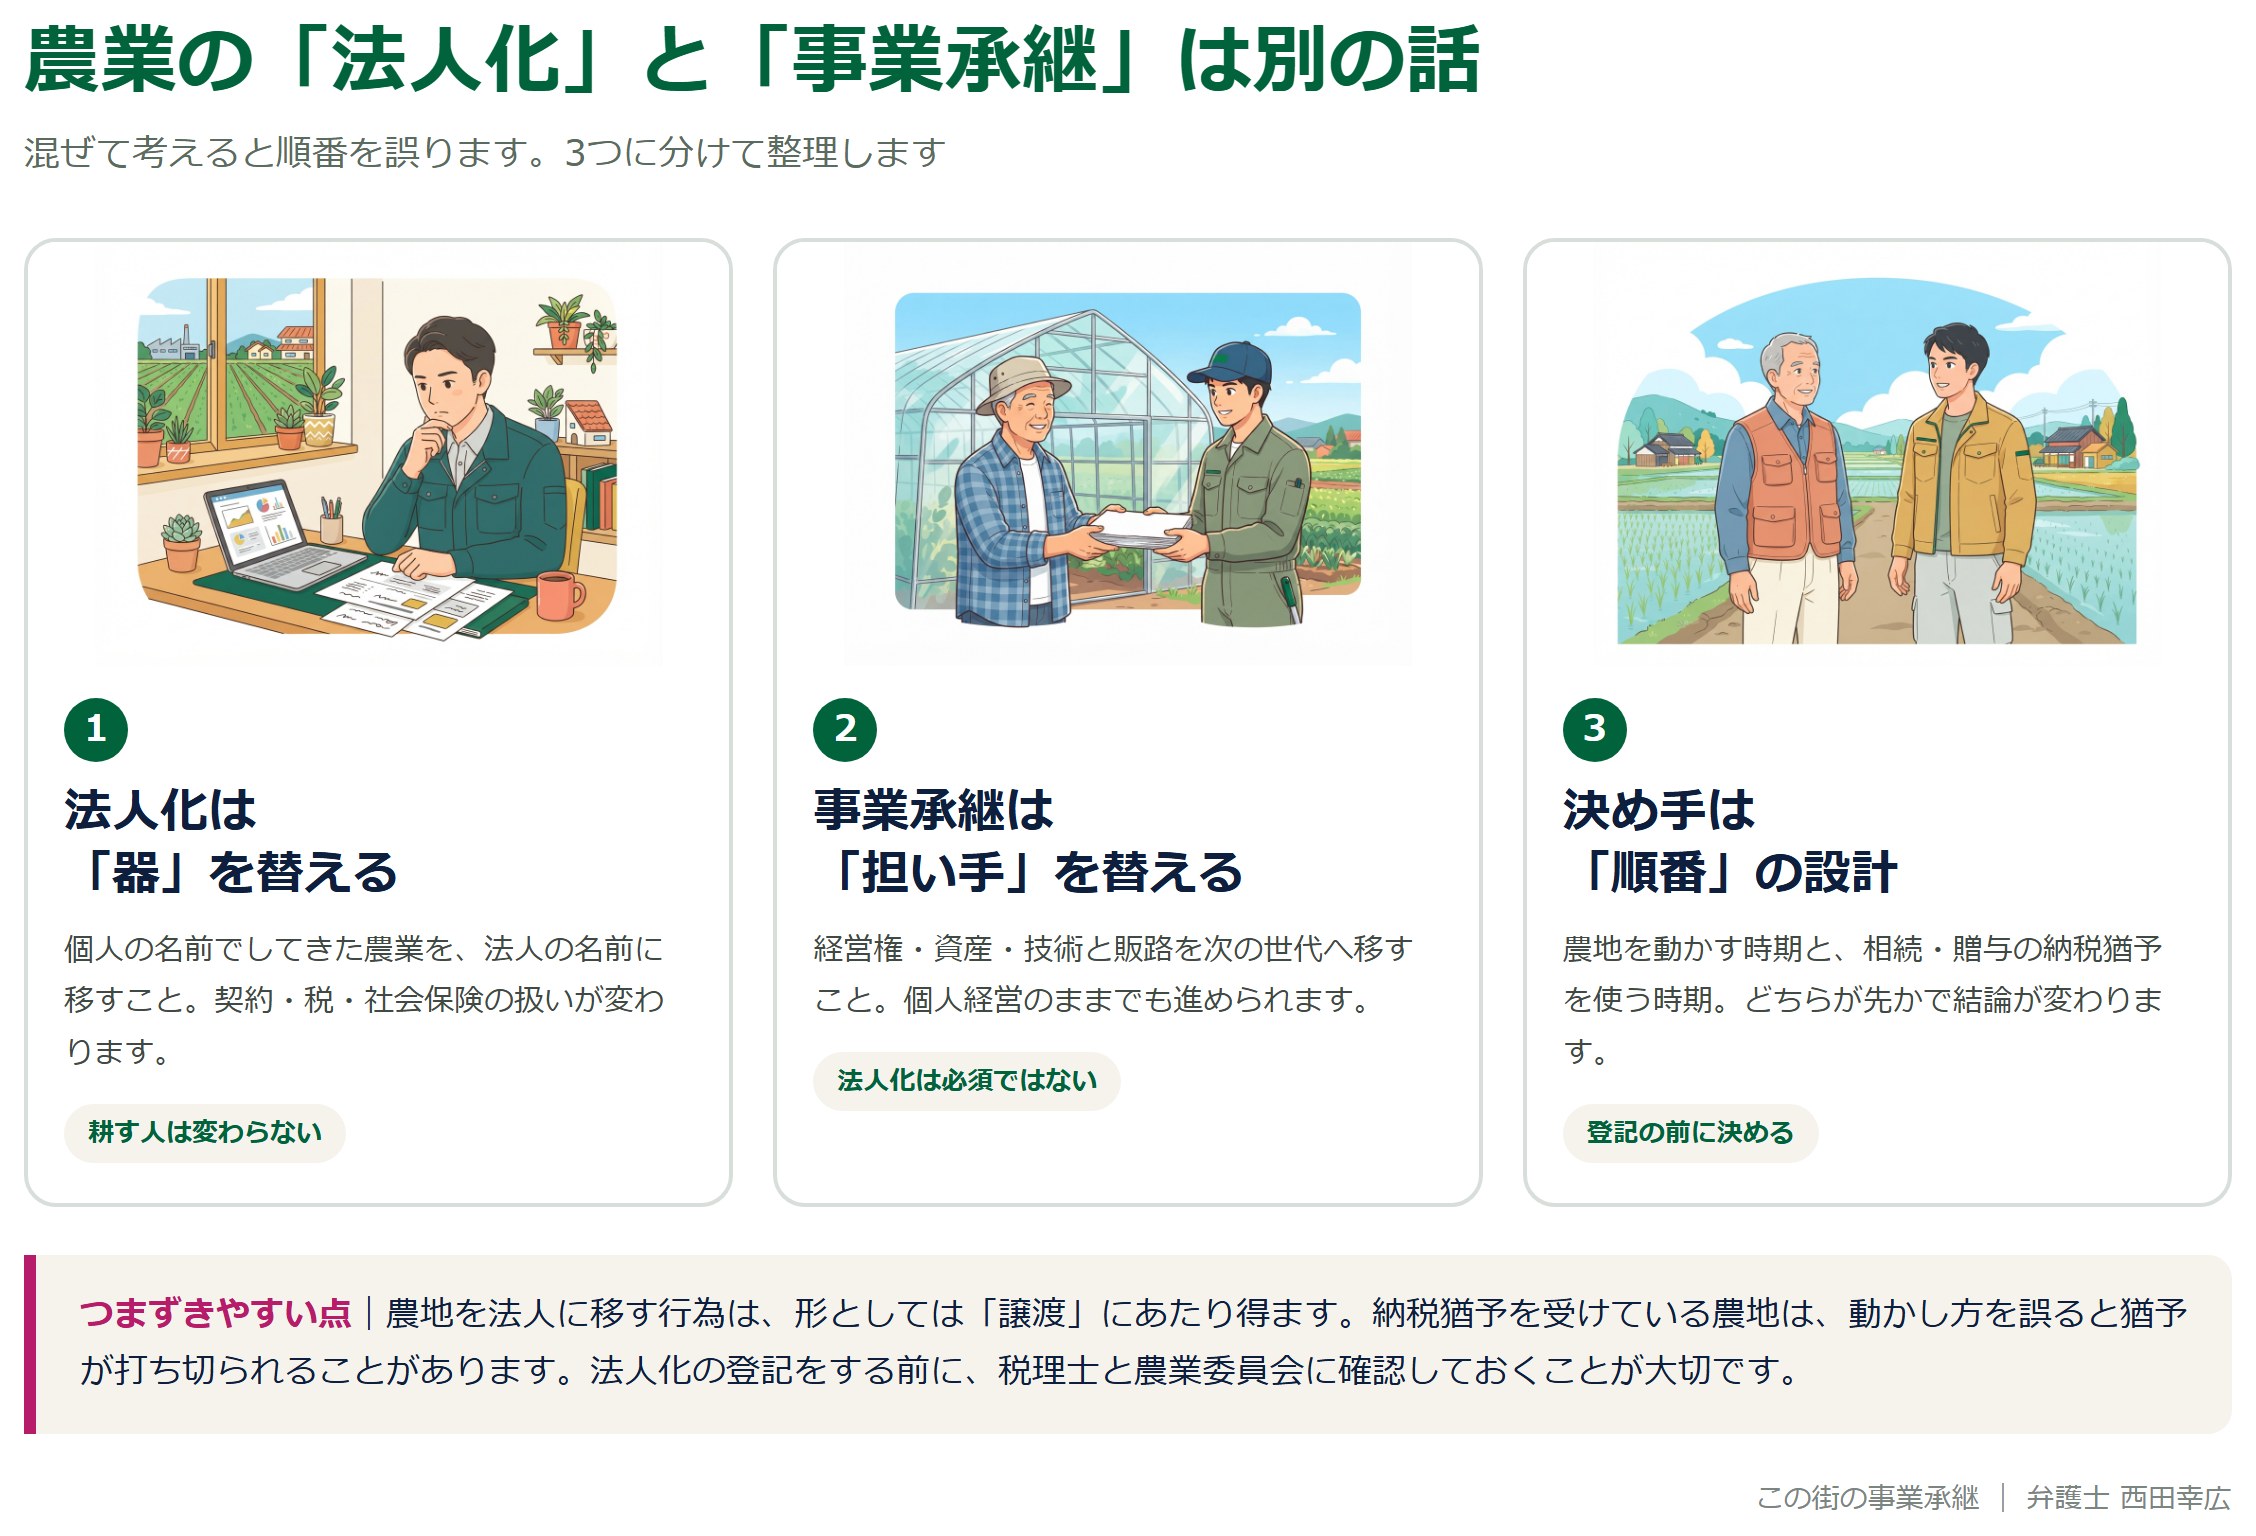
相談の入口でいちばん多いのが、法人化と事業承継をひとまとめに考えてしまっているケースです。
この2つは目的が違います。先に切り分けておくと、進め方の判断がぐっとやさしくなります。
法人化は「経営の器」を入れ替えること
法人化とは、これまで個人(屋号を含む)の名前で行ってきた農業を、株式会社や農事組合法人といった法人の名前で行う形に変えることです。
変わるのは器であって、田畑や施設、取引先、技術そのものではありません。誰が耕すか、どの作物を作るかは、法人化だけでは何も変わらないのが原則です。
器を替えることで変わるのは、契約の名義、税金の計算方法、社会保険の扱い、そして「持分(株式)」という形で経営を分け持てるようになる点です。
事業承継は「経営の担い手」を入れ替えること
一方で事業承継は、経営の担い手を次の世代に移すことです。引き継ぐ対象は、経営権・資産・知的資産(栽培技術、販路、地域での信用)の3つに整理されます。
個人経営のままでも事業承継はできますし、実際に多くの農家さんが親子間の贈与や相続で引き継いでいます。法人化は承継の手段の一つにすぎず、必須の前提ではありません。
農業の事業承継全体の流れ・必要書類・費用については、別記事で手順ごとに整理していますので、あわせてご覧ください。
熊本・八代では「法人化してから承継」の相談が増えている
八代地域のい草・トマト、熊本県南の施設園芸、阿蘇や県北の畜産では、設備投資の規模が大きく、借入も雇用も個人の体力を超えてきているご家庭が目立ちます。
こうした経営では、先代が高齢になってから一気に名義を書き換えるのが現実的でなくなり、「まず法人にして、数年かけて株式と役員を移していく」という形を選ばれることがあります。
ただし、これは経営規模と後継者の存在が前提です。後継者が決まっていない段階で法人だけ作ってしまうと、かえって選択肢を狭めることがあります。
別記事では「農業の事業承継の手続きの流れは?必要書類・費用と税金、親子間の名義・相続トラブルへの備えも弁護士が解説!」についても解説していますので、あわせてご覧ください。
農業を法人化すると事業承継はどう変わる?4つの効果
法人化が承継にプラスに働くのは、主に次の4つの場面です。
いずれも「経営が一定の規模にある」「後継者が決まっている」ことが前提になります。
- 農地・機械・施設・販路を一つの器にまとめられる
- 代替わりのときに名義の書き換えが大幅に減る
- 経営権だけを先に渡し、財産は後から渡す設計ができる
- 融資・補助金・雇用の継続性が保たれやすくなる
| 比べる項目 | 個人経営のまま承継する | 法人化してから承継する |
|---|---|---|
| 引き継ぐ対象 | 農地・設備・契約を一つずつ名義変更 | 株式と代表者の地位(契約は法人のまま) |
| 農地の扱い | 贈与・売買は農業委員会の許可、相続は届出が原則 | 法人が所有するには農地所有適格法人の要件が必要 |
| 段階的な承継 | 難しい(渡すと戻せない) | 株式の割合と役員で調整しやすい |
| 借入・保証 | 借入が相続の対象になる | 借入は法人に残る(個人保証は別に整理) |
| コスト | 設立費用・法人の維持費はかからない | 設立費用、社会保険料、申告の手間が増える |
| やめるとき | 廃業の届出が中心 | 解散・清算の手続きが必要で重い |
資産と契約を一つの器にまとめられる
個人経営では、トラクター、ハウス、倉庫、出荷契約、資材の取引口座、補助金の交付決定がすべて個人に紐づいています。
代替わりのときは、それぞれについて名義変更や契約の切り替えが必要になり、相手先の数だけ手続きが発生します。実務で最も時間を取られるのがこの部分です。
法人であれば、契約の相手方は法人のままですから、社長(代表取締役)が替わっても契約そのものは続くのが原則です。切り替える必要があるのは、代表者の登記と、金融機関などに提出する代表者変更の届出に絞られます。
経営権と財産を切り離して渡せる
個人経営のままだと、「経営を渡す」ことと「財産を渡す」ことがほぼ同時に起こります。農地や設備の名義を移さなければ後継者が自由に経営できないためです。
法人化すると、代表取締役を後継者に替えて経営の実権だけ先に渡し、株式(財産)は数年かけて少しずつ贈与する、という段階的な設計が取れます。
先代としては「経営は任せたが、いざというときの発言権は残しておきたい」という本音もあるはずです。議決権の設計で、その折り合いをつけられるのが法人の利点です。
逆に言えば、この設計を誤ると後継者が何も決められない法人ができ上がります。株式をどう渡すかは、株式譲渡の基本的な仕組みを踏まえて決めることをおすすめします。
融資・雇用・補助金が途切れにくくなる
個人事業では、借入の名義も個人、保証も個人です。先代が亡くなったときに借入がそのまま相続の対象となり、相続人全員の話に広がります。
法人であれば借入の債務者は法人ですから、相続で分割される対象にはなりません。もっとも、代表者個人が連帯保証をしていれば、その保証は相続の対象になり得ますので、保証の整理は別に必要です。
従業員を雇っている場合も、法人のほうが社会保険の適用や雇用の継続性の面で説明しやすく、後継者が採用を続けやすくなる傾向があります。
別記事では「事業承継の株式譲渡の方法は?メリットや手続き方法・税金の特例制度についても解説!」についても解説していますので、あわせてご覧ください。
\事業承継、何から始めるか迷ったら/
法人化のデメリット:承継がかえって難しくなる場面
法人化は、承継を楽にする一方で、新しい難しさを持ち込みます。
相談の現場で実際に問題になりやすいのは、次の3点です。
社会保険料と事務のコストが確実に増える
法人になると、原則として社会保険(健康保険・厚生年金)の適用事業所になります。家族従事者を役員や従業員として入れれば、その分の保険料負担が毎月生じます。
また、法人税の申告は個人の確定申告より複雑で、税理士への報酬も個人のときより上がるのが一般的です。決算のタイミングで棚卸や固定資産の整理も求められます。
「節税になるから法人化」という説明を受けた場合は、所得の水準と家族構成を具体的な数字に入れて検証すべきです。所得が一定の水準に届いていないと、保険料と事務コストで差し引きマイナスになることもあります。
株式が分散すると、農地より厄介になる
法人化のときに、「兄弟も身内だから」と株式を分けて持たせるご家庭があります。これが後に最も重い問題になります。
農地であれば、誰がどの筆を持っているかは登記で見えますし、分けて使うこともできます。しかし株式は、持っている割合がそのまま経営の決定権になります。後継者の持分が過半に届かなければ、役員の選任すら単独では決められません。
さらに、株式を持った兄弟が亡くなればその配偶者や子に相続され、世代が下るほど関係が薄い株主が増えていきます。農業法人は株式に市場価格がないため、買い戻そうとしても価格で折り合いがつかないことが珍しくありません。
親子・兄弟の対立が表に出てからの修復は難しいため、法人化の設計段階で手を打っておく必要があります。
やめるときの手続きが個人より重い
個人経営であれば、廃業は税務署などへの届出が中心です。これに対して法人は、株主総会の解散決議、解散登記、債務の整理、残った財産の分配、清算結了の登記という段階を踏む必要があります。
「後継者が継がなかったら法人をたたむ」という前提で法人化すると、この重さが後からのしかかります。
後継者が未確定の段階では、法人化よりも先に、第三者承継(M&A)を含めた選択肢の幅を確認しておくほうが安全です。
別記事では「事業承継で親子が対立する理由は?起こりやすいトラブル・失敗例と、株式や役職をめぐる法律上の注意点も弁護士が解説!」についても解説していますので、あわせてご覧ください。
農地を所有できる法人になるには?農地所有適格法人の要件
ここが農業の法人化に固有の、そして最もつまずきやすい論点です。
法人を作っても、それだけで農地を買ったり贈与を受けたりできるわけではありません。農地の所有権を取得できるのは、農地法上の「農地所有適格法人」の要件を満たす法人に限られるのが原則です。
| 要件の種類 | 内容の目安 | 承継のときに注意する点 |
|---|---|---|
| 法人形態 | 公開会社でない株式会社、農事組合法人、持分会社など | 定款に株式の譲渡制限があるかを確認する |
| 事業 | 売上高の過半を農業(関連事業を含む)が占める | 加工・直売を広げたときの売上比率を毎期確認する |
| 議決権 | 農業関係者が総議決権の過半を持つ | 営農しない家族に株式を持たせすぎない |
| 役員 | 過半が常時従事者(原則年150日以上)、うち1人以上が農作業(原則年60日以上) | 先代の引退と後継者の就農時期がずれないようにする |
法人の形と、事業の中身についての要件
まず法人の形が限られます。株式会社であれば公開会社でないもの(全株式に譲渡制限が付いているもの)、そのほか農事組合法人、合同会社・合名会社・合資会社といった持分会社が対象になるのが原則です。
上場を目指すような公開会社は、この枠に入りません。農業法人の株式に譲渡制限が付いているのは、誰が株主になるかを法人側で管理する必要があるからです。
事業の中身については、売上高の過半を農業(農産物の加工・販売などの関連事業を含みます)が占めている必要があるとされています。直売所や加工品、観光農園なども「関連事業」として扱われ得ますが、どこまで含めて計算できるかは個別の判断になります。
誰が議決権を持つかについての要件
議決権については、農業関係者が総議決権の過半を持っていることが求められるのが原則です。ここでいう農業関係者には、その法人の農業に常時従事している個人や、農地の権利を提供した個人などが含まれます。
逆に言えば、農業に関わらない出資者の議決権は総議決権の2分の1未満に抑える必要があります。かつては出資できる相手が関連事業者などに限られていましたが、平成28年施行の改正で、この相手方の限定は撤廃されています。
この要件は、事業承継の場面で直接響いてきます。農業をしていない子や、県外に出た兄弟に株式を多く持たせると、法人全体が要件を満たさなくなるおそれがあるからです。
役員と農作業についての要件
役員についても条件があります。役員の過半が、その法人の農業に常時従事する構成員であること(常時従事の目安は原則として年間150日以上とされています)が求められるのが原則です。
さらに、役員または重要な使用人(農場長など)のうち1人以上が、農作業に従事していることが必要とされています。この農作業の日数は農地法施行規則で原則として年間60日以上と定められています。
承継の設計でよく問題になるのが、先代が高齢で農作業に出られなくなり、後継者もまだ営農日数が足りないという状態です。要件は取得のときだけでなく、その後も継続して満たす必要があるとされていますので、世代交代の端境期は特に注意が必要です。
なお、具体的な日数の数え方や関連事業の扱いは、市町村の農業委員会の運用によって異なる部分があります。必ず、農地のある市町村の農業委員会に事前相談してください。
\事業承継、何から始めるか迷ったら/
農地を法人へ移す3つの方法と、選び方
法人化を決めたあと、次に判断が必要になるのが「農地をどうするか」です。
やり方は大きく3つあり、それぞれ税金と手続きの重さが違います。
| 移し方 | 農地の名義 | 主なメリット | 主な注意点 |
|---|---|---|---|
| 法人に貸す | 個人のまま | 税負担が軽く、やり直しがしやすい | 相続で農地が分散するおそれが残る |
| 法人に売る | 法人 | 法人の資産が安定し、承継が一度で済む | 譲渡所得と購入資金、農業委員会の許可が必要 |
| 現物出資する | 法人 | 現金を用意せずに移せる | 評価・検査役・納税猶予の扱いで論点が多い |
法人に貸す(賃貸借・使用貸借)
農地の所有権は個人(先代や後継者)に残したまま、法人が借りて耕作する形です。農地を借りるだけであれば、農地所有適格法人の要件は原則として求められません。
所有権が動かないため、譲渡所得税や登記費用がかからず、後述する納税猶予との関係でも選択の幅が残りやすいのが利点です。
一方で、農地が個人名義のまま残るので、先代に相続が起きたときには相続の対象になります。遺言や生前贈与で、誰がその農地を引き継ぐかを決めておかないと、法人が借りている土地が複数の相続人に分かれてしまうおそれがあります。
貸借には農業委員会の許可または届出が必要になりますので、口約束のまま耕作を始めないことが大切です。
法人に売る(売買)
農地の所有権を法人に移す方法です。法人が農地を所有することになるため、農地所有適格法人の要件を満たし、農地法に基づく農業委員会の許可を得ることが前提になります。
法人の資産として農地が計上されるので、法人の財務が安定して見えるようになり、融資の際に説明しやすくなる面があります。
ただし、売る側(個人)には譲渡所得が生じ得ますし、法人側には購入資金が必要です。価格をどう決めるかで税務上の問題が生じることもあるため、税理士との連携が欠かせません。
現物出資する
農地そのものを出資して、その見返りに株式(持分)を受け取る方法です。現金を用意せずに農地を法人に移せるため、一見するともっとも合理的に見えます。
しかし実務では慎重な検討が必要です。出資する農地の評価をどうするか、検査役の調査が必要になるか、そして納税猶予を受けている農地であれば猶予の扱いがどうなるか、といった論点が重なります。
特に納税猶予を受けている農地については、動かし方を誤ると猶予が打ち切られ、猶予されていた税額に利子税が加わって一度に請求される可能性があります。現物出資を検討するなら、必ず税理士と農業委員会に事前確認してください。
迷ったら「まず貸す」から考える
どれを選ぶかに決まった正解はありませんが、後継者が就農して数年という段階であれば、まず法人に貸す形から始めて、経営が安定してから所有権の移転を検討する方が、やり直しの余地が残ります。
所有権を動かすと、税金も登記も戻せません。農地は一度法人に移すと、法人が要件を欠いたときに処分を求められる可能性もあります。
個人と法人のどちらで持つべきかという論点そのものは、農業以外の事業承継でも共通します。判断の軸は別記事でも整理しています。
別記事では「事業承継で個人から法人にすべき?違いと判断基準・代替わりの手続きと期限を熊本の弁護士が解説」についても解説していますので、あわせてご覧ください。
法人化と農地の納税猶予——打ち切りを招かない順番
農業の承継で、金額の影響が最も大きいのがこの論点です。
農地の納税猶予を受けている(または受ける予定の)ご家庭では、法人化のタイミングと順番を先に設計しないと、思わぬ負担が生じることがあります。
農地の相続税・贈与税の納税猶予とは
農業を継続する相続人が農地を相続した場合、一定の条件のもとで、その農地にかかる相続税のうち一定部分について納税が猶予される制度が設けられています。農業投資価格を基準に計算した税額を超える部分が猶予される仕組みです。
生前に農地を一括して後継者に贈与する場合にも、贈与税の納税猶予が設けられています。こちらは原則として対象となる農地をすべて贈与することが条件とされており、一部だけ残すと扱いが変わる点に注意が必要です。
いずれも、適用を受けるには農業委員会の適格者証明などを添えて、申告期限までに税務署へ申告することが前提となるのが原則です。
制度の内容は改正が重ねられていますので、金額や要件の最終確認は、必ず最新の国税庁の資料と税理士への相談で行ってください。
猶予が打ち切られる主な場面
猶予は、条件を満たし続けている間だけ続きます。特例の対象となっている農地を譲渡・贈与・転用した場合や、農業経営をやめた場合には、猶予が打ち切られるのが原則です。
打ち切られると、猶予されていた税額に加えて利子税を納める必要が生じ得ます。年数が経ってからの打ち切りは、金額が大きくなりがちです。
「法人化は転用でも譲渡でもないから大丈夫」と考えるのは危険です。法人に所有権を移す行為(売買・現物出資)は、形としては譲渡にあたり得ます。耕作をやめて放置した場合も、経営の廃止と評価されるおそれがあります。
特定貸付けなら継続できる場合がある
一方で、農業経営基盤強化促進法などに基づく一定の貸付け(いわゆる特定貸付け。農地中間管理事業などを通じたものが典型です)については、猶予が継続する扱いが設けられています。
つまり、自分で耕すのをやめたからといって必ず打ち切られるわけではなく、どの枠組みで貸すかによって結論が変わります。
法人化にあたって農地を法人に貸す場合も、単なる当事者間の貸借とするのか、制度の枠組みに乗せるのかで扱いが異なり得ます。ここは独自の判断を避け、税務署・農業委員会・税理士の三者で事前に確認すべき場面です。
「法人化してから相続」と「相続してから法人化」で結論が変わる
実務上もっとも悔いが残りやすいのは、順番の設計を省いてしまったケースです。
先に農地を法人に移してしまうと、その後の相続で農地の納税猶予を使う前提が崩れることがあります。逆に、相続のときに猶予を使い、その後に法人化で農地を動かすと、猶予が打ち切られることがあります。
どちらが有利かは、農地の面積と評価額、後継者の営農状況、他の相続人の数、借入の残高によって変わります。一般論では決められません。
少なくとも、法人化の登記をする前に「相続のときに何を使う予定か」を税理士と共有しておくことをおすすめします。登記が済んでからでは選べない選択肢があります。
\事業承継、何から始めるか迷ったら/
親子で農業を法人化して承継するときの進め方
ここまでの論点を踏まえて、親子で進める場合の順番を整理します。
作業の順番そのものが、後のもめごとを減らす最大の対策になります。
株式を誰が何割持つかを、設立前に決める
法人設立のときの出資割合が、そのまま議決権の割合になります。ここを「とりあえず均等に」で決めてしまうと、後から直すのに贈与や売買が必要になり、税金がかかります。
最終的に後継者が3分の2以上の議決権を持てる形を目標に、現時点では先代が多めに持ち、段階的に贈与していくといった道筋を描いておくのが一般的です。定款変更や役員の選任に必要な議決権の割合を踏まえて設計します。
同時に、農業関係者が総議決権の過半を持つという農地所有適格法人の要件も満たし続けなければなりません。営農しない家族への配分は、この枠の中で考えます。
家族経営協定の内容を、法人の書面に置き換える
個人経営の時代に家族経営協定を結んでいるご家庭は少なくありません。役割分担や収益の配分、休日の取り方などを家族で取り決めたものです。
法人化すると、この取り決めの受け皿が変わります。役割は役員や従業員としての立場、収益の配分は役員報酬や給与、経営の決定方法は定款と株主間の合意という形に置き換える必要があります。
置き換えないまま法人化すると、「協定ではこう決めていたのに、法人では反映されていない」という食い違いが生じます。協定を破棄するのではなく、内容を法人の書面に移しておくことが大切です。
役員報酬と、他の相続人への配慮を同時に設計する
法人化すると、先代の生活費は役員報酬という形で支払うことになります。金額の決め方には税務上のルールがあり、期中に自由に増減できるわけではありません。先代が引退後も一定の収入を得る形にするのか、退職金で手当てするのかを早い段階で決めておきます。
もう一つ、忘れてはならないのが農業を継がない子への配慮です。株式を後継者に集めると、他の相続人の遺留分を侵害するおそれが出てきます。
農業法人の株式は売りにくく、分けにくい財産です。生命保険や農地以外の財産の配分、遺言での説明といった形で、現金で清算できる道を用意しておくと、承継後のもめごとを大きく減らせます。
熊本・八代の相談現場で多い、法人化後のつまずき3つ
最後に、実際にご相談をいただく場面で繰り返し出てくるつまずきを挙げます。
いずれも、法人化のときに一手間かけておけば避けられたものです。
法人で耕しているのに、農地が個人名義のまま整理されていない
法人化したあと、農地について何の手当てもせずに法人の名前で耕作を続けているケースがあります。貸借の手続きを踏んでいなければ、法人が農地を使う根拠が曖昧になります。
この状態で先代に相続が起きると、法人が使っている農地が複数の相続人の共有になり、法人として安定して耕作できる保証がなくなります。補助金の申請や融資の場面でも、使用権の根拠を求められて困ることがあります。
法人に貸すのであれば、農業委員会の手続きを踏んだうえで、期間と賃料を書面にしておくことが基本です。
定款の事業目的を広げすぎている
設立のときに、「将来やるかもしれないから」と事業目的をたくさん並べる例がよくあります。目的を書くこと自体が直ちに問題になるわけではありませんが、実際に農業以外の売上が伸びてくると、売上の過半を農業が占めるという要件に触れるおそれが出てきます。
加工や直売、飲食、観光農園などは、どこまでが農業の関連事業として扱われるかが論点になります。新しい取り組みを始める前に、売上の比率がどうなるかを確認しておくべきです。
要件は継続して満たす必要があるとされていますので、毎期の決算のタイミングで比率を点検する運用にしておくと安全です。
後継者が決まる前に法人だけ作ってしまった
「法人にしておけば誰かに引き継げるだろう」という考えで先に法人を作られる方もいらっしゃいます。しかし後継者が現れないままだと、法人の維持費だけがかかり続け、たたむにも清算手続きが必要になります。
後継者が親族にいない場合は、法人化よりも先に、従業員への承継や第三者承継(M&A)といった選択肢を検討するほうが現実的です。農業法人の形にしてからM&Aを検討すると、買い手側も農地所有適格法人の要件を満たす必要が生じ、相手の幅が狭まることもあります。
後継者が見つからない段階での打ち手は、別記事でも整理していますので参考にしてください。
別記事では「後継者不足の農業家ができる対策は?農地の引き継ぎ手続き・税制・事例まで弁護士が徹底解説!」、「熊本県の事業承継はどこに相談?補助金・支援制度と後継者探し・法律面の注意点を弁護士が解説!」についても解説していますので、あわせてご覧ください。
\事業承継、何から始めるか迷ったら/
農業の法人化と承継についてよくあるご質問
ご相談の際に多くいただく質問を、簡潔に整理しました。
いずれも個別の事情によって結論が変わりますので、目安としてお読みください。
法人化すれば後継者は見つかりやすくなりますか
法人化そのものが後継者を連れてくるわけではありません。ただ、就業条件が明確で社会保険が整っている経営は、親族以外の方に来てもらうときの説明がしやすくなります。
農業の担い手が減っている背景には、収入の不安定さ、休みの取りにくさ、設備投資の重さといった要因が重なっています。法人化はそのうち「働き方を整える」部分に効く手段だと捉えるのが実際に近いところです。
後継者候補が現れたときに、すぐ条件を示せる状態にしておくことのほうが、効果としては大きいと感じています。
農事組合法人と株式会社では、承継のしやすさが違いますか
どちらも農地所有適格法人になり得る形ですが、組織の作り方が違います。農事組合法人は組合員による運営が前提で、株式会社は株式の保有を通じた運営が前提です。
承継の設計という面では、持分や議決権の移し方、使える税制上の特例の範囲が異なってきます。非上場株式の承継を支援する税制についても、法人の形によって対象になるかどうかが変わり得ます。
どちらを選ぶかは、構成員の数、今後の出資の受け入れ方針、使いたい制度によって決まります。設立前に、税理士とあわせて確認しておくべき分かれ道です。
法人化の相談は、どの専門家に持っていけばよいですか
農地の要件と許可は農業委員会、税金と決算は税理士、株式の設計や家族間の取り決め、契約書は弁護士というのが大まかな分担です。登記は司法書士が担います。
困りやすいのは、誰にも相談しないまま一つの窓口の助言だけで進めてしまう場合です。法人化は税務・農地法・会社法・相続が同時に絡むため、どれか一つの視点だけで決めると、後から別の問題が出てきます。
最初に「何のために法人化するのか」を言葉にしておくと、各専門家への質問が具体的になり、助言の質も上がります。
農業の法人化は、事業承継を楽にする手段になり得ます。契約や名義を一つの器にまとめられ、経営権と財産を切り離して段階的に渡せるようになるためです。
一方で、農地を所有できる法人になるには農地法上の要件を満たし続ける必要があり、株式の分散や納税猶予の打ち切りといった、個人経営にはなかった難しさも生まれます。
判断の分かれ目は、経営の規模、後継者が決まっているか、そして農地の納税猶予を使う予定があるかどうかです。この3点が整理できていれば、法人化すべきかどうかはかなり見えてきます。
熊本・八代をはじめ熊本県南の農家さんからは、「法人にしたあとで、農地と株式の整理が止まってしまった」というご相談を多くいただきます。登記が済んでからでは選べない選択肢がありますので、法人化を考え始めた段階でご相談いただくのが一番確実です。
なお、本記事の制度・要件・金額の記載は一般的な整理です。実際の取扱いは農地のある市町村の農業委員会の運用や最新の税制によって異なりますので、最新の公募要領・国税庁の資料をご確認のうえ、個別にご相談ください。
この街の事業承継では、熊本市・八代市を中心に事業承継のご相談をお受けしています。お気軽にご相談ください。
\事業承継、何から始めるか迷ったら/
\じっくり相談したい方は、メールでもお受けしています/

まずはお気軽にご連絡ください
受付時間/AM8:30~PM5:30(土日・祝休)
 コラム一覧に戻る
事務所概要
熊本
熊本市東区桜木3-1-30 ヴィラSAWADA NO.6 102号室
福岡
福岡県福岡市中央区天神2丁目2番12号T&Jビルディング7F
コラム一覧
- 2026年10月11日農業の法人化は事業承継に有利?農地所有適格法人の要件・親子間の進め方と納税猶予の注意点を熊本の弁護士が解説!
- 2026年10月9日「お相手は、もう何社かご紹介しています」——大手仲介会社の担当者が来た日に、社長が確かめるべきだったこと
- 2026年10月6日事業承継とは?意味・3つの種類と進め方、読み方や「事業継承」との違いも熊本の弁護士が解説!
- 2026年10月5日「後継者を見つけてきました」と社長が言った日|身近な相手ほど、先に整えておきたいこと
- 2026年10月5日事業承継士とは?資格の取得条件・費用・難易度と、依頼するときの選び方を熊本の弁護士が解説!
- 2026年9月23日事業承継の仲介手数料はいくら?相場一覧とレーマン方式の計算・会計処理まで解説!
- 2026年9月23日事業承継で連帯保証人はどうなる?経営者保証の解除要件や手続き・後継者への影響も解説!
- 2026年9月18日あんなに前向きだった社長が、なぜ一転して「断る」と言ったのか|事業承継が沈黙で壊れるとき
- 2026年9月16日事業承継に遺言書は必要?自社株・遺留分の注意点や作成ステップを解説!
- 2026年9月16日事業承継で無償譲渡はできる?税金と契約書に入れる条項・後から覆されるリスクを弁護士が解説
- 2026年9月9日【2026年】事業承継の平均年齢は?準備を始める年齢の目安と認知症になる前の備えを弁護士が解説
- 2026年9月9日事業承継で妻が会社を継ぐことはできる?自社株の扱いと相続・離婚のときの注意点を弁護士が解説
- 2026年9月2日事業承継は他人にもできる?株式の引き継ぎ手続きと会社を継ぐ側の注意点を弁護士が解説
- 2026年9月2日【2026年版】事業承継・M&A補助金の金額はいくら?枠別の上限額・成功報酬がどこまで戻るかを弁護士が解説
- 2026年8月26日事業承継の消費税は個人事業主でもかかる?相続時の納税義務やインボイス登録・届出の期限を解説!
- 2026年8月26日事業承継の5年間とは?事業承継税制の手続きと5か年計画の作り方・何年かかるかを弁護士が解説
- 2026年8月19日事業承継への自治体の取り組みは?後継者マッチングの流れと民間仲介との違いを弁護士が解説
- 2026年8月19日事業承継補助金は個人事業主も使える?要件や対象経費・必要書類と申請手順を解説!
- 2026年8月12日零細企業の事業承継はできる?進め方と後継者がいない場合の対処法・従業員への承継を弁護士が解説
- 2026年8月12日事業承継者を募集する方法5選!第三者承継の流れと注意点を解説!
- 2026年8月5日事業承継が難しい10の理由とは?失敗事例や具体的な解決策も一挙ご紹介
- 2026年8月5日事業承継税制で相続税は免除される?特例措置の期限と猶予が打ち切られたときの負担を弁護士が解説
- 2026年7月22日事業承継の最適なタイミングは?年齢別の目安と専門家に相談する時期・動くべきサインも解説!
- 2026年7月22日事業承継で個人から法人にすべき?違いと判断基準・代替わりの手続きと期限を熊本の弁護士が解説
- 2026年7月15日事業承継税制の延長はいつまで?特例承継計画の期限・スケジュールと使う前の注意点を弁護士が解説!
- 2026年7月15日事業承継ガイドラインとは?3つの柱・5つの手順と法的拘束力・関連ガイドラインとの関係を弁護士が解説!
- 2026年7月8日事業承継のマッチング支援とは?費用・進め方とリスク対策・相談先の選び方を弁護士が解説!
- 2026年7月8日【弁護士監修】事業承継の失敗事例13選!うまくいかない兆候・原因と紛争を防ぐ回避策を解説!
- 2026年7月1日熊本県の事業承継はどこに相談?補助金・支援制度と後継者探し・法律面の注意点を弁護士が解説!
- 2026年7月1日事業承継とM&Aの違いとは?選び方やメリット・デメリットをわかりやすく解説!
- 2026年6月24日【2026年最新版】事業承継に使える補助金は?対象経費・申請手順・親子間承継・リスキリング助成金との違いも解説!
- 2026年6月24日事業承継でやるべきことは?準備リスト・手順・必要書類を承継タイプ別に弁護士が解説
- 2026年6月17日【2026年】後継者不足の業界15選|後継者がいない仕事・今後危ない業種と対策を弁護士が解説
- 2026年6月17日事業譲渡で従業員はどうなる?同意書・有給休暇・勤続年数と法律上のルールを弁護士が解説!
- 2026年6月10日事業承継で親子が対立する理由は?起こりやすいトラブル・失敗例と、株式や役職をめぐる法律上の注意点も弁護士が解説!
- 2026年6月10日有限会社の事業承継でかかる税金は?節税方法・無償譲渡の注意点と会社法上の手続きを弁護士が解説!
- 2026年6月3日【2026年最新】事業承継補助金の採択率は?上げるための準備と「怪しい」業者への注意点も解説!
- 2026年6月3日事業承継での税理士の費用相場は?高くなるケース・丸投げの金額と資金計画・弁護士との使い分けも解説!
- 2026年5月27日建設業での事業承継の注意点は?許可の引き継ぎと認可手続き・必要書類、契約や社会保険の確認点・失敗例も弁護士が解説!
- 2026年5月27日事業承継の税金対策は?相続税や贈与税の抑え方と注意点・事業承継税制のポイントも解説!
- 2026年5月20日黒字廃業とは?事業承継できない理由・デメリット・解散清算の手続きと回避策を弁護士が解説!
- 2026年5月20日事業承継税制のメリット・デメリットは?5年間の要件や猶予が打ち切られる場面・評判も弁護士が解説!
- 2026年5月13日農業の事業承継の手続きの流れは?必要書類・費用と税金、親子間の名義・相続トラブルへの備えも弁護士が解説!
- 2026年5月13日事業承継の相続対策とは?具体的な方法や気をつけたい落とし穴・活用できる税制も解説!
- 2026年5月6日事業承継での税理士法人の役割は?費用の相場や相談先の選び方・弁護士との違いも解説!
- 2026年5月6日M&Aの売り手側の手数料相場は?成功報酬の計算方法・契約書の確認点と安く抑えるコツを弁護士が解説!
- 2026年4月22日M&Aでの弁護士費用の相場は?報酬の計算方法・引き継ぎ顧問契約の月額と費用を抑えるポイントも解説!
- 2026年4月22日M&Aが難しいと言われる理由は?失敗率や事例・売り手がつまずきやすい法務ポイントも弁護士が解説!
- 2026年4月15日100万円以下でM&Aされるケースは?安くなる理由・業種と株式譲渡・事業譲渡の注意点を弁護士が解説!
- 2026年4月15日M&Aの価格の決め方は?算定方法・価格決定の流れと、最終価格が変わる契約条項・提示額の判断基準も弁護士が解説!
- 2026年4月12日M&Aの「0円譲渡」とは?条件やメリット・デメリットと考えられるリスクも徹底解説!
- 2026年4月12日ビジネスにおけるM&Aとは?売り手・買い手の目的や手法の違い・契約前の注意点を弁護士が解説!
- 2026年4月12日M&Aとは?意味を簡単にわかりやすく解説!目的・手順・費用と基本用語を弁護士が整理
- 2026年4月12日事業承継の融資の受け先はどこ?銀行・公庫などの支援金や個人と企業ごとの違いも解説!
- 2026年4月12日事業承継の中小企業の課題は?進まない理由や具体例・経営者が取るべき解決策も紹介!
- 2026年4月12日事業承継計画とは?必要性や計画書の具体的な作り方・いつから始めるべきかも解説!
- 2026年4月9日事業承継での弁護士の役割は?依頼するメリットや費用・他の専門家との違いも解説!
- 2026年4月9日事業承継対策の方法は?重要性や優先順位・つまずきやすい3つのポイントも解説!
- 2026年4月9日親の会社を継ぐメリット・デメリットは?勉強すべきこと・継ぐ前の法律トラブルと判断基準を弁護士が解説!
- 2026年4月9日後継者不足の原因とは?7つの具体例と問題点、法律面の障害・解決方法の選び方を弁護士が解説!
- 2026年4月9日後継者不足の解決策・12選!業種別の問題点と成功のポイント、マッチングの契約・権利関係の注意点も弁護士が解説
- 2026年4月9日後継者不足の農業家ができる対策は?農地の引き継ぎ手続き・税制・事例まで弁護士が徹底解説!
- 2026年4月9日事業承継のリスクとは?具体例と放置するデメリット・個人保証や遺留分など法律面の備えと回避のポイントを弁護士が解説!
- 2026年4月9日事業承継の悩み13選!後継者が抱えやすい不安と解決策を、遺留分や先代の口出しなど法律面から弁護士が解説
- 2026年4月9日事業承継の注意点は?よくある質問と承継前に点検したい法律上の項目を弁護士が解説!
- 2026年4月9日長崎県の事業承継を弁護士が解説!支援制度・相談先の使い分けとM&Aで確認したい法律上の注意点
- 2026年4月8日佐賀県の事業承継ガイド!支援メニュー・奨励金・相談窓口と費用、M&Aや税制の注意点も弁護士が解説
- 2026年4月8日大分県の事業承継ガイド!進め方・支援メニュー・相談先と、M&Aで確認したい法務のポイントも弁護士が解説
- 2026年4月7日事業承継特別保証制度とは?メリット・デメリットや要件・申請方法、経営者保証の扱いも弁護士が解説!
- 2026年4月7日事業承継の専門家は誰に頼む?弁護士・税理士の役割分担と選び方・費用・補助金を解説!
- 2026年4月7日事業承継の株式譲渡の方法は?メリットや手続き方法・税金の特例制度についても解説!
- 2026年4月7日事業承継の株価対策とは?自社株評価3方式・引き下げ策と退職金・遺留分の注意点を弁護士が解説!
- 2026年4月7日承継会社とは?分割会社との違い・手続きの流れ・債権者や従業員の保護もわかりやすく解説!
- 2026年4月7日事業承継補助金の対象経費は?枠ごとのルールと見積書の書き方・認められない例を弁護士が解説【2026年】
- 2026年4月7日事業承継の手順は?引き継ぐ3つの要素や必要書類・受けられるサポートもまとめて紹介!
- 2026年4月7日事業承継の税制優遇とは?特例措置の期限(2027年)・使えないケース・納税猶予の打ち切りまで弁護士が解説!
- 2026年4月7日事業承継と会社売却の違いは?売却後の社長の立場・手取り・契約の注意点を弁護士が解説!
- 2026年4月7日事業承継後のトラブルで起こりやすい事例は?原因と対応策・競業避止や債務承継など法的トラブルの防ぎ方も弁護士が解説!
- 2026年4月7日事業承継の費用の相場は?税金・専門家報酬の目安と負担者・補助金まで弁護士が解説!
- 2026年4月7日事業承継の相談先10選を紹介!相談費用は無料なのか・選び方のポイントも解説!
- 2026年4月7日事業承継の企業価値とは?算出方法・価格の目安と、不動産や法律リスクの影響を弁護士が解説!
- 2026年4月6日事業承継の後継者不足の原因は?担い手がいない理由と解決策・親族外承継やM&Aの選択肢も弁護士が解説!
- 2026年4月6日中小企業の事業承継問題とは?課題・問題点と具体例・法律面の注意点を弁護士がわかりやすく解説!
- 2026年4月6日【2026年】事業承継の後継者不在の現状は?不在率の推移・承継方法の割合と解決策を弁護士が解説!
- 2026年4月6日事業承継の補助金や助成金は?補助金と助成金の違い・いくらもらえるか・対象経費と受給後の税務注意点も弁護士が解説!
- 2026年4月6日事業承継の手続きで法人の場合の流れは?必要書類や税金などの費用・補助金もまとめて解説!
- 2026年4月6日事業承継ファンドとは?活用が有効なケースやメリット・デメリットも紹介!
- 2026年4月6日事業承継とは?基本的な考え方や支援制度・手順までをわかりやすく徹底解説!
- 2026年4月6日事業承継税制の要件とは?特例措置と一般措置の違いやメリット・デメリットも解説
- 2026年1月21日事業承継の九州地方ガイド!福岡・熊本など7県の特徴と支援制度・M&Aの動き、県をまたぐ承継の注意点も弁護士が解説
- 2025年12月17日事業承継補助金は親子間でも対象?要件・申請方法と難易度を熊本の弁護士が解説!
- 2025年12月10日事業承継と相続の違いは?自社株の分散リスクや税制・手続きの比較を弁護士が解説!
- 2025年3月7日企業価値を高める5つの方法|メリットや評価方法なども解説
- 2024年11月1日事業承継と廃業はどちらを選ぶべき?それぞれのメリット・デメリットなど
- 2024年10月25日経営承継円滑化法とは?事業承継で活用できる支援制度をわかりやすく解説
- 2024年6月14日農業の事業承継とは?農地の許可・相続の注意点と親族内・第三者承継の進め方を弁護士が解説
- 2024年5月2日相続対策としての事業承継|事業承継税制などの相続税対策も解説
タグ