
事業承継で無償譲渡はできる?税金と契約書に入れる条項・後から覆されるリスクを弁護士が解説
CATEGORY

法律事務所Si-Law代表 / 熊本県八代市出身 / 熊本を中心に企業法務支援
長年大切に育ててこられた会社の事業承継を考えるなかで、「できるだけ後継者に負担をかけない形で引き継ぎたい」という想いから、無償譲渡が気になる方もいらっしゃるのではないでしょうか。
事業承継における無償譲渡は法律上可能な方法ですが、無償であっても税金が関係するケースがあるため、あらかじめ仕組みを把握しておくことが安心につながります。
そこで本記事では、事業承継で無償譲渡はできるのかをはじめ、メリット・デメリットや税金の考え方、契約書や手続きの注意点までわかりやすく解説します。
大切な会社を穏やかに次の世代へつなぐための参考にしていただければ幸いです。
事業承継で無償譲渡はできる?
結論からお伝えすると、事業承継で無償譲渡をおこなうことは可能です。
会社の株式や事業を誰にいくらで譲るかは、当事者同士の合意で自由に決められるため、「0円で譲る」という選択も法律上は認められています。
実際に、後継者に十分な資金がない場合や親から子へ自然な形で引き継ぎたい場合には、無償での承継が検討されることも少なくありません。
ただし、「無償=負担ゼロ」ではない点に注意が必要です。
対価のやり取りがなくても、実際には財産の価値が移ったものとして扱われ、贈与税や所得税などが関係してきます。
売買・贈与・相続とは何が違う?
事業承継での無償譲渡と、売買・贈与・相続との違いは、「対価があるかどうか」と「引き継ぐタイミング」にあります。
まず売買は、株式や事業をお金と引き換えに譲る方法で、譲る側は売却代金を受け取れます。
これに対して無償譲渡は対価を受け取らないため、税務上は贈与として扱われるのが基本です。
そして相続は、経営者が亡くなったときに財産が引き継がれるもので、生前に自分の意思でタイミングを選べる贈与とは異なります。
つまり無償譲渡とは、生前贈与に近い形で会社や事業を引き継ぐ方法だと考えるとイメージしやすいでしょう。
どの形を選ぶかによって、かかる税金の種類も変わってきます。
事業承継で無償譲渡が検討されるケースは?
事業承継で無償譲渡が検討される背景には、「後継者にお金の負担をかけたくない」という経営者の想いがあります。
ひと口に無償譲渡といっても、何を引き継ぐかによって、主に次の3つのケースに分かれます。
- 会社の株式を無償で譲渡したいケース
- 事業そのものを無償で譲渡したいケース
- 個人事業を無償で引き継ぎたいケース
それぞれどのような場面なのか、具体的に見ていきましょう。
会社の株式を無償で譲渡したいケース
会社をまるごと後継者に引き継ぎたいケースでは、株式の無償譲渡が検討されやすい傾向にあります。
株式が移れば経営権も一緒に移るため、会社の名前・従業員・取引先との契約はそのまま続きます。
例えば、長年会社を手伝ってきた子どもに株式を無償で渡し、社長を交代するといった形が典型です。
後継者に株式の買い取り資金を用意させる必要がないため、親族内承継では特に選ばれやすいでしょう。
ただし、株式を無償で受け取った側には贈与税がかかるのが原則ですので、株式の評価額を事前に把握しておくことが欠かせません。
事業そのものを無償で譲渡したいケース
会社は残したまま、複数の事業のうち採算部門だけを後継者の会社へ引き継ぎたい、設備・取引先・従業員をまとめて別会社に移したい、というケースもあります。
こうした場合に検討されやすいのが、事業そのものの無償譲渡です。
これは「事業譲渡」と呼ばれる方法で、株式譲渡と違い、何を引き継ぐかを一つひとつ選べるのが特徴と言えます。
その反面、資産や契約を個別に移す手続きが必要になるため、無償であっても手間は決して軽くありません。
また、法人間で無償の事業譲渡をおこなうと、双方に法人税の課税が生じる場合がある点にも注意しておきましょう。
別記事では、「事業譲渡する場合に従業員はどうなるのか」についても解説しています。
個人事業を無償で引き継ぎたいケース
個人事業主の方が、店舗・工場・機械設備・屋号・顧客とのつながりを子どもや従業員へそのまま渡したいケースでも、無償での引き継ぎはよく検討される方法です。
個人事業には株式がないため、事業用の資産をひとつずつ渡していく形になります。
この場合、先代は税務署へ廃業届を、後継者は開業届を提出し、事業用資産の引き継ぎ内容を整理しておくことが基本です。
無償で渡した資産が高額になれば、受け取った側に贈与税がかかることがありますし、許認可が必要な業種では後継者本人があらためて取得しなければならないこともあるでしょう。
なお、「事業承継で個人から法人にすべきか」を迷われている場合は、別記事も参考にしてください。
事業承継の無償譲渡で税金はかかる?
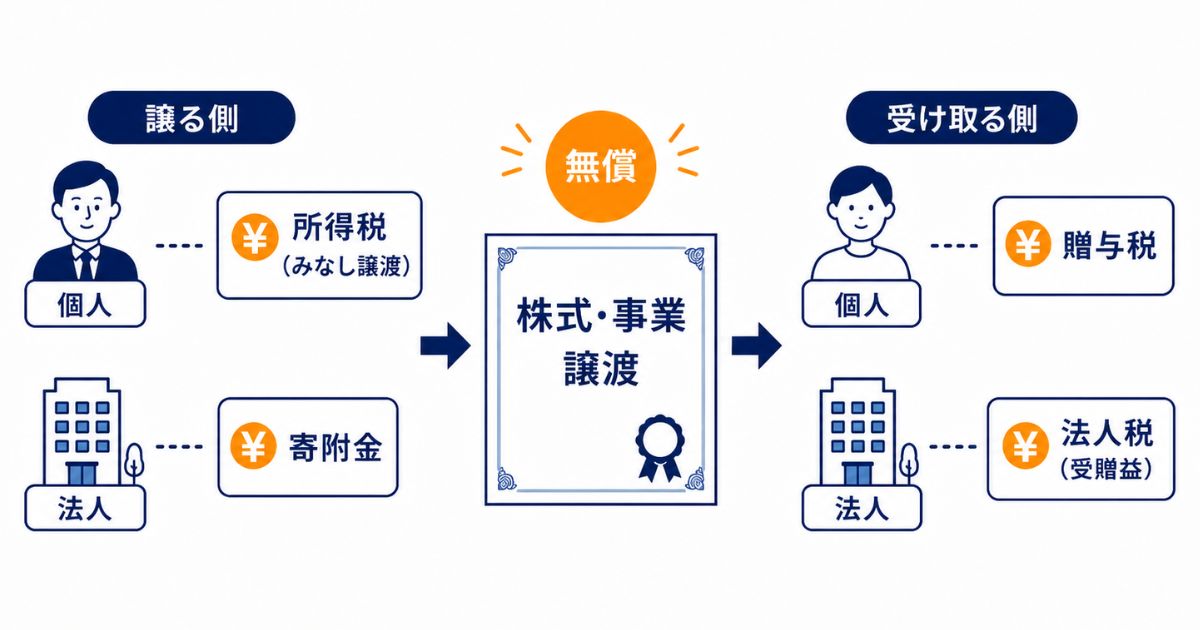
事業承継では、無償譲渡でも税金はかかるのが原則です。
先にも触れたとおり、「誰から誰へ譲るか」によって、関係する税金が変わります。
まず、個人から個人へ株式などを無償で譲ると、受け取った側に贈与税がかかり、年間110万円の基礎控除を超える部分が課税対象です。
個人から法人へ譲る場合は、譲った側が「時価で売った」とみなされて所得税がかかることがあり(みなし譲渡)、受け取った法人側にも受贈益として法人税がかかります。
さらに法人間の場合も、法人税法の第22条・第37条に定められているように、受け取った側の受贈益に法人税がかかり、譲った側でも寄附金として損金にできない部分が生じることがあります。
この寄附金の扱いは、親会社と100%子会社のような「完全支配関係」があるかどうかで変わるため、自社がどちらに当たるかを確認しておくと安心でしょう。
ここまでの内容を、「誰から誰へ譲るか」ごとに整理すると、次のとおりです。
| 譲る人 → 受け取る人 | 主に関係する税金 |
|---|---|
| 個人 → 個人 | 受け取る側に贈与税 |
| 個人 → 法人 | 譲る側に所得税(みなし譲渡)受け取る法人側に法人税(受贈益) |
| 法人 → 法人 | 譲る側で寄附金の扱い受け取る法人側に法人税(受贈益) |
このように、無償であっても関わる税金はさまざまです。
なお、親族などへの株式の贈与では、一定の要件を満たせば贈与税・相続税の納税が猶予される「事業承継税制」を活用できる可能性もあります。
ただし、特例措置の適用には特例承継計画の提出が必要で、2026年9月時点での提出期限は令和9年9月30日までとされていますので、検討する場合は早めに中小企業庁や都道府県の公式情報を確認するようにしてください。
別記事では、「事業承継税制で相続税が免除される要件や認められないケース」についてまとめています。
事業承継で無償譲渡を選ぶメリット
無償譲渡の大きなメリットは、後継者に買い取り資金を用意させずに済むことです。
中小企業の株式は、経営者が思う以上に高く評価されることがあり、後継者が借入をしてまで買い取るのは現実的でない場合も少なくありません。
ですが無償であれば、後継者は資金繰りの心配をせずに経営へ集中でき、承継のタイミングも早められます。
また、売買のような価格交渉が不要なため、親子や長年の従業員との間で話を進めやすいのも利点です。
後継者が見つからず廃業を迷っている場合でも、無償で引き継いでもらえれば、従業員の雇用や取引先との関係を守れる可能性が広がるでしょう。
事業承継で無償譲渡を選ぶデメリット
一方、事業承継で無償譲渡を選ぶデメリットは、税金の負担が「思わぬ形で」生じやすいことです。
無償だからこそ、受け取る側の贈与税や譲る側のみなし譲渡課税を見落としやすく、あとから多額の納税を求められるケースがあります。
また、譲る側は売却代金を受け取れないため、引退後の生活資金を別に確保しておく必要が出てくるでしょう。
さらに親族内では、特定の子どもだけに株式を無償で渡すと、ほかの相続人との間で不公平感が生まれ、将来の相続で遺留分をめぐるトラブルに発展するおそれもあります。
無償譲渡は手軽に見えますが、実際には売買と同じだけの準備が求められると考えておくのがおすすめです。
TORUTE株式会社では、そういったトラブルを避けながら、事業承継をスムーズに進めていくサポートをさせていただいています。
まだ方向性が決まっていない段階でも、一度お気軽にご相談ください。
無償譲渡で必要な契約書や手続き
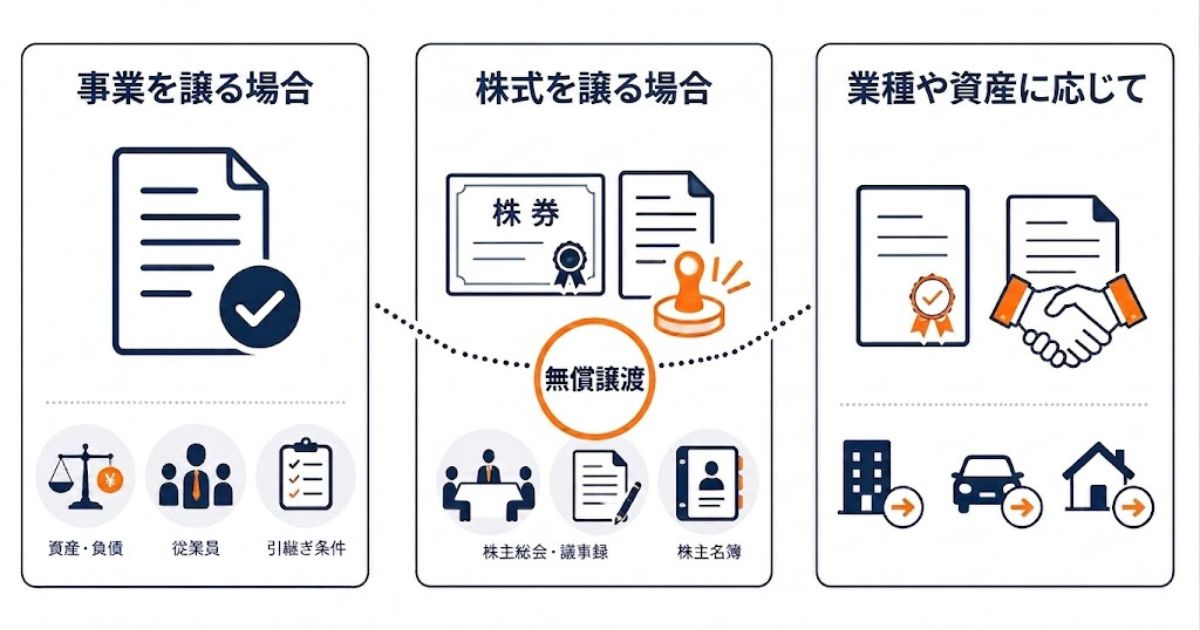
無償譲渡では、契約書や手続きが必要になります。
具体的には、大きく分けて次の3つです。
- 事業を譲る場合:事業譲渡契約書
- 株式を譲る場合:株式譲渡契約書と承認手続き
- 業種や資産に応じて:許認可・取引先契約・名義変更の引き継ぎ
対価のやり取りがない無償譲渡では、こうした書面や手続きをおろそかにしてしまうことも少なくありません。
しかし、お金が動かないからこそ、「何を・誰に・どういう条件で渡したのか」を書面と正式な手続きで残しておくことが、あとの「言った・言わない」の争いや、経営権・税務上のトラブルを防ぐことにつながります。
それぞれ何を整えればよいのか、順番に確認していきましょう。
事業譲渡契約書で決めることは?
無償の事業譲渡でも、事業譲渡契約書は作成しておく必要があります。
契約書で決める主な内容は、次のとおりです。
- 譲渡する資産・負債の範囲
- 無償で譲渡することとその理由
- 従業員の雇用をどう引き継ぐか
- 引き継ぎ期間中の協力内容
- 譲渡後に同じ事業をおこなわない競業避止の取り決め など
特に無償の場合は、「なぜ0円なのか」という判断の根拠を残しておくことが、後日の税務調査への備えにもなります。
どの資産を渡し、どの負債を引き継ぐのかが曖昧なままだと、承継後のトラブルの火種になりかねませんので、範囲は丁寧に書き分けておくことが大切です。
株式を譲渡するときに必要な書類は?
株式を無償で譲渡するときも、株式譲渡契約書の作成が基本になります。
無償であることを明記したうえで、譲渡する株式数や譲渡日を記載しておきましょう。
また、中小企業の多くは株式に譲渡制限がついているため、会社に対する譲渡承認請求と、株主総会や取締役会での承認決議、その議事録も必要です。
承認後は、会社の株主名簿を書き換えてはじめて、新しい株主であることを会社に主張できるようになります。
書類の不備は経営権をめぐる争いのもとになりますので、ひとつずつ確実に整えておくと安心です。
許認可・取引先契約・名義変更はどうする?
許認可や取引先との契約、名義変更の扱いは、承継の方法によって変わります。
株式譲渡であれば会社自体は変わらないため、建設業許可などの許認可や取引先契約は、原則としてそのまま維持されます。
一方で事業譲渡や個人事業の承継の場合は、許認可を後継者が取り直したり、承継の手続きをおこなったりする必要が生じる場合があるでしょう。
また、取引先との契約に「経営者や契約主体が変わるときは事前に通知・承諾が必要」といった条項が入っていることも多いため、契約書の確認は欠かせません。
車両や不動産などの名義変更も、忘れずに進めておくようにしてください。
ここでは、無償譲渡で必要な契約書や手続きについてまとめましたが、事業承継では他にも多くの手順を踏んでいくことになります。
「事業承継全体でやるべきこと」を事前に把握しておくことでスムーズに進められるようになりますので、別記事も参考にしてください。
無償譲渡を選ぶ場合に確認すべき3つの注意点
無償譲渡は、うまく使えば後継者の負担を大きく減らせる方法ですが、「0円なのだから手続きも簡単だろう」と考えて進めると、思わぬ落とし穴にはまることがあります。
無償譲渡を選ぶ場合に、特に確認しておきたいのが、次の3つのポイントです。
- 資産・負債の時価
- 譲る側・受け取る側の会計処理
- のれんの扱い
いずれも、あとで納める税額に直結する大切な点ですので、ひとつずつわかりやすく解説していきます。
なお、別ページでは無料で「事業承継リスク診断」ができますので、事前にリスクがあるか確認したい場合はぜひご活用ください。
資産・負債の時価
無償譲渡でまず確認したいのが、資産・負債の時価です。
税務上は「実際にいくらで譲ったか」ではなく、「その財産が本来いくらの価値なのか」を基準に課税されるため、時価の把握が出発点になります。
特に自社株式は、帳簿上の数字と税務上の評価額が大きく異なることが珍しくありません。
土地や建物、機械設備についても同様です。
時価を確認しないまま無償で渡してしまうと、想定外の贈与税やみなし譲渡課税につながるおそれがありますので、譲渡の前に専門家へ評価を依頼しておくとよいでしょう。
譲る側・受け取る側の会計処理
無償譲渡では、譲る側・受け取る側それぞれの会計処理にも注意が必要です。
法人が無償で資産を譲った場合、税務上は時価で譲渡したものとして扱われ、相手に贈与した部分は寄附金とされることがあります。
寄附金は全額を経費にできるわけではないため、法人税の負担が増える可能性があるのです。
そして受け取った法人側では、もらった資産の時価が受贈益として利益に計上され、こちらも法人税の対象になります。
「お金が動いていないのに税金がかかる」のが無償譲渡の会計処理の特徴ですので、事前に税額を試算しておくことが欠かせません。
なお、「事業承継全体でどのような税金対策があるか」は、別記事で詳しくまとめています。
のれんの扱い
無償の事業譲渡では、のれん(営業権)の扱いも見落としやすいポイントです。
のれんとは、取引先とのつながり・技術・地域での信用といった、帳簿には表れにくい事業の価値のことを指します。
たとえ譲渡価格が0円でも、税務上は「その事業にのれんの価値があった」と判断され、営業権として課税の計算に含まれることがあるのです。
長年続いてきた会社ほど、目に見えない価値が積み上がっているでしょう。
そのため、「うちにのれんなんてない」と思い込まず、事業の価値がどう評価されているかを専門家と一緒に確認しておくのがおすすめです。
とはいえ、何から手をつければよいかわからない、という方も少なくないのではないかと思います。
TORUTE株式会社では、さまざまな専門家と連携しながら、経営者さまの想いに寄り添った現実的な承継をご提案しておりますので、迷う場合はぜひ一度お問い合わせください。
\事業承継、何から始めるか迷ったら/
【承継方法別】無償譲渡で気をつけたいポイント
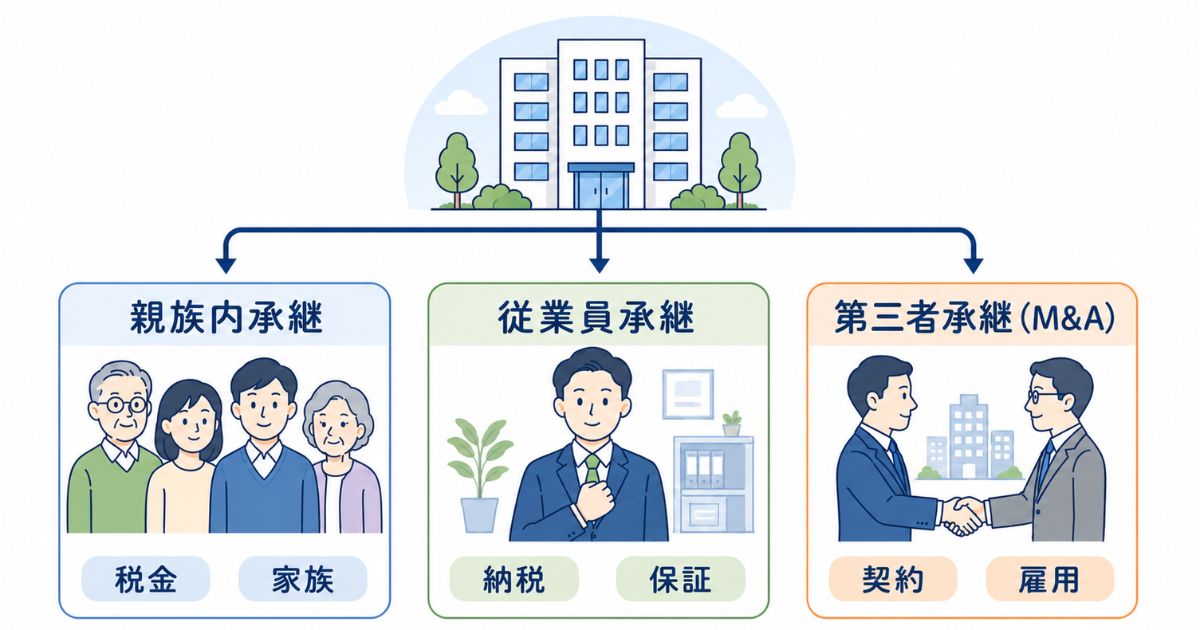
ここまで見てきた注意点に加えて、無償譲渡では「誰に引き継ぐか」によって気をつけたい点が変わってきます。
同じ無償譲渡でも、相手が家族なのか、長年働いてくれた従業員なのか、あるいは第三者なのかで、税金の重みや準備すべきことが違ってくるためです。
ここでは、次の3つの承継方法別に、押さえておきたいポイントを整理していきます。
- 親族内承継の場合
- 従業員承継の場合
- 第三者承継(M&A)の場合
ご自身が思い描いている承継の形に重ねながら、読み進めてみてください。
親族内承継の場合
親族内承継では、贈与税への備えと、ほかの相続人への配慮が重要です。
子どもへ株式を無償で渡すと、その株式の評価額に応じて贈与税がかかり、会社の規模によっては負担が大きくなることも少なくありません。
こうした負担をやわらげるために、国は税金の軽減や猶予の仕組みを用意しています。
先にも触れた事業承継税制のほか、贈与時の税負担を相続時にまとめて精算できる相続時精算課税制度も、その選択肢のひとつです。
ただし、この制度は一度選ぶと、毎年110万円の基礎控除を使える暦年課税には戻せない仕組みになっています。
将来の相続まで見据えてどちらが有利かが変わるため、選ぶ前に専門家と確認しておくと安心です。
また、後継者以外のごきょうだいがいる場合、株式の贈与が将来の遺留分の問題につながることがあるため、家族全体で話し合っておくことが円満な承継への近道になるでしょう。
「誰に・何を・なぜ渡すのか」を早めに共有しておくことで、家族に「きちんと準備してくれた」と思ってもらえる承継に近付くはずです。
「親子ならば承継で揉めることもないだろう」と考えていても、実際には親と子で考え方にずれがあった、ということも少なくありません。
別記事では、「事業承継で親子が対立する理由」について解説していますので、こちらも一度ご覧ください。
従業員承継の場合
従業員承継の場合、気をつけたいのは本人にかかる税負担と経営者保証の問題です。
株式を無償で受け取った従業員には贈与税がかかりますが、現金を受け取るわけではないため、納税資金を本人が用意できるかどうかを確認しておきましょう。
また、会社の借入に先代の個人保証がついている場合、その保証を後継者が引き継ぐのかどうかは大きな論点です。
全国銀行協会と日本商工会議所がまとめた「経営者保証に関するガイドライン」も踏まえ、金融機関と早めに話し合っておくことが、従業員が安心して引き継ぐための土台になります。
第三者承継(M&A)の場合
親族や従業員以外へ無償譲渡する第三者承継、いわゆるM&Aの0円譲渡で気を付けたいのは、相手をよく知らないからこそ、契約内容を細部まで詰めておくことです。
次のような条件を、ひとつずつ書面で確認しておく必要があります。
- 従業員の雇用を守れるか
- 引き継ぎの範囲はどこまでか
- 譲ったあとに売り手側へ責任が残らないか
また、税務の面では、譲る相手が法人か個人かによって課税の扱いが変わる点にも注意が必要です。
0円と聞くと不安に感じるかもしれませんが、条件を丁寧に整えれば、会社を存続させ、従業員や取引先とのつながりを守るための現実的な選択肢になります。
「M&Aによる0円譲渡の条件やリスク」については、別記事で詳しく解説していますので、あわせて参考にしてください。
無償の事業譲渡契約書は何を書く?条項ごとの要点
対価がないからといって、契約書を簡単にしてよいわけではありません。むしろ無償のときほど、「何を渡して何を渡さないのか」が曖昧になりやすく、後から揉める原因になります。
インターネットで拾ったひな形は、売買を前提に作られているものが多いです。対価の条項を0円に書き換えただけでは、無償に合わない定めが残ってしまいます。
| 条項 | 書いておくこと | 無償のときに特に注意する点 |
|---|---|---|
| 譲渡の対象 | 引き継ぐ資産・契約・従業員を一覧で特定する | 別紙で漏れなく挙げる。包括的な表現だけにしない |
| 対価 | 無償であることと、その理由を明記する | 後から贈与と認定されたときの説明材料になる |
| 負債・債務 | 引き継ぐ債務と引き継がない債務を分ける | 何も書かないと争いになる |
| 譲渡の実行日 | 資産の引き渡しと名義変更の日を決める | 許認可の取得時期とそろえる |
| 表明保証 | 簿外債務や訴訟がないことを売主が約束する | 無償でも入れる。入れないと受け手が全部背負う |
| 補償 | 違反があったときの負担と期間の上限 | 対価がないため金額の基準を別に決める |
| 競業避止 | 同じ商売を再開しない範囲と期間 | 無償だと見落とされやすい |
| 従業員の処遇 | だれを、どの条件で引き継ぐか | 本人の同意が必要になる |
対価が無償である理由を書いておく
「無償とする」とだけ書くより、債務超過であること、後継者を確保する目的であることなど、無償にした事情を書き残しておくほうが安全です。税務や、ほかの株主・相続人への説明の場面で効いてきます。
もっとも、書面に理由を書いたからといって課税の扱いが決まるわけではありません。税務の見通しは、契約の形を固める前に確認しておく必要があります。
引き継がない債務をはっきり分ける
事業譲渡では、引き継ぐ債務を契約で特定するのが原則です。何も定めないと、どこまで引き受けたのかで争いになります。未払いの残業代や社会保険料のように、後から表に出てくるものを想定しておきます。
なお、契約で引き継がないと決めても、債権者に対してそのまま主張できるとは限りません。債権者の同意が必要な場面があるため、主要な取引先と金融機関への説明は欠かせません。
表明保証を省かない
無償だから文句は言えないだろう、という考えで表明保証を外すと、受け取った側が簿外債務まで抱えることになります。あとで事業を続けられなくなれば、譲った側の目的も果たせません。
期間と金額の上限を現実的な水準に設定したうえで、入れておくのが双方にとって合理的です。
別記事では「M&Aの「0円譲渡」とは?」、「事業承継の失敗事例13選」についても解説していますので、あわせてご覧ください。
「無対価」で事業を移すもう一つの方法
事業譲渡とは別に、会社分割という手続きで事業を移す方法があります。分割の対価を交付しない「無対価分割」という形も認められており、グループ内の再編で使われることがあります。
どちらを選ぶかは、引き継ぐ範囲、許認可の扱い、手続きの重さ、税務の取り扱いで決まります。無償で移したいという目的が同じでも、使う道具が変わると結果が変わります。
事業譲渡と会社分割の違い
事業譲渡は、資産や契約を一つずつ移す取引です。これに対して会社分割は、事業に関する権利義務をまとめて移す組織再編の手続きです。契約の相手方の同意を個別に取らなくてよい場合がある点が大きな違いです。
一方で、会社分割は株主総会の決議、債権者を保護するための手続き、登記といった段取りが必要になり、準備に時間がかかります。
無対価分割が検討される場面
親会社と子会社のあいだ、あるいは同じ株主が持つ会社同士のように、対価を動かしても実質が変わらない関係で使われます。承継の準備として、事業を別会社に移しておく場面などです。
資本関係のない相手に対して無対価で分割すると、株主の利益を害するとして問題になり得ます。関係のない第三者に移すなら、事業譲渡として対価の設計をするほうが素直です。
手続きの重さと税務の確認を先に
会社分割は、要件を満たせば課税を繰り延べられる場合がありますが、満たさなければ譲渡があったものとして課税されます。要件は細かく、形式を一つ外すと結果が変わります。
どちらの方法でも、税務の見通しと許認可の扱いを先に確認し、そのうえで契約や手続きの形を決めるという順番が安全です。
別記事では「事業承継の税金対策は?」についても解説していますので、あわせてご覧ください。
無償譲渡が後から覆されることがある
無償で渡すという行為は、タダで財産が出ていく行為です。そのため、周囲の利害関係者から争われやすいという性質があります。渡す前に、だれから何を言われ得るかを確かめておきます。
債権者から取り消しを求められる
借入が残っている会社や個人が、主要な財産を無償で他へ移すと、債権者から詐害行為として取り消しを求められるおそれがあります。無償の行為は、対価のある取引よりも争われやすい立場にあります。
借入があるときは、無償で動かす前に金融機関へ説明し、同意を得ておくのが原則です。黙って進めると、期限の利益の喪失や保証の実行につながります。
他の株主や相続人から責任を問われる
会社の財産を無償で譲る決定は、取締役の責任を問われる余地があります。少数株主から、会社に損害を与えたとして責任追及を受けることが考えられます。
個人が自社株を無償で渡した場合は、将来の相続で特別受益として扱われたり、遺留分の計算に影響したりします。ほかの相続人への配慮を同時に設計しておく必要があります。
倒産したときに否認される
譲った側がその後に破産した場合、管財人から無償の譲渡を否認され、移した財産を戻すよう求められることがあります。経営が苦しい状況で急いで無償譲渡を進めるのは、最も危ない進め方です。
業績が厳しい会社を引き継ぐ場合は、無償譲渡という形が本当に適切なのか、廃業や別の整理の方法と比べて検討する価値があります。熊本・八代でのご相談でも、まずここを一緒に整理しています。
別記事では「黒字廃業とは?」についても解説していますので、あわせてご覧ください。
事業承継で無償譲渡する場合の相談先は?
無償譲渡は、税務・法務・登記など複数の分野にまたがるため、「どこに聞けばいいのかわからない」と感じてしまうことも少なくありません。
そのため、分野ごとに相談先を早めに押さえておくと、迷わず準備を進められます。
主な相談先は、次のとおりです。
各都道府県に設置された公的な窓口で、承継全般について幅広く相談できます。
支援内容によって、専門家費用が別途かかる場合はありますが、初回相談は原則無料です。
・商工会議所・金融機関
日頃から付き合いのある身近な窓口として、承継の進め方や資金面を相談できます。
・税理士
贈与税やみなし譲渡課税など、無償譲渡にともなう税金の試算や申告の相談が可能です。
・弁護士
契約書の作成・遺留分への備え・経営者保証の引き継ぎなど、法律面の課題を相談できます。
このなかでも、無償譲渡で意外と見落とされがちなのが、弁護士に相談するという選択肢です。
無償譲渡では、契約書の内容ひとつ、株式の承認手続きひとつが、のちの経営権や家族間のトラブルに直結します。
税金の計算は税理士、登記は司法書士というように、分野ごとの専門家はそれぞれ心強い存在ですが、契約・遺留分・経営者保証といった「もめごとの火種になりやすい部分」を、法的な裏付けをもって設計できるのは弁護士ならではの強みだと言えるでしょう。
事業承継で弁護士が携わったケースとして、TORUTE株式会社の成功事例もご紹介しておりますので、ぜひご覧ください。
無償譲渡を考えたら「TORUTE株式会社」へご相談を
ここまで見てきたように、無償譲渡は、契約書の内容・株式の承認手続き・経営者保証の引き継ぎなど、法律の判断が求められる場面が数多くあります。
「無償で渡すだけ」のつもりが、思わぬ税金や家族間の争いを招く事態にならないためにも、承継の入り口から専門家と一緒に整えていくのがおすすめです。
TORUTE株式会社では、弁護士が中心となり、各分野の専門家と連携しながら、事業承継を一貫してサポートさせていただいております。
大切にしているのは、「後継者に負担をかけたくない」という経営者様の想いに寄り添い、それぞれのご事情に合った現実的な承継の進め方をご提案することです。
初回は無料でご相談いただけますので、「まず話を聞いてみたい」という段階でも、お気軽にお問い合わせください。
「事業承継に役立つ無料マニュアル【完全版】」もプレゼントしています。
\事業承継、何から始めるか迷ったら/
まとめ
事業承継における無償譲渡は、後継者に資金の負担をかけずに会社を引き継げる、心強い選択肢のひとつです。
ただし、無償であっても贈与税・所得税・法人税といった税金が関わり、契約書の整備や許認可・名義の引き継ぎなど、準備すべきことは決して少なくありません。
「タダで渡すだけ」と思っていたけれど、実は売買と同じだけの丁寧な準備が必要だというのが、無償譲渡の本当の姿だと言えるでしょう。
とはいえ、一つひとつを順に整えていけば、決して難しいことばかりではありません。
誰に・何を・どう引き継ぐのかを早めに考え始めることで、後継者やご家族、そして長年支えてくれた従業員の安心につながります。
長年守ってこられた会社をどう手渡すかは、経営者としての大切な締めくくりの仕事だと考えます。
焦らず、しかし先延ばしにせず、今日できる小さな一歩から始めてみてはいかがでしょうか。

まずはお気軽にご連絡ください
受付時間/AM8:30~PM5:30(土日・祝休)
 コラム一覧に戻る
事務所概要
熊本
熊本市東区桜木3-1-30 ヴィラSAWADA NO.6 102号室
福岡
福岡県福岡市中央区天神2丁目2番12号T&Jビルディング7F
コラム一覧
- 2026年10月11日農業の法人化は事業承継に有利?農地所有適格法人の要件・親子間の進め方と納税猶予の注意点を熊本の弁護士が解説!
- 2026年10月9日「お相手は、もう何社かご紹介しています」——大手仲介会社の担当者が来た日に、社長が確かめるべきだったこと
- 2026年10月6日事業承継とは?意味・3つの種類と進め方、読み方や「事業継承」との違いも熊本の弁護士が解説!
- 2026年10月5日「後継者を見つけてきました」と社長が言った日|身近な相手ほど、先に整えておきたいこと
- 2026年10月5日事業承継士とは?資格の取得条件・費用・難易度と、依頼するときの選び方を熊本の弁護士が解説!
- 2026年9月23日事業承継の仲介手数料はいくら?相場一覧とレーマン方式の計算・会計処理まで解説!
- 2026年9月23日事業承継で連帯保証人はどうなる?経営者保証の解除要件や手続き・後継者への影響も解説!
- 2026年9月18日あんなに前向きだった社長が、なぜ一転して「断る」と言ったのか|事業承継が沈黙で壊れるとき
- 2026年9月16日事業承継に遺言書は必要?自社株・遺留分の注意点や作成ステップを解説!
- 2026年9月16日事業承継で無償譲渡はできる?税金と契約書に入れる条項・後から覆されるリスクを弁護士が解説
- 2026年9月9日【2026年】事業承継の平均年齢は?準備を始める年齢の目安と認知症になる前の備えを弁護士が解説
- 2026年9月9日事業承継で妻が会社を継ぐことはできる?自社株の扱いと相続・離婚のときの注意点を弁護士が解説
- 2026年9月2日事業承継は他人にもできる?株式の引き継ぎ手続きと会社を継ぐ側の注意点を弁護士が解説
- 2026年9月2日【2026年版】事業承継・M&A補助金の金額はいくら?枠別の上限額・成功報酬がどこまで戻るかを弁護士が解説
- 2026年8月26日事業承継の消費税は個人事業主でもかかる?相続時の納税義務やインボイス登録・届出の期限を解説!
- 2026年8月26日事業承継の5年間とは?事業承継税制の手続きと5か年計画の作り方・何年かかるかを弁護士が解説
- 2026年8月19日事業承継への自治体の取り組みは?後継者マッチングの流れと民間仲介との違いを弁護士が解説
- 2026年8月19日事業承継補助金は個人事業主も使える?要件や対象経費・必要書類と申請手順を解説!
- 2026年8月12日零細企業の事業承継はできる?進め方と後継者がいない場合の対処法・従業員への承継を弁護士が解説
- 2026年8月12日事業承継者を募集する方法5選!第三者承継の流れと注意点を解説!
- 2026年8月5日事業承継が難しい10の理由とは?失敗事例や具体的な解決策も一挙ご紹介
- 2026年8月5日事業承継税制で相続税は免除される?特例措置の期限と猶予が打ち切られたときの負担を弁護士が解説
- 2026年7月22日事業承継の最適なタイミングは?年齢別の目安と専門家に相談する時期・動くべきサインも解説!
- 2026年7月22日事業承継で個人から法人にすべき?違いと判断基準・代替わりの手続きと期限を熊本の弁護士が解説
- 2026年7月15日事業承継税制の延長はいつまで?特例承継計画の期限・スケジュールと使う前の注意点を弁護士が解説!
- 2026年7月15日事業承継ガイドラインとは?3つの柱・5つの手順と法的拘束力・関連ガイドラインとの関係を弁護士が解説!
- 2026年7月8日事業承継のマッチング支援とは?費用・進め方とリスク対策・相談先の選び方を弁護士が解説!
- 2026年7月8日【弁護士監修】事業承継の失敗事例13選!うまくいかない兆候・原因と紛争を防ぐ回避策を解説!
- 2026年7月1日熊本県の事業承継はどこに相談?補助金・支援制度と後継者探し・法律面の注意点を弁護士が解説!
- 2026年7月1日事業承継とM&Aの違いとは?選び方やメリット・デメリットをわかりやすく解説!
- 2026年6月24日【2026年最新版】事業承継に使える補助金は?対象経費・申請手順・親子間承継・リスキリング助成金との違いも解説!
- 2026年6月24日事業承継でやるべきことは?準備リスト・手順・必要書類を承継タイプ別に弁護士が解説
- 2026年6月17日【2026年】後継者不足の業界15選|後継者がいない仕事・今後危ない業種と対策を弁護士が解説
- 2026年6月17日事業譲渡で従業員はどうなる?同意書・有給休暇・勤続年数と法律上のルールを弁護士が解説!
- 2026年6月10日事業承継で親子が対立する理由は?起こりやすいトラブル・失敗例と、株式や役職をめぐる法律上の注意点も弁護士が解説!
- 2026年6月10日有限会社の事業承継でかかる税金は?節税方法・無償譲渡の注意点と会社法上の手続きを弁護士が解説!
- 2026年6月3日【2026年最新】事業承継補助金の採択率は?上げるための準備と「怪しい」業者への注意点も解説!
- 2026年6月3日事業承継での税理士の費用相場は?高くなるケース・丸投げの金額と資金計画・弁護士との使い分けも解説!
- 2026年5月27日建設業での事業承継の注意点は?許可の引き継ぎと認可手続き・必要書類、契約や社会保険の確認点・失敗例も弁護士が解説!
- 2026年5月27日事業承継の税金対策は?相続税や贈与税の抑え方と注意点・事業承継税制のポイントも解説!
- 2026年5月20日黒字廃業とは?事業承継できない理由・デメリット・解散清算の手続きと回避策を弁護士が解説!
- 2026年5月20日事業承継税制のメリット・デメリットは?5年間の要件や猶予が打ち切られる場面・評判も弁護士が解説!
- 2026年5月13日農業の事業承継の手続きの流れは?必要書類・費用と税金、親子間の名義・相続トラブルへの備えも弁護士が解説!
- 2026年5月13日事業承継の相続対策とは?具体的な方法や気をつけたい落とし穴・活用できる税制も解説!
- 2026年5月6日事業承継での税理士法人の役割は?費用の相場や相談先の選び方・弁護士との違いも解説!
- 2026年5月6日M&Aの売り手側の手数料相場は?成功報酬の計算方法・契約書の確認点と安く抑えるコツを弁護士が解説!
- 2026年4月22日M&Aでの弁護士費用の相場は?報酬の計算方法・引き継ぎ顧問契約の月額と費用を抑えるポイントも解説!
- 2026年4月22日M&Aが難しいと言われる理由は?失敗率や事例・売り手がつまずきやすい法務ポイントも弁護士が解説!
- 2026年4月15日100万円以下でM&Aされるケースは?安くなる理由・業種と株式譲渡・事業譲渡の注意点を弁護士が解説!
- 2026年4月15日M&Aの価格の決め方は?算定方法・価格決定の流れと、最終価格が変わる契約条項・提示額の判断基準も弁護士が解説!
- 2026年4月12日M&Aの「0円譲渡」とは?条件やメリット・デメリットと考えられるリスクも徹底解説!
- 2026年4月12日ビジネスにおけるM&Aとは?売り手・買い手の目的や手法の違い・契約前の注意点を弁護士が解説!
- 2026年4月12日M&Aとは?意味を簡単にわかりやすく解説!目的・手順・費用と基本用語を弁護士が整理
- 2026年4月12日事業承継の融資の受け先はどこ?銀行・公庫などの支援金や個人と企業ごとの違いも解説!
- 2026年4月12日事業承継の中小企業の課題は?進まない理由や具体例・経営者が取るべき解決策も紹介!
- 2026年4月12日事業承継計画とは?必要性や計画書の具体的な作り方・いつから始めるべきかも解説!
- 2026年4月9日事業承継での弁護士の役割は?依頼するメリットや費用・他の専門家との違いも解説!
- 2026年4月9日事業承継対策の方法は?重要性や優先順位・つまずきやすい3つのポイントも解説!
- 2026年4月9日親の会社を継ぐメリット・デメリットは?勉強すべきこと・継ぐ前の法律トラブルと判断基準を弁護士が解説!
- 2026年4月9日後継者不足の原因とは?7つの具体例と問題点、法律面の障害・解決方法の選び方を弁護士が解説!
- 2026年4月9日後継者不足の解決策・12選!業種別の問題点と成功のポイント、マッチングの契約・権利関係の注意点も弁護士が解説
- 2026年4月9日後継者不足の農業家ができる対策は?農地の引き継ぎ手続き・税制・事例まで弁護士が徹底解説!
- 2026年4月9日事業承継のリスクとは?具体例と放置するデメリット・個人保証や遺留分など法律面の備えと回避のポイントを弁護士が解説!
- 2026年4月9日事業承継の悩み13選!後継者が抱えやすい不安と解決策を、遺留分や先代の口出しなど法律面から弁護士が解説
- 2026年4月9日事業承継の注意点は?よくある質問と承継前に点検したい法律上の項目を弁護士が解説!
- 2026年4月9日長崎県の事業承継を弁護士が解説!支援制度・相談先の使い分けとM&Aで確認したい法律上の注意点
- 2026年4月8日佐賀県の事業承継ガイド!支援メニュー・奨励金・相談窓口と費用、M&Aや税制の注意点も弁護士が解説
- 2026年4月8日大分県の事業承継ガイド!進め方・支援メニュー・相談先と、M&Aで確認したい法務のポイントも弁護士が解説
- 2026年4月7日事業承継特別保証制度とは?メリット・デメリットや要件・申請方法、経営者保証の扱いも弁護士が解説!
- 2026年4月7日事業承継の専門家は誰に頼む?弁護士・税理士の役割分担と選び方・費用・補助金を解説!
- 2026年4月7日事業承継の株式譲渡の方法は?メリットや手続き方法・税金の特例制度についても解説!
- 2026年4月7日事業承継の株価対策とは?自社株評価3方式・引き下げ策と退職金・遺留分の注意点を弁護士が解説!
- 2026年4月7日承継会社とは?分割会社との違い・手続きの流れ・債権者や従業員の保護もわかりやすく解説!
- 2026年4月7日事業承継補助金の対象経費は?枠ごとのルールと見積書の書き方・認められない例を弁護士が解説【2026年】
- 2026年4月7日事業承継の手順は?引き継ぐ3つの要素や必要書類・受けられるサポートもまとめて紹介!
- 2026年4月7日事業承継の税制優遇とは?特例措置の期限(2027年)・使えないケース・納税猶予の打ち切りまで弁護士が解説!
- 2026年4月7日事業承継と会社売却の違いは?売却後の社長の立場・手取り・契約の注意点を弁護士が解説!
- 2026年4月7日事業承継後のトラブルで起こりやすい事例は?原因と対応策・競業避止や債務承継など法的トラブルの防ぎ方も弁護士が解説!
- 2026年4月7日事業承継の費用の相場は?税金・専門家報酬の目安と負担者・補助金まで弁護士が解説!
- 2026年4月7日事業承継の相談先10選を紹介!相談費用は無料なのか・選び方のポイントも解説!
- 2026年4月7日事業承継の企業価値とは?算出方法・価格の目安と、不動産や法律リスクの影響を弁護士が解説!
- 2026年4月6日事業承継の後継者不足の原因は?担い手がいない理由と解決策・親族外承継やM&Aの選択肢も弁護士が解説!
- 2026年4月6日中小企業の事業承継問題とは?課題・問題点と具体例・法律面の注意点を弁護士がわかりやすく解説!
- 2026年4月6日【2026年】事業承継の後継者不在の現状は?不在率の推移・承継方法の割合と解決策を弁護士が解説!
- 2026年4月6日事業承継の補助金や助成金は?補助金と助成金の違い・いくらもらえるか・対象経費と受給後の税務注意点も弁護士が解説!
- 2026年4月6日事業承継の手続きで法人の場合の流れは?必要書類や税金などの費用・補助金もまとめて解説!
- 2026年4月6日事業承継ファンドとは?活用が有効なケースやメリット・デメリットも紹介!
- 2026年4月6日事業承継とは?基本的な考え方や支援制度・手順までをわかりやすく徹底解説!
- 2026年4月6日事業承継税制の要件とは?特例措置と一般措置の違いやメリット・デメリットも解説
- 2026年1月21日事業承継の九州地方ガイド!福岡・熊本など7県の特徴と支援制度・M&Aの動き、県をまたぐ承継の注意点も弁護士が解説
- 2025年12月17日事業承継補助金は親子間でも対象?要件・申請方法と難易度を熊本の弁護士が解説!
- 2025年12月10日事業承継と相続の違いは?自社株の分散リスクや税制・手続きの比較を弁護士が解説!
- 2025年3月7日企業価値を高める5つの方法|メリットや評価方法なども解説
- 2024年11月1日事業承継と廃業はどちらを選ぶべき?それぞれのメリット・デメリットなど
- 2024年10月25日経営承継円滑化法とは?事業承継で活用できる支援制度をわかりやすく解説
- 2024年6月14日農業の事業承継とは?農地の許可・相続の注意点と親族内・第三者承継の進め方を弁護士が解説
- 2024年5月2日相続対策としての事業承継|事業承継税制などの相続税対策も解説
タグ