
事業承継の種類株式とは?黄金株・無議決権株式の使い方と遺留分・名義株の注意点を熊本の弁護士が解説!
CATEGORY

法律事務所Si-Law代表 / 熊本県八代市出身 / 熊本を中心に企業法務支援
後継者には会社を任せたい。けれども、自分がすべての株式を手放してしまうのは、まだ少し不安が残る。そういう方もいらっしゃるのではないでしょうか。
一方で、お子さんが複数いらっしゃる場合、「会社を継ぐ長男に株式を集めたいが、他の子にも財産は残したい」という悩みもよく伺います。株式は会社の経営権そのものですから、相続で等分に分けてしまうと、次の代で意思決定が止まってしまうことがあります。
こうした場面で検討されるのが、会社法が認めている「種類株式」です。議決権のない株式、特定の決議に拒否権を持つ株式(いわゆる黄金株)などを設計することで、財産としての株式と、経営権としての株式を切り分けることができます。
そこで本記事では、事業承継で使われる種類株式の種類と仕組み、黄金株・無議決権株式の具体的な使い方、発行までの手続きと費用、そして遺留分や名義株との関係について解説していきます。熊本市・八代市の同族会社でご相談を受ける際に実際に論点となる点を中心にまとめました。
\事業承継、何から始めるか迷ったら/
事業承継の種類株式とは?普通株式との違いと9つの類型
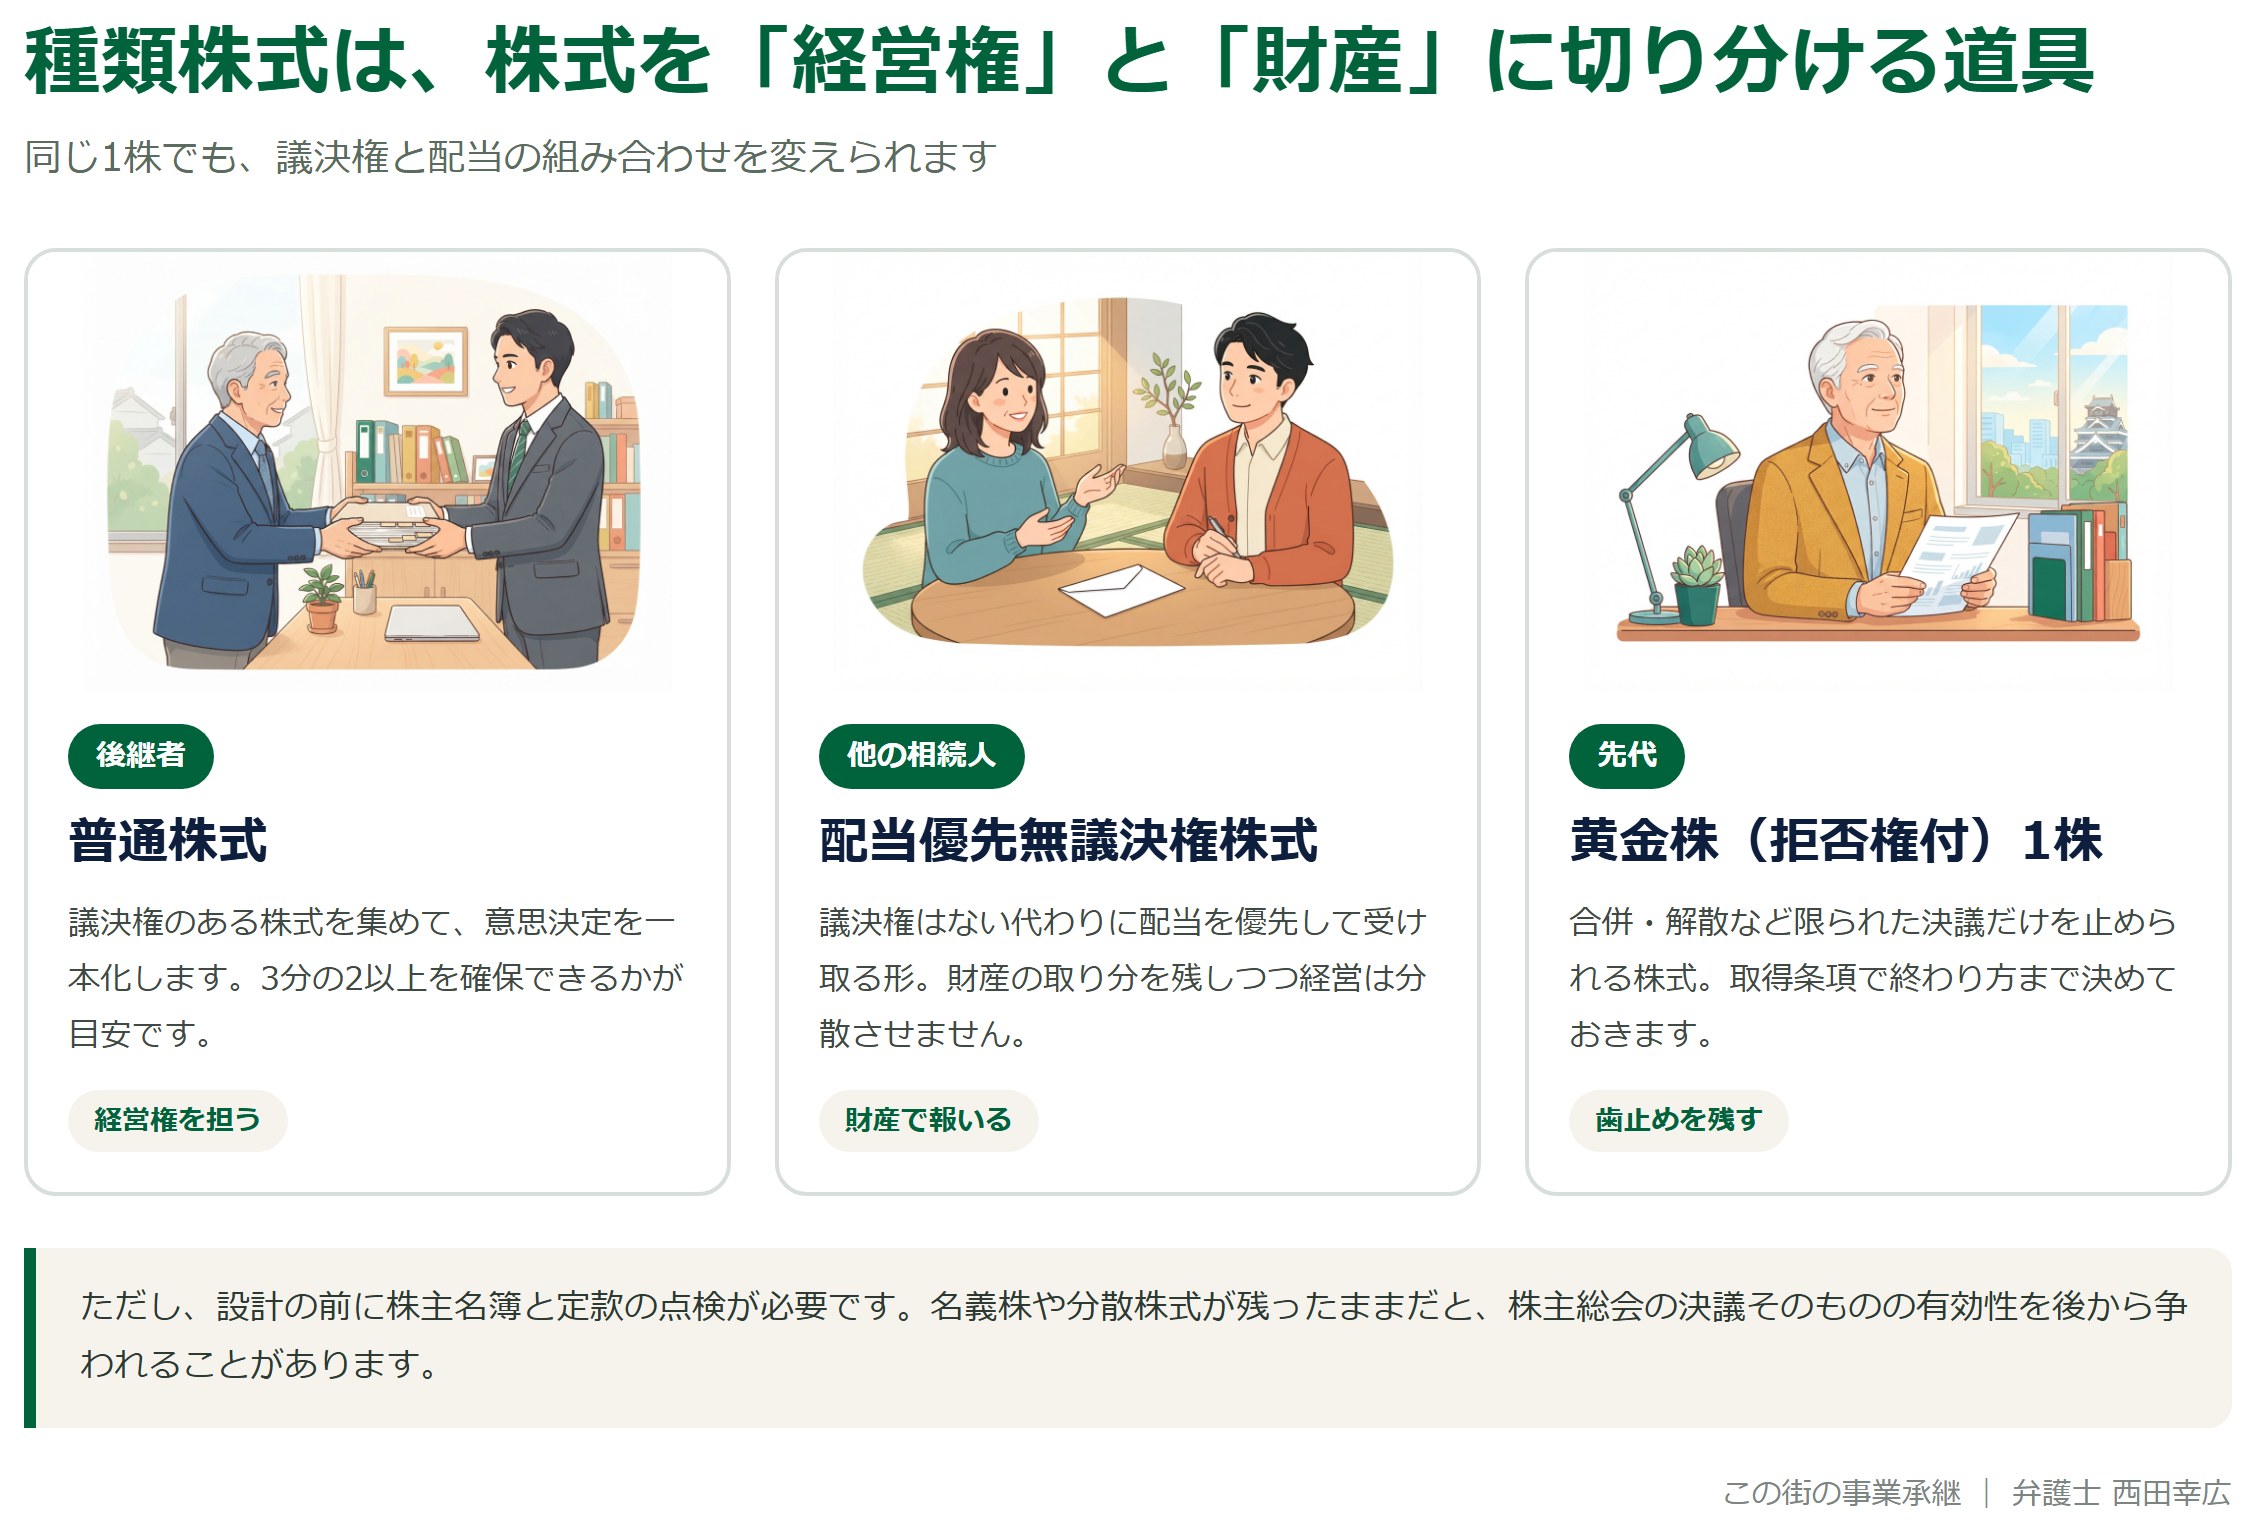
種類株式とは、権利の内容が異なる2種類以上の株式を発行したときの、それぞれの株式のことです。会社法108条1項が、権利の内容を変えられる事項を9つ挙げています。
ふだん「株式」と呼んでいるものは、配当を受け取る権利と、株主総会で議決権を行使する権利が、1株ごとに同じだけ付いている普通株式です。種類株式は、この権利の束を組み替えて、「配当は多めに受け取れるが議決権はない株式」「議決権は1株だけでも特定の決議を止められる株式」といった設計をするものです。
普通株式を後継者に6割、他のお子さんに2割ずつ分けても、定款変更や組織再編には3分の2以上の賛成が必要となるのが原則ですから、残りの4割が反対にまわれば会社は動けなくなります。種類株式を使えば、財産の価値は等分に近づけながら議決権は後継者に集中させる、という設計が可能になります。
会社法が定める9つの類型
会社法108条1項は、次の9つの事項について、普通株式と異なる定めを置けるとしています。中小企業の事業承継で実際に使われるのは、このうち議決権制限・拒否権付・譲渡制限・取得条項付のあたりが中心です。
なお、取締役・監査役の選解任権付種類株式は、非公開会社(全株式に譲渡制限が付いている会社)でなければ発行できないとされています。熊本の同族会社はほぼ非公開会社ですので、この類型も選択肢に入ってきます。
| 類型 | 内容の概要 | 事業承継での使いどころ |
|---|---|---|
| 剰余金の配当 | 配当を優先して受ける/劣後する | 後継者以外の相続人に配当で報いる |
| 残余財産の分配 | 解散時の分配を優先・劣後させる | 配当優先株式とセットで設計する |
| 議決権制限 | 議決権を一部または全部なくす | 株式を分けても経営権を分散させない |
| 譲渡制限 | 譲渡に会社の承認を要する | 株式が社外へ流出するのを防ぐ |
| 取得請求権付 | 株主から会社に買取りを請求できる | 少数株主に出口を用意する |
| 取得条項付 | 一定の事由で会社が強制的に取得できる | 相続・退職を機に株式を回収する |
| 全部取得条項付 | 株主総会決議で全部を取得できる | 分散株式の整理(スクイーズアウト) |
| 拒否権付 | 種類株主総会の決議も必要とする | いわゆる黄金株。先代が歯止めを残す |
| 取締役・監査役の選解任権付 | その種類の株主が役員を選べる | 非公開会社限定。共同経営の枠組みづくり |
熊本の同族会社で種類株式が検討される場面
当事務所でご相談をお受けするなかで種類株式の話が出るのは、おおむね次のような場面です。ひとつは、創業社長が70代に入り、息子さんに代表を譲る段になって「まだ自分の目は残しておきたい」と希望されるケースです。
もうひとつは、きょうだいのうち一人だけが会社に入っており、他の方は県外にお住まいで会社の事情をご存じないケースです。熊本市や八代市の製造業・建設業では、先代名義の不動産を会社が使っているなど、会社と家の財産が混ざっていることも多く、株式だけを等分しても問題が解けないことがあります。
ただ、種類株式は万能な道具ではありません。後述するとおり、使わないほうがよい場面もあります。まずは何を守りたいのかを整理してから、手段を選ぶ順番が大切です。
黄金株(拒否権付種類株式)で先代が最後の歯止めを残す
拒否権付種類株式は、一定の事項について、株主総会の決議に加えて、その種類の株主だけで開く種類株主総会の決議も必要とする株式です。たった1株でも、会社の重要な決定を止められることになるため、実務では「黄金株」と呼ばれています。
事業承継では、普通株式のほとんどを後継者に贈与・譲渡したうえで、黄金株1株だけを先代が持ち続ける、という使い方が代表的です。経営そのものは後継者に任せつつ、会社を売る・解散する・多額の借入をするといった場面では先代の同意が要る形にしておく、という発想です。
どの決議に拒否権を付けるかは定款で決める
拒否権の対象は、定款で具体的に書いておく必要があります。すべての決議を対象にすると後継者が何もできなくなりますので、実際には対象を絞るのが通例です。
よく挙げられるのは、合併・会社分割・株式譲渡などの組織再編、定款変更、取締役の選任・解任、一定額を超える借入や資産の処分、解散などです。どこまで絞るかは、先代が本当に心配しているのは何かという点から逆算して決めることになります。
- 合併・会社分割・事業譲渡など、会社の形を変える決議
- 定款の変更(種類株式の内容そのものを変えられてしまうため)
- 取締役の選任・解任(後継者が一族を外す場面への備え)
- 一定金額を超える借入れ・担保提供・重要な資産の処分
- 解散および残余財産の分配
黄金株が相続されたときの危険
黄金株でもっとも注意が必要なのは、先代が亡くなったときです。黄金株も相続財産ですから、何も手を打っていなければ、相続人に承継されます。会社の事情をご存じない方や、後継者と折り合いの悪い方の手に渡ると、1株で会社の重要決議が止まるという事態になりかねません。
そのため実務では、黄金株に取得条項を付けておき、先代の死亡や一定の年齢到達を事由として会社が取得できるようにしておくのが一般的です。あわせて、定款に相続人等に対する売渡請求の規定を置いておく方法も併用されます。
黄金株を発行する場合は、「どうやって役目を終わらせるか」まで同時に設計しておくこと。これが実務上の勘所になります。
黄金株が向かない場合もある
将来的に第三者への譲渡(M&A)も視野に入れている会社では、黄金株はかえって足かせになります。買い手は、1株で重要決議を止められる株式が残っていることを嫌いますので、譲渡の前に消す作業が必要になります。黄金株は「身内で承継し、先代がしばらく目を配る」局面に向いた道具だとお考えください。
別記事では「事業承継で親子が対立する理由と、株式や役職をめぐる法律上の注意点」、「事業承継の株式譲渡の方法とメリット・手続きの流れ」についても解説していますので、あわせてご覧ください。
\事業承継、何から始めるか迷ったら/
無議決権株式(議決権制限株式)で株式を分けつつ経営権を守る
議決権制限株式は、株主総会での議決権の全部または一部をなくした株式です。議決権をまったく付けないものを、実務では無議決権株式と呼んでいます。
相続で株式を分けざるを得ないとき、もっとも使われているのがこの類型です。後継者には議決権のある普通株式を、他の相続人には無議決権株式を渡すことで、財産としての取り分は確保しながら、議決権は後継者に集めることができます。
配当優先無議決権株式という組み合わせ
議決権をなくすだけでは、受け取る側に納得していただきにくいのが実情です。そこで、議決権をなくす代わりに配当を優先して受けられる設計を組み合わせるのが通例です。これを配当優先無議決権株式と呼びます。
「経営には口を出さないが、利益が出れば先に配当を受け取れる」という形にすることで、会社に入っていないご家族にも説明がしやすくなります。ただし、配当を出せるのは分配可能額の範囲内ですから、赤字が続けば配当は出ません。優先配当を約束したつもりでも実際には支払われない、という不満が後から出ることがある点は、設計の段階でご家族に説明しておくべきところです。
発行できる上限は会社の種類で変わる
議決権制限株式には、発行できる数に上限があります。公開会社では、議決権制限株式が発行済株式の総数の2分の1を超えた場合、直ちに2分の1以下にするための措置をとらなければならないとされています。
一方、全株式に譲渡制限が付いている非公開会社には、この上限の適用はないと解されています。熊本の同族会社はほとんどが非公開会社ですので、議決権のある株式を1割、無議決権株式を9割といった設計も、制度上は可能です。
もっとも、制度上できることと、実際にやってよいことは別です。極端に議決権を絞ると、後に少数株主から不公平だという主張を受ける余地が生まれます。設計の合理性を説明できるかどうかが、実務では問われます。
無議決権株式でも株主の権利は残る
無議決権株式を渡せば、その後は何も言われないというわけではありません。議決権がなくても、株主としての権利の多くは残ります。たとえば、計算書類の閲覧を求める権利、剰余金の配当を受ける権利、会社の行為について差止めや無効を求める訴えを起こす権利などです。
また、議決権制限株式を含む種類株式を発行している会社では、ある決議によって特定の種類の株主が損害を受けるおそれがあるときに、その種類株主総会の決議が必要となる場合があります。議決権をなくしたはずの株主の同意が必要になる、という場面が起こり得るわけです。
「無議決権株式にしたから経営は自由にできる」と考えてしまうと、後で手続きの不備を指摘されることがあります。具体的な場面ごとに確認しておくことをおすすめします。
種類株式を発行するまでの手続きと費用の目安
種類株式を使うには、定款に、発行する各種類の株式の内容と発行可能種類株式総数を定める必要があります。つまり、定款変更が出発点になります。
ここは手続きの順番を間違えると後から覆されやすいところですので、流れを押さえておきましょう。
新しく発行するのか、既存の株式を変えるのか
実務では2つの道があります。ひとつは、定款を変更して新しい種類の株式を定め、それを新たに発行する方法です。もうひとつは、すでに発行されている普通株式の内容を変更して、種類株式にする方法です。
後者のほうが新たな払込みが要らないため使いやすいのですが、株主の権利を一方的に削ることになります。そのため、内容を変更される株式を持つ株主全員の同意を得ておくのが原則的な取扱いだと考えられています。
きょうだい間で話がまとまっていない段階で、先に手続きを進めてしまうと、後から決議の効力を争われることがあります。合意の形成と手続きは、必ずセットで進めてください。
株主総会の特別決議と種類株主総会
定款変更は、株主総会の特別決議によります。議決権を行使できる株主の議決権の過半数を有する株主が出席し、出席した株主の議決権の3分の2以上の賛成が必要となるのが原則です。
さらに、すでに種類株式を発行している会社では、その定款変更によって、ある種類の株主に損害を及ぼすおそれがあるときには、その種類株主総会の決議も必要になります。株主総会だけ開いて登記に進んでしまい、後で手続きの不備が判明する例がありますので、どの決議が必要かは事前に確認が必要です。
議事録も重要です。誰が出席し、どの議決権がどう行使されたかが残っていないと、後の紛争やM&Aの調査の場面で説明ができなくなります。
熊本地方法務局での登記と費用
発行可能種類株式総数と各種類の株式の内容は登記事項ですので、定款変更後は登記申請が必要です。熊本県内の会社の商業・法人登記は、熊本地方法務局(熊本市中央区)で取り扱われています。八代市や人吉市の会社であっても、商業・法人登記の窓口は本局になるとお考えください。
費用は、登記事項の変更にかかる登録免許税が3万円となるのが通例です。新たに株式を発行して資本金が増える場合は、増加した資本金の額に応じた登録免許税(最低3万円)が別にかかります。
これに加えて、定款変更の設計や議事録の作成を専門家に依頼する費用、株価の評価を税理士に依頼する費用がかかります。会社の規模や株主の人数によって幅が大きいため、具体的な金額は個別にお見積りすることになります。
| 段階 | 必要な手続き | 費用・期間の目安 |
|---|---|---|
| 1. 設計 | 何を守るかの整理、株主構成と定款の確認 | 株主名簿・定款・決算書の点検から着手 |
| 2. 合意形成 | 後継者・他の相続人への説明と同意 | 数か月かかることも珍しくない |
| 3. 定款変更 | 株主総会の特別決議(必要なら種類株主総会) | 招集手続に原則1週間以上を確保 |
| 4. 登記 | 発行可能種類株式総数・株式の内容の変更登記 | 登録免許税3万円が通例 |
| 5. 発行・移転 | 募集株式の発行、または贈与・譲渡と名簿の書換え | 株価評価と税務の検討が別途必要 |
\事業承継、何から始めるか迷ったら/
遺留分との関係——種類株式だけでは争いは止まらない
種類株式を使って議決権を後継者に集めても、相続のときの争いが自動的になくなるわけではありません。ここを誤解されたままご相談に来られる方が多いので、はっきりお伝えしておきます。
兄弟姉妹以外の相続人には遺留分が認められており、遺留分を侵害された相続人は、侵害額に相当する金銭の支払いを請求できるのが現行の制度です。
無議決権株式も遺留分の計算には入る
無議決権株式には議決権がありませんが、財産としての価値はあります。したがって、遺留分を計算するうえでは財産として評価されることになります。
問題は、その評価額です。非上場株式は、議決権がないことが価値にどう反映されるのか、評価の方法によって結論が変わり得ます。後継者に渡した議決権のある株式の評価が高く算定されると、他の相続人の遺留分侵害額が大きくなり、後継者が多額の金銭を支払わなければならない事態になりかねません。
会社の株式の大半を後継者に集める設計をするなら、後継者が支払う原資をどこから出すのか(生命保険、会社からの退職金、分割払いの合意など)まで、あわせて考えておく必要があります。
経営承継円滑化法の除外合意・固定合意を併用する
中小企業における経営の承継の円滑化に関する法律(経営承継円滑化法)には、遺留分に関する民法の特例が用意されています。後継者が先代から取得した自社株式について、遺留分の計算から除く合意(除外合意)や、評価額を合意時の価額に固定する合意(固定合意)をすることができる制度です。
ただし、使うためのハードルは低くありません。後継者と推定相続人全員の書面による合意が必要で、そのうえで経済産業大臣の確認と家庭裁判所の許可を得る必要があるとされています。全員の合意が前提ですから、きょうだい間の関係が良好なうちに動くことが実質的な条件になります。
要件や手続きは法令の改正で変わり得ますので、検討される際は最新の情報をご確認ください。
遺言書との組み合わせが現実的な解になることも
種類株式の設計は手続きに時間と費用がかかります。ご相談の内容によっては、まず遺言書を作って株式の帰属をはっきりさせ、遺留分に配慮した財産配分を定めるほうが、早く確実に効く場合があります。
実際、「種類株式を使いたい」とお越しになった方に、株主構成を確認したうえで、遺言書と生前贈与の組み合わせをご提案することもあります。手段から入らず、目的から入る。これが遠回りに見えて最短の道になります。
別記事では「事業承継に遺言書は必要?自社株・遺留分の注意点と作成ステップ」、「事業承継と相続の違い——自社株の分散リスクと手続きの比較」についても解説していますので、あわせてご覧ください。
名義株と分散株式——種類株式より先に片付けること
種類株式の設計に入る前に、必ず確認していただきたいことがあります。それは、いまの株主名簿が本当に正しいのか、という点です。
ここが崩れていると、せっかく定款を変更して種類株式を発行しても、そもそもの株主総会の決議が有効だったのかという疑いが残ってしまいます。
昭和に設立した会社に多い名義株
名義株とは、株主名簿に載っている名義人と、実際に出資をした人が違う株式のことです。かつて株式会社の設立に複数の発起人が必要だった時代、親族や従業員、取引先の方に名前だけを借りて設立した会社が少なくありません。
熊本市や八代市でお話を伺うと、昭和40年代から50年代に設立された会社で、「株主名簿には叔父や当時の従業員の名前が並んでいるが、お金は全部父が出した」という例によく出会います。当時は問題になりませんでしたが、名義人の方が亡くなり、その相続人が株主として権利を主張してくると、一気に難しい話になります。
判例の考え方としては、実際に出資をした人を株主とみる立場が示されていますが、何十年も前のお金の流れを証明するのは容易ではありません。名義人のご本人が健在なうちに整理しておくことが、何よりの備えになります。
名義株の整理の進め方
整理の進め方は、証拠がどれだけ残っているかによって変わります。払込みの記録や、名義を貸しただけだという当時の了解を裏づける資料があれば、名義人の方から確認書をいただいて株主名簿を直す方法が考えられます。
資料が乏しい場合は、名義人の方から実際に株式を買い取る(譲渡を受ける)形で処理することもあります。この場合は譲渡の対価と税務の検討が必要になりますので、税理士と連携して進めることになります。
いずれの方法でも、名義人の方やそのご家族への説明の仕方が結果を左右します。長年の経緯があるご関係ですので、法的な主張を先に立てず、事情を説明して協力をお願いする順番をとることが多いです。
- 設立時の払込みに関する資料(通帳、払込金保管証明、当時の帳簿)を探す
- 名義人またはその相続人の現在の住所・連絡先を確認する
- 名義を貸しただけであることの確認書をいただく
- 資料が足りないときは、対価を払って株式を譲り受ける形を検討する
- 株主名簿を書き換え、以後の総会招集の手続きを正しく行う
相続人等に対する売渡請求を定款に入れておく
会社法は、譲渡制限株式について、相続その他の一般承継で株式を取得した者に対し、その株式を会社に売り渡すよう請求できる旨を定款で定めることを認めています。株主が亡くなり、会社と関わりのない相続人に株式が渡ってしまう事態への備えになります。
ただし、請求には期間の制限があり、相続があったことを知った時から1年以内に行う必要があるとされています。また、会社が自己株式を取得することになるため、分配可能額の範囲でなければならないという財源の制約もあります。
さらに注意が必要なのは、この規定は相手を選べないという点です。先代が亡くなり後継者が株式を相続した場面でも、形式的には請求の対象になり得ます。他の株主が主導して後継者の株式を会社に売り渡させる、という使われ方もあり得ますので、定款に入れる際は会社の株主構成を踏まえて検討してください。
すでに分散してしまった株式を集める方法
株式がすでに何人にも分散している場合、まずは任意の交渉で買い取ることから検討します。価格の折り合いがつけば、これがもっとも穏やかな方法です。
交渉がまとまらない場合の手段として、会社法は、議決権の9割以上を持つ株主が他の株主の株式を強制的に取得できる制度(特別支配株主の株式等売渡請求)や、全部取得条項付種類株式を使う方法、株式併合による方法などを用意しています。種類株式がここで登場するのは、この整理の局面です。
もっとも、これらの手段は少数株主の権利を奪うものですから、価格の決定を裁判所に申し立てられる場合があり、紛争に発展することもあります。使える制度があるからといって安易に進めるのではなく、交渉による解決の余地を先に探るのが実務の順序です。
\事業承継、何から始めるか迷ったら/
種類株式のデメリットと、使わないほうがよいケース
ここまで使い方を見てきましたが、種類株式には相応のデメリットもあります。ご相談の現場では、「種類株式は使わないほうがよい」とお伝えすることも少なくありません。
判断の材料として、主なデメリットを挙げておきます。
株価の評価と税務の扱いに不確実さが残る
非上場の種類株式をいくらと評価するかは、実務上の難問です。配当優先無議決権株式などについては、財産評価の取扱いに関する国税庁の公表資料が参考になりますが、設計が複雑になるほど、評価の方法について見解が分かれる余地が出てきます。
ここで誤解が多いのが、拒否権付種類株式(黄金株)の評価です。「1株だけだから価値はほとんどない」とお考えの方がいらっしゃいますが、拒否権が付いていることを理由に評価を下げる取扱いは示されておらず、普通株式と同様に評価されるのが原則だと考えられています。経営を止める力があることと、税務上の財産価値は別の話だという点に注意が必要です。
評価額が後から争われると、贈与税や相続税の課税額が変わってしまいます。種類株式を使う設計では、必ず税理士に評価の見通しを確認し、その内容を記録に残しておくことをおすすめします。税務の取扱いは改正されることがありますので、最新の通達や公表資料をご確認ください。
第三者への譲渡(M&A)の局面で足かせになる
後継者が見つからず、最終的に第三者への譲渡を選ぶ会社も増えています。熊本県内でも、親族内に後継者がいないまま相談に来られるケースが大半を占めるようになりました。
そのとき、黄金株や無議決権株式が残っていると、買い手は全株式を円滑に取得できるのかを慎重に確認します。整理のために時間と費用がかかり、価格の交渉でも不利に働くことがあります。
将来の選択肢として第三者承継を残しておきたい会社では、種類株式はできるだけ使わず、譲渡制限と株主名簿の整備で足りるかを先に検討したほうが無理がありません。
事業承継税制(納税猶予)との相性を先に確認する
事業承継税制は、後継者が自社株式を贈与・相続で取得したときの贈与税・相続税の納付を猶予する制度です。熊本県内でも、特例措置を使うために計画を提出された会社が相当数あります。
注意すべきなのは、この制度が議決権のある株式を前提に組まれている点です。議決権に制限のある株式は猶予の対象にならないと整理されており、無議決権株式を増やす設計が、結果として税制の適用範囲を狭めてしまうことがあります。
また、特例措置には計画の提出期限や適用期限が設けられており、改正によって動いてきた経緯があります。税制を併用する前提で種類株式を検討されるのであれば、設計に入る前に、適用の可否と期限を税理士にご確認ください。順番を逆にすると、やり直しの費用が発生します。
定款が複雑になり、次の代に引き継げなくなる
もっとも現実的なデメリットは、これかもしれません。精緻に設計された種類株式は、設計した当事者がいなくなると、なぜそうなっているのかを誰も説明できなくなります。
20年後、三代目が会社を動かそうとしたときに、定款に書かれた拒否権の意味が分からず手が止まる。こうした事態を避けるには、設計の趣旨を文書で残し、取得条項などの出口をあらかじめ定款に入れておくことが欠かせません。
複雑な仕組みは、作るときより畳むときに難しくなります。この視点を忘れないでいただきたいところです。
- 評価額が後から争われ、課税額が変わる可能性がある
- 第三者への譲渡(M&A)の際に整理の手間と費用がかかる
- 定款が複雑化し、次の代で趣旨が分からなくなる
- 設計・登記・評価にそれぞれ専門家の費用がかかる
- 株主間の合意形成に時間がかかり、途中で頓挫することがある
別記事では「事業承継は他人にもできる?株式の引き継ぎ手続きと継ぐ側の注意点」、「事業承継の株価対策——自社株評価3方式と退職金・遺留分の注意点」についても解説していますので、あわせてご覧ください。
種類株式の代わりになる選択肢——属人的株式・信託・持株会
種類株式は登記が必要で、設計にも費用がかかります。実は、同じ目的を別の方法で達成できることがあり、そちらのほうが身の丈に合う会社も少なくありません。
ご相談の場では、次の3つと比べてから決めていただくようにしています。
属人的株式なら登記は要らない
非公開会社では、剰余金の配当、残余財産の分配、議決権について、株主ごとに異なる取扱いを定款で定めることが認められています。これを実務では属人的株式または属人的定めと呼びます。
種類株式が「株式」に権利を結びつけるのに対し、属人的株式は「人」に結びつけます。たとえば「先代が保有する株式は1株につき100個の議決権を有する」と定めれば、持株比率を下げても議決権は維持できます。先代が亡くなって相続されれば、その人に結びついた定めは働かなくなるのが原則ですから、黄金株のような出口の問題が起きにくいという利点もあります。
そして、属人的定めは登記事項ではないとされているため、登記をしなくて済みます。ただし、定めを設けるには総株主の半数以上であって総株主の議決権の4分の3以上という、特別決議よりも重い多数が必要です。また、持株比率と議決権が極端に乖離する定めは、裁判例で効力が否定された例もあり、無制限に使えるわけではありません。
| 種類株式 | 属人的株式 | 民事信託 | |
|---|---|---|---|
| 結びつく対象 | 株式そのもの | 特定の株主(人) | 受託者に移した財産 |
| 必要な決議 | 特別決議(3分の2以上) | 半数以上かつ議決権4分の3以上 | 決議は不要(契約または遺言) |
| 登記 | 必要(登録免許税3万円が通例) | 不要とされている | 株主名簿の書換えが必要 |
| 相続後の効力 | 株式に付いたまま承継される | 原則として働かなくなる | 契約で定めた順序で続く |
| 向いている場面 | 株式を分けつつ議決権を集める | 先代が議決権だけ残す | 判断能力の低下に備える |
民事信託で議決権と配当を分ける
自社株式を信託し、議決権の行使については後継者を指図権者とし、配当を受ける権利はご本人や他のご家族に残す、という設計も可能です。先代の判断能力が落ちたときに株主総会が開けなくなる事態への備えとして検討されます。
受益者が亡くなった後の次の受益者まで決めておける仕組みもあり、二代先までの承継を一度に設計できる点が種類株式との違いです。一方で、受託者を誰にするか、信託の報酬や期間をどうするかといった検討事項が増え、税務の取扱いも複雑になります。
家族の関係や会社の規模によって向き不向きが大きい手段です。「信託にすれば解決する」という性質のものではありませんので、他の方法と並べて比べていただくのが安全です。
従業員に株式を持たせる場合の注意
従業員持株会をつくる場合は、配当優先無議決権株式を使うのが通例です。議決権は会社に残しつつ業績が上がれば配当で報いる形にし、退職時に会社が買い戻せるよう取得条項を組み合わせます。
ただし、退職や相続のたびに株式が社外へ出ていく可能性が生まれます。熊本の中小企業では、株式ではなく賞与や退職金の制度で報いるほうが管理の手間を考えると現実的だという結論になることも多いです。
\事業承継、何から始めるか迷ったら/
熊本・八代で種類株式を検討するときの進め方と相談先
最後に、熊本県内で実際に検討を進める場合の段取りをまとめます。
複数の専門家が関わる話ですので、誰に何を頼むのかを整理しておくと、無駄な行き違いが減ります。
公的な相談窓口から入る方法
熊本県には、国の施策として設けられた事業承継・引継ぎ支援センターがあり、熊本商工会議所内に置かれています。親族内承継のご相談も、第三者承継のご相談も、無料で受け付けられています。
また、商工会議所・商工会、取引のある金融機関、よろず支援拠点なども入口になります。まず全体像を整理したい段階であれば、こうした公的な窓口から入るのは合理的です。
ただし、種類株式の設計のように、定款の条項をどう書くか、株主間でどう合意するかという段階に入ると、法律の専門家が設計に加わる必要が出てきます。
弁護士・税理士・司法書士の役割分担
大まかには、株主間の合意と定款の設計、紛争になりそうな論点の整理が弁護士の領域です。株価の評価と税負担の試算は税理士、登記の申請は司法書士が担います。
種類株式は、この三者の判断が絡み合う分野です。税務だけで設計すると会社法上の手続きに穴が残り、会社法だけで設計すると思わぬ課税が生じます。誰か一人に丸投げせず、方針を共有しながら進めることが結果的に早道です。
当事務所では、弁護士と司法書士の業務を一つの窓口でお受けできる体制をとっています。税務については、連携している税理士とともに検討を進めています。
相談の前に用意しておくと話が早い資料
ご相談にあたって、次の資料をお持ちいただけると、その日のうちに具体的な見通しをお示しできることが多くなります。すべてそろっていなくても構いません。
特に、株主名簿と現在の定款は欠かせません。この2つを突き合わせた段階で、名義株の疑いや、譲渡制限の有無、種類株式を使えるかどうかの見当がつきます。
- 現在の定款(登記事項証明書に添付の定款ではなく、会社保管の原本)
- 株主名簿、または株主の氏名・持株数が分かるもの
- 直近3期分の決算書・税務申告書
- 登記事項証明書(履歴事項全部証明書)
- 株主の家族関係が分かるもの(相続人の見当をつけるため)
- 過去の株式の贈与・譲渡に関する契約書や贈与税の申告書
種類株式は、「財産としての株式」と「経営権としての株式」を切り分けるための会社法上の道具です。黄金株で先代が最後の歯止めを残す、無議決権株式で株式を分けながら議決権を後継者に集める、といった設計が可能になります。
一方で、株価評価や税務の不確実さ、第三者承継のときの足かせ、定款が複雑になり次の代に引き継げなくなるといったデメリットもあります。そして何より、名義株や分散株式の整理という土台の作業を飛ばして設計に入っても、後から決議の有効性を疑われてしまいます。
手段から入らず、何を守りたいのかという目的から入る。株主名簿と定款を突き合わせ、ご家族の関係とあわせて見る。熊本市・八代市の同族会社では、この順番を守るだけで解決の見通しが立つことも少なくありません。
当事務所では、熊本市・八代市を中心に事業承継のご相談をお受けしています。お気軽にご相談ください。
\事業承継、何から始めるか迷ったら/
\じっくり相談したい方は、メールでもお受けしています/

まずはお気軽にご連絡ください
受付時間/AM8:30~PM5:30(土日・祝休)
 コラム一覧に戻る
事務所概要
熊本
熊本市東区桜木3-1-30 ヴィラSAWADA NO.6 102号室
福岡
福岡県福岡市中央区天神2丁目2番12号T&Jビルディング7F
コラム一覧
- 2026年11月6日事業承継の種類株式とは?黄金株・無議決権株式の使い方と遺留分・名義株の注意点を熊本の弁護士が解説!
- 2026年11月5日学習塾の事業承継はどう進める?熊本の個別指導塾を引き継ぐ手順と生徒名簿・前受金・特定商取引法の注意点を熊本の弁護士が解説!
- 2026年11月4日「引き渡しの二週間前に、前提が崩れました」——それでも承継が成立した会社が、最後に決めたこと
- 2026年11月4日製造業の事業承継はどう進める?熊本の下請け工場を引き継ぐ手順と取引先の同意・設備リースの注意点を弁護士が解説!
- 2026年11月3日旅館・ホテルの事業承継は許可を引き継げる?熊本の温泉旅館で必要な手続きと相続・譲渡の違いを弁護士が解説!
- 2026年11月2日「この相手でいいのか、まだ分からないんです」——条件がすべて整った日に、社長の気持ちが止まる理由
- 2026年11月2日運送業の事業承継は認可が必要?熊本の運送会社が許可を引き継ぐ手順と運行管理者・相続の届出を熊本の弁護士が解説!
- 2026年11月1日熊本商工会議所・商工会の事業承継支援はどこまで?専門家派遣や事業承継診断で頼める範囲と弁護士が必要になる場面を熊本の弁護士が解説!
- 2026年10月30日阿蘇市・阿蘇郡の事業承継はどう進める?旅館とあか牛の畜産・牧野の入会権を引き継ぐ手順と阿蘇支部での手続きを熊本の弁護士が解説!
- 2026年10月29日熊本の伝統工芸は後継者を募集できる?小代焼・肥後象がん・山鹿灯籠の工房を引き継ぐ手順と屋号・商標・道具の譲渡を熊本の弁護士が解説!
- 2026年10月28日家族経営協定は熊本の農家にも必要?農地や機械の名義・専従者給与と兄弟間のトラブルを防ぐ書き方を熊本の弁護士が解説!
- 2026年10月28日「オーナーが代わったら、スタッフは残ってくれますか」——買い手が最後まで確かめていたのは、数字ではなく人のことだった
- 2026年10月27日熊本でM&Aを進めるには?県内の買い手の探し方・価格の決まり方と仲介会社の選び方を熊本の弁護士が解説!
- 2026年10月26日「うちは売っても値段がつかないと言われました」——同じ売上なのに評価が分かれる会社、その差は社長の報酬の取り方に出る
- 2026年10月26日人吉市・球磨地域の事業承継はどう進める?焼酎蔵の酒類製造免許の引き継ぎと人吉支部での手続き・相談先を熊本の弁護士が解説!
- 2026年10月25日水俣市で会社や店を次に引き継ぐには?甘夏・水俣茶・温泉旅館の承継と水俣から使える窓口・登記の進め方を熊本の弁護士が解説!
- 2026年10月24日菊池市の事業承継はどう進める?畜産・農業・運送業の引き継ぎと市内で分かれる裁判所・法務局の管轄を熊本の弁護士が解説!
- 2026年10月23日玉名市の事業承継はどう進める?農業・海苔・旅館の家族経営を引き継ぐ手順と玉名支部での手続き・相談先を熊本の弁護士が解説!
- 2026年10月22日事業承継の費用は総額いくら?熊本の中小企業の内訳相場と税金・専門家報酬・登記費用を抑える方法を熊本の弁護士が解説!
- 2026年10月21日「本当に、こんな資料まで必要なんですか」——買収監査で社長の心が折れかける日に、先に知っておきたいこと
- 2026年10月21日事業承継は取引銀行に相談していい?熊本の地元金融機関に頼める支援と手数料・情報管理の注意点を熊本の弁護士が解説!
- 2026年10月20日八代市の事業承継はどう進める?い草・農業・港湾関連の引き継ぎと八代支部での手続き・相談先を熊本の弁護士が解説!
- 2026年10月19日「次に渡せる状態にしておきたい」——後継者のいない給油所が、灯を消さずに次の担い手へ渡るまで
- 2026年10月19日熊本で農業の後継者を募集するには?無料で使える窓口と第三者継承の流れ・農地法3条の許可
- 2026年10月18日熊本市で事業承継を進める手順は?自社株・不動産の名義変更と法務局・裁判所の管轄、地場産業ごとの注意点を熊本の弁護士が解説!
- 2026年10月17日天草で事業承継を進めるには?漁業権・漁船と許認可の引き継ぎ方と相談窓口・登記の管轄
- 2026年10月16日熊本県事業承継・引継ぎ支援センターの無料相談はどこまで?後継者人材バンクと無料窓口の使い分け
- 2026年10月15日個人版事業承継税制とは?特定事業用資産の要件と2028年の期限・小規模宅地等の特例との選び方
- 2026年10月14日飲食店の事業承継の手続きは?オーナーチェンジの段取りと営業許可・賃貸借を弁護士が解説
- 2026年10月14日「金額は我慢します。社員さえ大事にしてもらえるなら」——その一言が、数年後にいちばん重い後悔になる
- 2026年10月13日クリニックの事業承継の手続きは?医療法人と個人診療所の違い・保険指定の空白を弁護士が解説
- 2026年10月12日介護事業の事業承継で指定は引き継げる?株式譲渡と事業譲渡の違い・相続と公募制の注意点
- 2026年10月12日「親会社が、破産しました」——その電話から、山あいの介護施設が閉じずに済むまで
- 2026年10月11日農業の法人化は事業承継に有利?失敗例とデメリット・農地の納税猶予を熊本の弁護士が解説
- 2026年10月9日「お相手は、もう何社かご紹介しています」——大手仲介会社の担当者が来た日に、社長が確かめるべきだったこと
- 2026年10月6日事業承継の読み方は?「事業継承」との違いと意味・3つの種類と進め方を熊本の弁護士が解説!
- 2026年10月5日「後継者を見つけてきました」と社長が言った日|身近な相手ほど、先に整えておきたいこと
- 2026年10月5日事業承継士とは?難易度・費用と「意味ない」と言われる理由、依頼前に確認する3点
- 2026年9月23日事業承継の仲介手数料はいくら?相場とレーマン方式の計算・契約書で見る専任とテール条項
- 2026年9月23日事業承継で連帯保証人はどうなる?経営者保証の解除要件と相続時の扱いを弁護士が解説
- 2026年9月18日あんなに前向きだった社長が、なぜ「断る」と言ったのか|事業承継が沈黙で壊れる理由と防ぎ方
- 2026年9月16日事業承継に遺言書は必要?自社株・遺留分の注意点や作成ステップを解説!
- 2026年9月16日事業承継で無償譲渡はできる?税金と契約書に入れる条項・後から覆されるリスクを弁護士が解説
- 2026年9月9日【2026年】事業承継の平均年齢は?準備を始める年齢の目安と認知症になる前の備えを弁護士が解説
- 2026年9月9日事業承継で妻が会社を継ぐことはできる?自社株の扱いと相続・離婚のときの注意点を弁護士が解説
- 2026年9月2日事業承継は他人にもできる?株式の引き継ぎ手続きと会社を継ぐ側の注意点を弁護士が解説
- 2026年9月2日【2026年版】事業承継・M&A補助金の金額はいくら?枠別の上限額・成功報酬がどこまで戻るかを弁護士が解説
- 2026年8月26日事業承継の消費税は個人事業主でもかかる?相続時の納税義務やインボイス登録・届出の期限を解説!
- 2026年8月26日事業承継の5年間とは?事業承継税制の手続きと5か年計画の作り方・何年かかるかを弁護士が解説
- 2026年8月19日事業承継への自治体の取り組みは?後継者マッチングの流れと民間仲介との違いを弁護士が解説
- 2026年8月19日事業承継補助金は個人事業主も使える?親子承継で使える枠と要件・申請手順を弁護士が解説
- 2026年8月12日零細企業の事業承継はできる?進め方と後継者がいない場合の対処法・従業員への承継を弁護士が解説
- 2026年8月12日事業承継者を募集する方法5選!第三者承継の流れと注意点を解説!
- 2026年8月5日事業承継が難しい10の理由とは?失敗事例や具体的な解決策も一挙ご紹介
- 2026年8月5日事業承継税制で相続税は免除される?特例措置の期限と猶予が打ち切られたときの負担を弁護士が解説
- 2026年7月22日事業承継の最適なタイミングは?年齢別の目安と専門家に相談する時期・動くべきサインも解説!
- 2026年7月22日事業承継で個人から法人にすべき?違いと判断基準・代替わりの手続きと期限を熊本の弁護士が解説
- 2026年7月15日事業承継税制の延長はいつまで?特例承継計画の期限・スケジュールと使う前の注意点を弁護士が解説!
- 2026年7月15日事業承継ガイドラインとは?3つの柱・5つの手順と法的拘束力・関連ガイドラインとの関係を弁護士が解説!
- 2026年7月8日事業承継のマッチング支援とは?費用・進め方とリスク対策・相談先の選び方を弁護士が解説!
- 2026年7月8日【弁護士監修】事業承継の失敗事例13選!うまくいかない兆候・原因と紛争を防ぐ回避策を解説!
- 2026年7月1日熊本県の事業承継はどこに相談?補助金・支援制度と後継者探し・法律面の注意点を弁護士が解説!
- 2026年7月1日事業承継とM&Aの違いとは?選び方やメリット・デメリットをわかりやすく解説!
- 2026年6月24日【2026年最新版】事業承継に使える補助金は?対象経費・申請手順・親子間承継・リスキリング助成金との違いも解説!
- 2026年6月24日事業承継でやるべきことは?準備リスト・手順・必要書類を承継タイプ別に弁護士が解説
- 2026年6月17日【2026年】後継者不足の業界15選|後継者がいない仕事・今後危ない業種と対策を弁護士が解説
- 2026年6月17日事業譲渡で従業員はどうなる?同意書・有給休暇・勤続年数と法律上のルールを弁護士が解説!
- 2026年6月10日事業承継で親子が対立する理由は?起こりやすいトラブル・失敗例と、株式や役職をめぐる法律上の注意点も弁護士が解説!
- 2026年6月10日有限会社の事業承継でかかる税金は?節税方法・無償譲渡の注意点と会社法上の手続きを弁護士が解説!
- 2026年6月3日【2026年最新】事業承継補助金の採択率は?上げるための準備と「怪しい」業者への注意点も解説!
- 2026年6月3日事業承継での税理士の費用相場は?高くなるケース・丸投げの金額と資金計画・弁護士との使い分けも解説!
- 2026年5月27日建設業での事業承継の注意点は?許可の引き継ぎと認可手続き・必要書類、契約や社会保険の確認点・失敗例も弁護士が解説!
- 2026年5月27日事業承継の税金対策は?相続税や贈与税の抑え方と注意点・事業承継税制のポイントも解説!
- 2026年5月20日黒字廃業とは?事業承継できない理由・デメリット・解散清算の手続きと回避策を弁護士が解説!
- 2026年5月20日事業承継税制のメリット・デメリットは?5年間の要件や猶予が打ち切られる場面・評判も弁護士が解説!
- 2026年5月13日農業の事業承継の手続きの流れは?必要書類・費用と税金、親子間の名義・相続トラブルへの備えも弁護士が解説!
- 2026年5月13日事業承継の相続対策とは?具体的な方法や気をつけたい落とし穴・活用できる税制も解説!
- 2026年5月6日事業承継での税理士法人の役割は?費用の相場や相談先の選び方・弁護士との違いも解説!
- 2026年5月6日M&Aの売り手側の手数料相場は?成功報酬の計算方法・契約書の確認点と安く抑えるコツを弁護士が解説!
- 2026年4月22日M&Aでの弁護士費用の相場は?報酬の計算方法・引き継ぎ顧問契約の月額と費用を抑えるポイントも解説!
- 2026年4月22日M&Aが難しいと言われる理由は?失敗率や事例・売り手がつまずきやすい法務ポイントも弁護士が解説!
- 2026年4月15日100万円以下でM&Aされるケースは?安くなる理由・業種と株式譲渡・事業譲渡の注意点を弁護士が解説!
- 2026年4月15日M&Aの価格の決め方は?算定方法・価格決定の流れと、最終価格が変わる契約条項・提示額の判断基準も弁護士が解説!
- 2026年4月12日M&Aの「0円譲渡」とは?条件やメリット・デメリットと考えられるリスクも徹底解説!
- 2026年4月12日ビジネスにおけるM&Aとは?売り手・買い手の目的や手法の違い・契約前の注意点を弁護士が解説!
- 2026年4月12日M&Aとは?意味を簡単にわかりやすく解説!目的・手順・費用と基本用語を弁護士が整理
- 2026年4月12日事業承継の融資の受け先はどこ?銀行・公庫などの支援金や個人と企業ごとの違いも解説!
- 2026年4月12日事業承継の中小企業の課題は?進まない理由や具体例・経営者が取るべき解決策も紹介!
- 2026年4月12日事業承継計画とは?必要性や計画書の具体的な作り方・いつから始めるべきかも解説!
- 2026年4月9日事業承継での弁護士の役割は?依頼するメリットや費用・他の専門家との違いも解説!
- 2026年4月9日事業承継対策の方法は?重要性や優先順位・つまずきやすい3つのポイントも解説!
- 2026年4月9日親の会社を継ぐメリット・デメリットは?勉強すべきこと・継ぐ前の法律トラブルと判断基準を弁護士が解説!
- 2026年4月9日後継者不足の原因とは?7つの具体例と問題点、法律面の障害・解決方法の選び方を弁護士が解説!
- 2026年4月9日後継者不足の解決策・12選!業種別の問題点と成功のポイント、マッチングの契約・権利関係の注意点も弁護士が解説
- 2026年4月9日後継者不足の農業家ができる対策は?農地の引き継ぎ手続き・税制・事例まで弁護士が徹底解説!
- 2026年4月9日事業承継のリスクとは?具体例と放置するデメリット・個人保証や遺留分など法律面の備えと回避のポイントを弁護士が解説!
- 2026年4月9日事業承継の悩み13選!後継者が抱えやすい不安と解決策を、遺留分や先代の口出しなど法律面から弁護士が解説
- 2026年4月9日事業承継の注意点は?よくある質問と承継前に点検したい法律上の項目を弁護士が解説!
- 2026年4月9日長崎県の事業承継を弁護士が解説!支援制度・相談先の使い分けとM&Aで確認したい法律上の注意点
- 2026年4月8日佐賀県の事業承継ガイド!支援メニュー・奨励金・相談窓口と費用、M&Aや税制の注意点も弁護士が解説
- 2026年4月8日大分県の事業承継ガイド!進め方・支援メニュー・相談先と、M&Aで確認したい法務のポイントも弁護士が解説
- 2026年4月7日事業承継特別保証制度とは?メリット・デメリットや要件・申請方法、経営者保証の扱いも弁護士が解説!
- 2026年4月7日事業承継の専門家は誰に頼む?弁護士・税理士の役割分担と選び方・費用・補助金を解説!
- 2026年4月7日事業承継の株式譲渡の方法は?メリットや手続き方法・税金の特例制度についても解説!
- 2026年4月7日事業承継の株価対策とは?自社株評価3方式・引き下げ策と退職金・遺留分の注意点を弁護士が解説!
- 2026年4月7日承継会社とは?分割会社との違い・手続きの流れ・債権者や従業員の保護もわかりやすく解説!
- 2026年4月7日事業承継補助金の対象経費は?枠ごとのルールと見積書の書き方・認められない例を弁護士が解説【2026年】
- 2026年4月7日事業承継の手順は?引き継ぐ3つの要素や必要書類・受けられるサポートもまとめて紹介!
- 2026年4月7日事業承継の税制優遇とは?特例措置の期限(2027年)・使えないケース・納税猶予の打ち切りまで弁護士が解説!
- 2026年4月7日事業承継と会社売却の違いは?売却後の社長の立場・手取り・契約の注意点を弁護士が解説!
- 2026年4月7日事業承継後のトラブルで起こりやすい事例は?原因と対応策・競業避止や債務承継など法的トラブルの防ぎ方も弁護士が解説!
- 2026年4月7日事業承継の費用の相場は?税金・専門家報酬の目安と負担者・補助金まで弁護士が解説!
- 2026年4月7日事業承継の相談先10選を紹介!相談費用は無料なのか・選び方のポイントも解説!
- 2026年4月7日事業承継の企業価値とは?算出方法・価格の目安と、不動産や法律リスクの影響を弁護士が解説!
- 2026年4月6日事業承継の後継者不足の原因は?担い手がいない理由と解決策・親族外承継やM&Aの選択肢も弁護士が解説!
- 2026年4月6日中小企業の事業承継問題とは?課題・問題点と具体例・法律面の注意点を弁護士がわかりやすく解説!
- 2026年4月6日【2026年】事業承継の後継者不在の現状は?不在率の推移・承継方法の割合と解決策を弁護士が解説!
- 2026年4月6日事業承継の補助金や助成金は?補助金と助成金の違い・いくらもらえるか・対象経費と受給後の税務注意点も弁護士が解説!
- 2026年4月6日事業承継の手続きと流れは?法人の必要書類・期限・費用を熊本の弁護士が解説
- 2026年4月6日事業承継ファンドとは?活用が有効なケースやメリット・デメリットも紹介!
- 2026年4月6日事業承継とは?基本的な考え方や支援制度・手順までをわかりやすく徹底解説!
- 2026年4月6日事業承継税制のデメリットは?要件と一般措置の違い・打ち切りの負担を弁護士が解説
- 2026年1月21日事業承継の九州地方ガイド!福岡・熊本など7県の特徴と支援制度・M&Aの動き、県をまたぐ承継の注意点も弁護士が解説
- 2025年12月17日事業承継補助金は親子間でも対象?要件・申請方法と難易度を熊本の弁護士が解説!
- 2025年12月10日事業承継と相続の違いは?自社株の分散リスクや税制・手続きの比較を弁護士が解説!
- 2025年3月7日企業価値を高める5つの方法|メリットや評価方法なども解説
- 2024年11月1日事業承継と廃業はどちらを選ぶべき?それぞれのメリット・デメリットなど
- 2024年10月25日経営承継円滑化法とは?事業承継で活用できる支援制度をわかりやすく解説
- 2024年6月14日農業の事業承継とは?農地の許可・相続の注意点と親族内・第三者承継の進め方を弁護士が解説
- 2024年5月2日相続対策としての事業承継|事業承継税制などの相続税対策も解説
タグ