
事業承継の株価対策とは?自社株評価3方式・引き下げ策と退職金・遺留分の注意点を弁護士が解説!
CATEGORY

法律事務所Si-Law代表 / 熊本県八代市出身 / 熊本を中心に企業法務支援
ある日、税理士から「株価が上がっていますね」と言われ、心配になった方もいらっしゃるのではないでしょうか。
事業承継の株価対策は、自社株がどのように評価されるかを把握し、その負担をできるだけ軽くするための大切な準備です。
特に親族内承継では、評価額が高いほど後継者の税負担が重くなるため、早めの対策が欠かせません。
ですが、株価対策と聞いても「何から始めればよいのか」「いつ動けば間に合うのか」と迷ったうえで先送りにしてしまい、あとから慌てるケースも少なくありません。
そこで本記事では、株価対策の必要性や評価の仕組み、代表的な3つの評価方式や具体的な引き下げ策までをまとめて解説しました。
まずは全体の流れを知り、「どこから整えるべきか」を考えるきっかけにしていただければ幸いです。
\事業承継、何から始めるか迷ったら/
事業承継の株価対策とは
事業承継の株価対策とは、後継者へ株式を引き継ぐ前に「税法上の自社株評価」を適正な水準に整えておく取り組みのことです。
ここでの株価は、市場で売買される株価とは異なり、国税庁が定める評価ルールに基づいて計算される「相続税や贈与税の算定に使われる価格」です。
この評価額が高過ぎると、贈与税や相続税の負担が重くなり、納税のために資金繰りが苦しくなるケースもあります。
状況によっては、借入を増やしたり資産を手放さざるを得なかったりする場合も出てくるでしょう。
反対に、事前に株価対策を進めておけば、税負担を抑えながら後継者へ株式を集中的に移しやすくなるため、早めの行動が会社の安心につながると考えます。
株価対策では、まず評価方法を理解し、配当の方針・利益の残し方・資産の持ち方を見直す必要があるので、基本から順番に確認しておくとよいでしょう。
事業承継における株価対策の必要性とメリット
事業承継における株価対策は「税金を安くしたいからやる」という話だけではなく、後継者の資金負担・会社の資金繰り・親族間の関係など、経営と家族の両方に深く関わってきます。
ここでは、代表的な5つのメリットをご紹介します。
- 相続税・贈与税の負担を軽減できる
- 後継者の資金準備の負担を減らせる
- 納税資金の不足リスクを回避できる
- 親族間のトラブルを未然に防げる
- 株価高騰後の「手遅れ」状態を避ける
将来を見据えながら、自社の状況と照らし合わせてみてください。
相続税・贈与税の負担を軽減できる
まず大きなメリットは、相続税や贈与税の負担を抑えられる点です。
中小企業では自社株の評価が相続財産の大半を占めることも多く、対策をしないまま相続を迎えると、想像以上の税額になる可能性があります。
そこで、配当方針・利益の出し方・保有資産の見直しをおこなうことで、評価額を適正な範囲で整えることができます。
もちろん、度を超えた株価対策は税務上の否認リスクがあります。
例えば、以下のような内容です。
- 経済的合理性を欠く取引
- 実態をともなわない契約や取引
- 相続開始直前の駆け込み的な対策
- 合理的な理由のない資産の移転
- 過大な役員退職金の支給
ルールを理解してしっかりと準備を重ねれば、後継者の納税額も現実的な水準に近付くでしょう。
事業承継の税金対策については、以下の記事も参考にしてください。
関連記事:事業承継の税金対策は?相続税や贈与税の抑え方と注意点・事業承継税制のポイントも解説!
後継者の資金準備の負担を減らせる
事業承継では、税金を払うだけでなく、他の相続人から株式を買い取るための資金も必要になります。
株価が高いままでは、後継者が用意しなければならない金額が大きくなり、結果として借入に頼らざるを得ない場面が出てくるかもしれません。
あらかじめ自社株の評価を下げておけば、株式の買取資金に加え、相続税・贈与税の負担も軽くなるため、後継者が事業の運営や投資に回せる余裕が生まれます。
スタート時点で過度な借入を抱えさせないことは、会社の将来を守るうえでも重要なポイントと言えるでしょう。
納税資金の不足リスクを回避できる
相続が発生した場合、相続の開始があったことを知った日の翌日から10ヵ月以内に申告・納税しなければなりません。
自社株や事業用不動産など、すぐに現金化しづらい資産が多い会社では、納税資金を用意するために慌てて資産売却をおこなったり、急な借入をしたりする事態も考えられます。
ですが、あらかじめ自社株の評価額を適正な水準まで引き下げておけば、相続税・贈与税そのものが軽くなります。
必要となる納税資金が小さくなるため、資金繰りに追われる状況を避けやすくなるでしょう。
さらに法人版事業承継税制を利用することで、一定の条件のもとで相続税・贈与税の納税が猶予されるので、後継者が資金を確保するまでの時間を十分に確保することが可能です。
株価対策は「評価額を下げるための対策」であると同時に、「納税資金の不足リスクを抑えるための備え」とも言えます。
評価額と納税資金の両方を見据えて準備しておくと、より安心して承継のステップを進められるでしょう。
親族間のトラブルを未然に防げる
自社株の評価額が高いまま相続を迎えると、株式が複数の相続人に分散し、親族間の意見が食い違う原因になりやすくなります。
特に、後継者以外の兄弟姉妹が一定の株式を持つ場合、配当の分配や議決権を巡って関係がぎくしゃくしてしまうことも珍しくありません。
こうした事態を防ぐために、評価額を適正な水準に整えておくことで後継者への株式集中を進めやすく、余計な摩擦を減らしやすくなります。
「なぜこの割合にするのか」「他の家族にはどのように配慮するのか」といった点も、計画の段階で丁寧に話し合っておくとよいでしょう。
株価高騰後の「手遅れ」状態を避ける
業績が好調な時期や、新規事業・設備投資によって会社の規模が大きくなると、自社株の評価額も一気に上がることがあります。
国税庁の評価ルールでは、数年分の利益・配当・資産内容をもとに評価するため、直前になって慌てて対策をしても、すぐに株価が下がらないケースも少なくありません。
言いかえると、まだ承継まで時間がある段階で動き始めれば、数年かけて無理なく評価額を整えていくことも可能です。
例えば3年後に承継したいと考えているのであれば、今期・来期・再来期の決算をどのように整えるかが、後継者の負担を左右します。
早めの準備は取れる選択肢を多くしてくれるので、「今からでも始めておこう」という意識が、将来の安心につながると考えておくとよいでしょう。
事業承継で株価対策をおこなうタイミングは?
株価対策に適したタイミングは、「後継者の候補がある程度固まった時期」と「事業承継まで3〜5年ほど余裕がある段階」だと考えます。
自社株の評価は、直近数年の業績や財務内容をもとに算定されるため、直前の1年だけ対策しても大きな効果が出にくいと言えるでしょう。
また法人版事業承継税制の特例を利用する場合は、2026年3月31日までに特例承継計画を提出し、2027年12月31日までに承継を終える必要があるため、制度の期限も踏まえながら準備を進めることが欠かせません。
「そろそろ引退後のことを考えたい」と感じた時点で、一度、自社株の評価額を把握しておくのがおすすめです。
まずは簡単なシミュレーションをおこない、専門家と相談しながら、3年・5年といった中期の計画で整えていくとスムーズに進められるでしょう。
自社株の評価の仕組みは?
自社株の評価は、上場株式のように市場の価格で決まるわけではありません。
国税庁が定める評価ルールにしたがって「取引相場のない株式」として、会社の規模や事業内容に応じた方法で算出されます。
はじめに、総資産・従業員数・売上高などを基準に、大会社・中会社・小会社のどれに該当するかが区分されます。
そのうえで、大会社は類似業種比準方式、小会社は純資産価額方式、中会社は両方を組み合わせる併用方式といった形で評価するのが原則です。
計算では、配当水準・利益水準・純資産の内容など、会社の姿を示す複数の要素を組み合わせます。
そのため、どれだけ利益を残すか・どのような資産を保有するかといった日々の経営判断が、数年後の自社株評価に影響することになります。
経営と評価はつながっているため、株価対策を考える際には「税金のための作業」ととらえるよりも、決算の方針や投資の計画とあわせて見直すと理解しやすくなるでしょう。
代表的な3つの評価方式
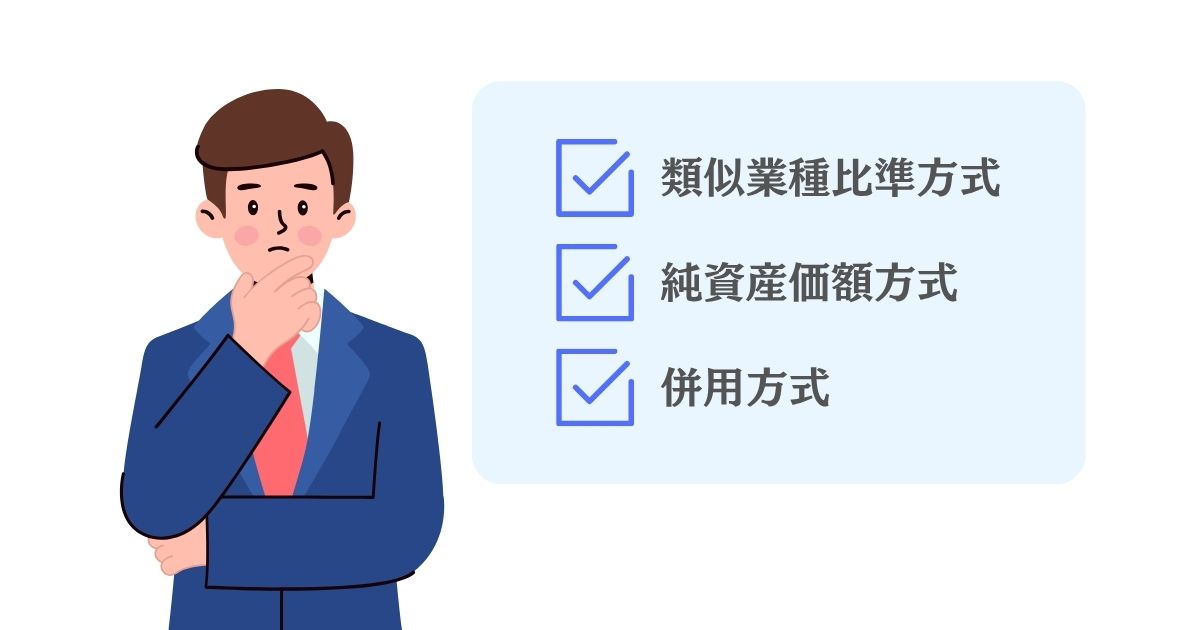
先にも少し触れたとおり、取引相場のない中小企業の自社株は主に以下の3つの評価方式のいずれかで評価されます。
- 類似業種比準方式
- 純資産価額方式
- 併用方式
会社の実態や規模によって採用される方式が変わるため、「自社はどの方式がメインになるのか」を押さえておくと、株価対策の方向性も見えやすくなるでしょう。
それぞれの方式について詳しく解説します。
類似業種比準方式
「類似業種比準方式」は、事業内容が近い上場企業のデータを参考にし、「配当・利益・純資産」という3つの要素を用いて評価する方法です。
具体的には、類似企業の一株当たりの配当金・利益・純資産と自社の数値を比較し、一定の比率をかけ合わせて株価を算定します。
業績が好調で利益が大きい会社や、配当を多く出している会社は評価額が高くなる傾向があるでしょう。
一方で、配当を控えめにしていたり、利益水準を抑えている会社は相対的に低く評価されやすい方式です。
製造業・建設業など、ある程度の規模がある会社で使われることが多く、「利益の残し方」や「配当の方針」がそのまま評価に反映される点が特徴と言えます。
純資産価額方式
「純資産価額方式」は、会社の資産と負債を相続税評価額に置き換えたうえで、負債や将来の法人税等を差し引き、その残りを基準として評価する方法です。
イメージとしては、「会社を仮に解散した場合、すべての資産を売却し、借入金や税金を支払ったあとにいくら残るか」を計算する形に近いと言えます。
土地・建物・有価証券など会社が持っている資産がどれだけ価値を持つのか、また含み損や含み益があるかといった点が、そのまま評価額に影響するので、会社の財産の状態がダイレクトに株価に反映される仕組みです。
小規模な会社では、原則としてこの純資産価額方式が使われます。
そのため、含み損のある資産を整理したり、必要以上に膨らんだ現預金を適切に使ったりすることで評価額を整えやすくなります。
日頃から財務内容を見直しておくと、自社の状況がつかみやすくなるでしょう。
併用方式
「併用方式」は、類似業種比準方式と純資産価額方式を組み合わせて評価する方法です。
中会社と判定された企業では、この併用方式が基本になります。
例えば、事業の実態を反映する類似業種比準方式を70%、資産の内容を反映する純資産価額方式を30%といった割合で計算するなど、会社の規模や業種によって比率が決まるのです。
2つの視点で評価することから、どちらか片方だけを調整しても期待した効果が出にくいことがあるため、損益計算書と貸借対照表の両面から対策を考えることが大切になります。
やや複雑な方式のため、専門家と相談しながら検討しておくと安心して進められるでしょう。
\事業承継、何から始めるか迷ったら/
類似業種比準方式での自社株評価の引き下げ対策
類似業種比準方式では、「配当・利益・純資産」の3つが評価額を左右します。
特に、配当の方針・利益の出し方・事業の構造といった日々の経営判断がそのまま数値に表れ、株価に影響すると言えるでしょう。
そのため、この方式で評価がおこなわれる会社では、次の3つのポイントを押さえておくことで、適正な範囲のなかで評価額を整えやすくなります。
- 配当金額を低く抑える
- 利益を圧縮する費用を計上する
- 事業構造を見直し組織再編をおこなう
これらはいずれも税務上のルールを守ったうえで取り組むことが大前提です。
それぞれの対策について、どのような仕組みで株価が下がりやすくなるのか、注意点とあわせて詳しく解説していきます。
配当金額を低く抑える
類似業種比準方式では、一株あたりの配当金が評価の重要な要素になります。
長い期間、高い配当を続けている会社は「株主への還元力が強い会社」と判断され、結果として評価額が上がりやすくなる仕組みです。
そのため、事業承継を意識し始めた段階で、配当方針を見直すことも検討しておくとよいでしょう。
例えば、これまでより配当を少し抑えて会社に残すお金を増やしたり、役員報酬や役員退職金とのバランスを見直したりする方法があります。
会社の状況に合わせて調整できるため、無理なく取り組みやすい対策です。
ただし、配当を急に減らすと他の株主や金融機関に「何かあったのか」と心配を与える場合があるので、数年かけて少しずつ見直していくほうが安心と言えるでしょう。
利益を圧縮する費用を計上する
利益水準も、類似業種比準方式における評価額を左右するポイントです。
利益が大きければ大きいほど株価も高くなっていくため、適正な範囲で利益を圧縮するという考え方があります。
ここで大切なのは、「無理に支出を増やす」のではなく、もともと必要だった投資を前倒しでおこなうという発想です。
例えば、以下のような内容は会社の成長にもつながります。
- 設備投資
- 老朽化した機械の修繕
- 研究開発
- 人材育成 など
こうした支出を計画的に進めれば、企業力を高めながら株価対策も同時におこなうことが可能です。
決算直前に慌てて費用を積むのではなく、3年ほどの視野で投資計画を立てておくと、無理のない形で取り組めるでしょう。
事業構造を見直し組織再編をおこなう
類似業種比準方式では、どの業種区分に該当するかも評価に影響します。
そのため、事業構造の整理や組織再編を通じて、将来の業績と評価額のバランスを整えるのがおすすめです。
例えば、本業と相性が悪く赤字が続いている部門を切り離してスリム化を図る、収益性の高い事業を別会社として独立させる、などといった選択肢があります。
組織を整えることで、会社全体の損益構造が改善し、結果として評価額の適正化につながると言えるでしょう。
ただし、組織再編には税務や法務の判断が必要になり、短期間で完結するものではありません。
3〜5年先を見据え、専門家と一緒にシミュレーションしながら進めるのがおすすめです。
純資産価額方式での自社株評価の引き下げ対策
純資産価額方式では、会社が保有する資産や負債の内容が、そのまま株価に反映されます。
そのため、まずは会社の財産の中身を見直して、「使われていない資産はないか」「価値が下がっている資産を放置していないか」を確かめることが大切です。
ここを丁寧に整理していくことで、評価額を適正な水準に近づけやすくなります。
この方式で評価される会社では、次の4つのような取り組みがおすすめです。
- 適正な役員退職金を支給する
- 含み損のある資産を処分し評価損を計上する
- 現預金で低評価の不動産を購入する
- 生命保険に加入し現預金を圧縮する
それぞれについて、解説します。
適正な役員退職金を支給する
役員に対して適正な範囲で退職金を支給すると、それだけ会社の純資産が減り、自社株の評価額を下げる効果が期待できます。
受け取った退職金は役員個人の財産になりますが、相続税では「退職手当金」という別枠で扱われるため、他の財産とは区分して評価されます。
会社の純資産調整と役員個人の資金準備を同時に進められる点が、この方法の特徴です。
ただし、退職金には功績倍率など税務上の妥当な範囲が定められており、過度な金額は認められません。
適正額を守りながら、会社の財務と個人の老後資金を両立させるイメージで検討しておくとよいでしょう。
含み損のある資産を処分し評価損を計上する
会社が保有する土地・建物・有価証券などのなかには、取得したときより価値が下がっている「含み損」の資産がある場合があります。
これらをそのまま保有していると、純資産価額方式の評価では本来より高めに計上されるケースもあるのです。
含み損が出ている資産を適切なタイミングで売却し、評価損を計上すれば、帳簿上の純資産を引き下げることができます。
ただし事業に欠かせない土地や設備まで手放すと、日々の経営に支障が出てしまうため、まずは遊休資産や今後の利用予定がない資産から整理していくと、無理なく進められるでしょう。
現預金で低評価の不動産を購入する
現預金は、持っている金額がそのまま純資産に反映されます。
一方で、一定条件を満たす賃貸不動産など、相続税評価額が時価より低くなる不動産を購入すると、評価額を抑えられる場合があるでしょう。
会社に余剰資金が多く、すぐに使う予定がない場合は、こうした不動産への組み替えを考えることも選択肢になります。
ただし、流動性が低く、売却にも時間がかかるのが不動産です。
利回りや管理コストも含めて判断する必要があるので、税務と不動産の両方に詳しい専門家に相談しながら進めるのがよいでしょう。
生命保険に加入し現預金を圧縮する
会社名義で生命保険に加入し、保険料を支払うことで、商品によっては一定の範囲で損金算入が認められるものがあります。
これにより決算上の利益や現預金を抑えつつ、将来的な解約返戻金や死亡保険金を事業資金や納税資金として活用する設計も可能です。
ただし、保険商品によって税務の扱いは大きく異なります。
また、節税を狙った複雑な保険については近年見直しがおこなわれており、「保険に入れば株価対策になる」と短絡的に考えると、想定外のリスクを抱えることもあります。
加入を検討する際は、目的と仕組みをしっかり理解しながら、税理士や保険会社の説明をよく聞いて判断するようにしましょう。
その他の株価対策
ここまでお伝えしてきた見直しに加え、以下のような対策をすることで、事業承継の負担をさらに抑えられる場合があります。
- 株式を分割して一株当たりの評価額を下げる
- 税制優遇を活用して株式の移転負担を軽減する
いずれも、会社の状況や承継の方針に合わせて取り入れやすい方法です。
それぞれの仕組みやメリット、注意点について詳しく解説していきます。
株式を分割して一株当たりの評価額を下げる
株式分割をおこなうと、会社全体の価値は変わりませんが、一株あたりの評価額は小さくなります。
例えば、評価額総額1億円の会社で1,000株(1株10万円)を発行している場合、これを10分割すると10,000株(1株1万円)になりますが、評価額総額は1億円のままです。
そのため、株式分割によって相続税・贈与税の税額自体が減るわけではありません。
ただし、一株あたりの単価が下がることで、後継者や従業員へ株式を少しずつ移す際に調整しやすくなり、贈与のタイミングや金額を細かくコントロールできるようになります。
特に長期的な承継計画を考えるうえでは、扱いやすい方法と言えるでしょう。
ただし分割の割合によっては、議決権のバランスが変わる場合があるため、会社法や定款での扱いも踏まえながら慎重に進めるのがおすすめです。
税制優遇を活用して株式の移転負担を軽減する
株価対策とあわせて検討しておきたいのが、法人版事業承継税制をはじめとした税制優遇です。
一定の条件を満たした非上場株式については、相続税や贈与税の納税が猶予され、要件を満たし続ければ最終的に免除される可能性もあります。
ただしこの制度を利用するには、認定経営革新等支援機関の助言を受けながら「特例承継計画」を作成し、2026年3月31日までに都道府県の認定を受ける必要があります(2025年12月現在)。
制度の要件を満たせるかどうか、早めに確認しておくとよいでしょう。
株価対策と税制優遇を組み合わせれば、承継時の負担を大きく抑えられる可能性があるため、専門家と相談しながら計画的に進めておくのがおすすめです。
事業承継の税制優遇については、以下の記事でも詳しく解説しています。
関連記事:事業承継の税制優遇とは?制度の内容や期限・使えないケースについても徹底解説!
株価対策としてどのような方法を取るべきか迷う場合は、ぜひ一度TORUTE株式会社にご相談ください。
\事業承継、何から始めるか迷ったら/
株価対策をおこなう場合の注意点
株価対策は、正しく進めれば大きな効果が期待できますが、進め方を誤ると「税務否認」「資金繰りの悪化」「家族の不信感」といった望ましくない結果を招くことも考えられます。
安心して事業承継を進めるためには、いくつかのポイントを押さえておくことが大切です。
- 自社に適用される評価方式を確認する
- 類似業種比準方式の適用可能性を検討する
- 税務上の適正な範囲を把握する
- 資金繰り計画を綿密に策定する
- 最適な実行時期を見極める
これらは、株価対策を安全に進めるための「土台」になる部分だと考えます。
どこに気をつけるべきか、どのように判断すればよいのかを解説していきます。
自社に適用される評価方式を確認する
まずは、自社が「大会社・中会社・小会社」のどれにあたるのか、そして原則としてどの評価方式が適用されるのかを把握しておく必要があります。
この前提を誤ったまま進めてしまうと、どれだけ対策をしても想定どおりの効果が出ない場合があるため、注意しましょう。
会社の区分は、総資産額・従業員数・取引金額などを基準に判定されます。
専門家に依頼し、最新の決算書をもとに「もし今、相続や贈与が起きた場合、自社株はいくらで評価されるか」を試算してもらうと、現状がつかみやすくなります。
その結果をふまえて、自社に合った進め方を検討するとよいでしょう。
類似業種比準方式の適用可能性を検討する
中小企業のなかには、一定の条件を満たすことで、本来の原則とは違う「類似業種比準方式」を選べる場合があります。
例えば、同族株主以外の株主が一定割合以上いる場合など、要件に該当すればこの方式を利用できるでしょう。
類似業種比準方式を選ぶことで評価額が下がる会社もあれば、反対に上がってしまうケースもあります。
そのため、いくつかの方法で試算し、「どの方式が自社に一番合うのか」「今後の決算をどう整えるとよいか」を確認しておくと安心です。
まずは、自社に方式を選べる余地があるのかを確かめるところから始めてみるとよいでしょう。
税務上の適正な範囲を把握する
株価対策を進める際は、税法のルールに沿っているかどうかを常に意識しておく必要があります。
利益を無理に動かしたり、不自然な形で資産を移したりすると、税務調査で「不適切」と判断されてしまうおそれがあるのです。
例えば、以下のような対応は避けなければなりません。
- 実際にはおこなっていない取引で売上を計上する
- 妥当性を欠く高額な役員退職金を設定する
- 根拠のない不動産売買を繰り返す など
「どこまでが適正な範囲か」「どのような資料を残しておくべきか」は、事前に専門家と確認しておくのがおすすめです。
資金繰り計画を綿密に策定する
株価対策のなかには、設備投資・不動産の購入・役員退職金の支払いなど、まとまった資金が必要になる取り組みもあります。
評価額を下げることだけに集中しすぎると、思わぬところで資金繰りが圧迫され、本業の運転資金が足りなくなるおそれもあるのです。
そのため、「株価対策」と「資金計画」はセットで考えるようにしましょう。
中期の資金繰り表を作成し、いつ・どれだけの支出が発生するのか、その対策でどの程度の効果が見込めるのかを数字で確認しておくと安心です。
また金融機関とも早めに情報を共有し、必要に応じて借入枠の確保や返済条件の調整をおこなっておくと、不安を抱えずに準備を進めやすくなります。
最適な実行時期を見極める
株価対策は、「いつ実行するか」によって効果が変わる点にも注意が必要です。
例えば、役員退職金の支給は経営者の退任時期と結びつきますし、不動産の購入や売却には準備から完了まで時間を要します。
さらに、事業承継税制の特例を利用する場合は、特例承継計画の提出期限や承継完了の期限など守るべきスケジュールがあります。
これを見落とすと、せっかくの制度が使えなくなることもあるため、早めの確認が欠かせません。
「3年後に承継を完了する」といった目標時期をまず決め、そこから逆算して取り組む内容を整理しておくと、無理のない計画になります。
ひとりで抱え込まず、専門家と相談しながら「承継カレンダー」を作っておくと、迷いが少なくなり、行動にも移しやすくなるでしょう。
株価対策が使えない?注意したい「特定の評価会社」とは
ここまでご紹介した引き下げ策は、会社が通常の評価方式で評価されることを前提にしています。ところが、会社の財産や損益の状況によっては「特定の評価会社」に区分され、類似業種比準方式の利点を使えなくなることがあります。株価対策を始める前に、自社がこの区分に当たらないかを確認しておきましょう。
| 区分の例 | どんな会社か(目安) | 評価への影響 |
|---|---|---|
| 比準要素数1の会社 | 直前期と直前々期で、配当・利益・純資産のうち2つ以上の要素が0になる | 純資産価額方式を中心とした評価に近づく |
| 株式保有特定会社 | 総資産に占める株式・出資の割合が高い | 原則として純資産価額方式などで評価される |
| 土地保有特定会社 | 総資産に占める土地等の割合が高い | 原則として純資産価額方式で評価される |
| 開業後3年未満の会社など | 設立・開業から間もない | 純資産価額方式を基本に評価される |
利益や配当をゼロに近づけすぎると逆効果になることも
配当を止め、利益も大きく圧縮した結果、「比準要素数1の会社」に当たってしまうケースがあります。この区分になると、類似業種比準方式による低い評価が使えず、かえって株価が高く評価されることもあります。
配当・利益・純資産のバランスをどう保つかは、会社の規模区分とあわせて判断する必要があります。数字を下げることだけを目標にしないことが大切です。
不動産や株式を買い足す際に確認したいこと
現預金を不動産や有価証券に組み替える対策は、総資産に占める割合が大きくなると、土地保有特定会社や株式保有特定会社に当たるおそれがあります。判定の基準は会社の規模によって異なります。
購入前に、購入後の資産構成で区分がどう変わるかを税理士にシミュレーションしてもらうと安心です。
区分の確認は決算書の数字から始める
まずは直近3期分の決算書と法人税申告書をそろえ、配当・利益・純資産の推移と資産の内訳を確認します。そのうえで、自社がどの規模区分に当たり、特定の評価会社に近づいていないかを専門家とあわせて見ておくとよいでしょう。
別記事では「事業承継の企業価値とは?算出方法や3つのアプローチ・高値がつくケース」についても解説していますので、あわせてご覧ください。
株価を下げた後に起きやすい法律上のトラブルと対応
株価対策は税金の話として語られがちですが、弁護士としてご相談を受けていると、評価額を下げたあとに親族間や会社内部の法律問題が表に出てくる場面があります。熊本市や八代市の中小企業でも、親族内承継で生じやすい論点をご紹介します。
税務上の評価額が低くても遺留分の計算は別になる
相続税の計算に使う自社株の評価額と、遺留分を計算するときの株式の価値は、同じとは限りません。遺留分は、原則として相続開始時点の実際の価値(時価)をもとに考えるのが一般的です。
税務上の評価額を低く整えていても、他の相続人から「実態はもっと高い」と主張される可能性があります。後継者に株式を集中させる場合は、遺留分への配慮も早めに検討しておきましょう。
生前贈与の時期と相続開始前の加算ルール
株価が低いタイミングで後継者へ贈与する方法は、よく検討されます。ただし、暦年課税で贈与した財産は、相続開始前の一定期間のものが相続財産に加算される仕組みがあります。
この加算期間は、令和6年(2024年)以降の贈与から段階的に延びています。贈与の時期や方式によって取り扱いが変わるため、実行前に最新の制度を確認することが欠かせません。相続時精算課税との使い分けも含め、個別の事情により異なります。
親族間の話し合いは評価額を示しながら進める
後継者以外の相続人にとって、「なぜ後継者だけが多くの株式を受け継ぐのか」は気になる点です。評価額の根拠や今後の配当方針を説明せずに進めると、あとから不信感が生まれやすくなります。
株価の試算結果を共有し、遺言書や生前の合意書で承継の方針を整理しておくと、争いを予防しやすくなります。
別記事では「事業承継に遺言書は必要?自社株・遺留分の注意点や作成ステップ」についても解説していますので、あわせてご覧ください。
役員退職金で株価を下げるときの手順と否認を避けるポイント
「事業承継 退職金 株価 引き下げ」で調べる方が多いように、役員退職金は代表的な株価対策のひとつです。退職金を支給すると、会社の利益と純資産が同時に減るため、類似業種比準方式と純資産価額方式の両方に影響します。一方で、税務調査で否認されやすい項目でもあるため、手順を押さえておきましょう。
支給までに整えておく社内手続き
退職金を支給するには、役員退職金規程の整備や、株主総会(取締役会)での決議が必要になります。規程がないまま高額の退職金を支給すると、金額の根拠を説明しにくくなります。
また、代表者の退任の実態が必要です。名目上は退職しても、実質的に経営を続けている「分掌変更」の場合は、取扱いに注意が必要となります。
金額の目安と資金繰りの確認
退職金の金額は、一般に最終報酬月額・勤続年数・役職ごとの功績倍率などをもとに検討されます。同業他社の水準と比べて著しく高い金額は、否認されるおそれがあります。
また、退職金の支給には現金が必要です。会社の手元資金が不足する場合は、借入や生命保険の解約返戻金の活用などを検討しますが、資金繰りを圧迫しないかを事前に確認しておきましょう。
支給後の確認すべきこと
退職金を支給したあとは、決算書に反映された内容と、株価が実際にどの程度下がったかを確認します。退職金は支給した期の利益を大きく減らすため、比準要素数1の会社などに当たらないかも見ておきたい点です。
なお、受け取る側の個人には退職所得として所得税等がかかります。会社・個人の双方の税負担を比べながら進めるのが現実的です。
別記事では「事業承継の税金対策は?相続税や贈与税の抑え方と注意点・事業承継税制のポイント」についても解説していますので、あわせてご覧ください。
株価対策をしない会社はどうなる?
株価対策をしないまま事業承継を迎えると、自社株の評価額が必要以上に高くなり、後継者の税負担が重くなるおそれがあります。
相続税や贈与税の額が大きくなるほど、納税資金の確保が課題となり、場合によっては多額の借入に頼らざるを得ない状況も生じるでしょう。
また、株価が高いまま相続が発生すると、後継者が他の相続人から株式を買い取るための資金負担も増えます。
必要な株式を十分に取得できないまま承継が進むと、株式が親族に分散し、結果として経営権が不安定になるリスクも高まります。
さらに、評価額が高い状態を放置したまま相続を迎えると、「なぜ事前に対策しておかなかったのか」と、家族間で不満や誤解が生まれるケースも珍しくありません。
早めに現状を把握し、できる範囲で整えておけば、これらのリスクを大きく減らせるでしょう。
完璧な対策でなくても、「評価額を確認し、必要な準備を少しずつ進める」だけでも、会社とご家族の負担を軽くすることにつながります。
自社株買いは禁止されている?
「自社株買いは中小企業ではできない」と思われることがありますが、会社法のルールを守れば、一定の条件のもとで実施できます。
取得は配当可能額の範囲内でおこなうなど、いくつかの決まりがある点だけ注意しておきましょう。
自社株買いは、株主を整理して後継者に議決権を集めやすくする方法として役立つことがあります。
ただし多くの資金が必要になるほか、売却する株主に税金がかかる場合もあるため、慎重に判断したいところです。
検討にあたっては、会社法と税務に詳しい専門家に相談し、自社の状況に合うかどうかを確かめながら進めるとよいでしょう。
「自社株買いは禁止されているから」と、思い込みで選択肢から外さず、一度確認してみる価値があります。
自社株買いをすると株価はどうなる?
自社株買いと聞くと、「株価が上下するのではないか」と心配される方もいるかもしれません。
しかし、中小企業の自社株は市場で取引されているわけではなく、国税庁の評価方式にしたがって計算されます。
会社が自社株を買い取ると、持株比率が変わることで評価区分に影響することがあります。
また、買い取りに使った資金の分だけ純資産が減れば、純資産価額方式では評価額が下がる方向に働くのです。
一方で類似業種比準方式が中心となる会社では、配当や利益のほうが評価に強く響くため、自社株買いだけでは大きな変化が出ない場合もあります。
つまり、自社株買いは必ず評価額が下がるものではないと言えるでしょう。
事業承継の株価対策は「TORUTE株式会社」にご相談を
ここまで読まれて、「うちの場合はどこから始めればいいのか」「身近な専門家には少し聞きづらい」と感じた方もいらっしゃるかもしれません。
事業承継の株価対策は税金だけでなく、会社法や金融機関との関係、ご家族の想いなどが重なり合うため、どうしても判断が難しくなりがちです。
TORUTE株式会社では、自社株評価の試算・株価対策・事業承継税制の活用・遺言や株主間契約の検討まで、事業承継に関わる準備を幅広くお手伝いさせていただいています。
「数年以内に息子へ引き継ぎたい」「家族で揉めない形にしたい」といったご希望があれば、決算書や株主構成を確認しながら、無理のない進め方を一緒に整理することも可能です。
おひとりで抱え込むほど不安も大きくなるので、まず「今の株価はどの程度か」「どんな選択肢があるのか」を知るところからでも、お気軽にご相談ください。
「事業承継に役立つ無料マニュアル【完全版】」もプレゼントしておりますので、お役に立てますと幸いです。
\事業承継、何から始めるか迷ったら/
まとめ
事業承継の株価対策は、単に税金を下げるためだけではなく、会社とご家族を守るための大切な準備だと考えます。
自社株の評価方式を理解し、配当・利益・資産の持ち方を整えていくことで、後継者への承継もぐっと進めやすくなるでしょう。
一方で、準備を後回しにすると株価が高いまま固まり、「もっと早く動けばよかった」と感じてしまうこともあります。
事業承継税制や株式分割など、効果的な方法はいくつもありますが、どれも早めに取り組むほど選択肢が広がる点は共通しています。
「何から始めればいいのかわからない」という場合は、まず今の自社株がどのくらいで評価されるかを試算してみるだけでも、次に進む道筋が明るくなるでしょう。
数年後、「準備を始めておいてよかった」と思えるよう、今日の小さな一歩を大切にしてください。
\じっくり相談したい方は、メールでもお受けしています/

まずはお気軽にご連絡ください
受付時間/AM8:30~PM5:30(土日・祝休)
 コラム一覧に戻る
事務所概要
熊本
熊本市東区桜木3-1-30 ヴィラSAWADA NO.6 102号室
福岡
福岡県福岡市中央区天神2丁目2番12号T&Jビルディング7F
コラム一覧
- 2026年10月11日農業の法人化は事業承継に有利?農地所有適格法人の要件・親子間の進め方と納税猶予の注意点を熊本の弁護士が解説!
- 2026年10月9日「お相手は、もう何社かご紹介しています」——大手仲介会社の担当者が来た日に、社長が確かめるべきだったこと
- 2026年10月6日事業承継とは?意味・3つの種類と進め方、読み方や「事業継承」との違いも熊本の弁護士が解説!
- 2026年10月5日「後継者を見つけてきました」と社長が言った日|身近な相手ほど、先に整えておきたいこと
- 2026年10月5日事業承継士とは?資格の取得条件・費用・難易度と、依頼するときの選び方を熊本の弁護士が解説!
- 2026年9月23日事業承継の仲介手数料はいくら?相場一覧とレーマン方式の計算・会計処理まで解説!
- 2026年9月23日事業承継で連帯保証人はどうなる?経営者保証の解除要件や手続き・後継者への影響も解説!
- 2026年9月18日あんなに前向きだった社長が、なぜ一転して「断る」と言ったのか|事業承継が沈黙で壊れるとき
- 2026年9月16日事業承継に遺言書は必要?自社株・遺留分の注意点や作成ステップを解説!
- 2026年9月16日事業承継で無償譲渡はできる?税金と契約書に入れる条項・後から覆されるリスクを弁護士が解説
- 2026年9月9日【2026年】事業承継の平均年齢は?準備を始める年齢の目安と認知症になる前の備えを弁護士が解説
- 2026年9月9日事業承継で妻が会社を継ぐことはできる?自社株の扱いと相続・離婚のときの注意点を弁護士が解説
- 2026年9月2日事業承継は他人にもできる?株式の引き継ぎ手続きと会社を継ぐ側の注意点を弁護士が解説
- 2026年9月2日【2026年版】事業承継・M&A補助金の金額はいくら?枠別の上限額・成功報酬がどこまで戻るかを弁護士が解説
- 2026年8月26日事業承継の消費税は個人事業主でもかかる?相続時の納税義務やインボイス登録・届出の期限を解説!
- 2026年8月26日事業承継の5年間とは?事業承継税制の手続きと5か年計画の作り方・何年かかるかを弁護士が解説
- 2026年8月19日事業承継への自治体の取り組みは?後継者マッチングの流れと民間仲介との違いを弁護士が解説
- 2026年8月19日事業承継補助金は個人事業主も使える?要件や対象経費・必要書類と申請手順を解説!
- 2026年8月12日零細企業の事業承継はできる?進め方と後継者がいない場合の対処法・従業員への承継を弁護士が解説
- 2026年8月12日事業承継者を募集する方法5選!第三者承継の流れと注意点を解説!
- 2026年8月5日事業承継が難しい10の理由とは?失敗事例や具体的な解決策も一挙ご紹介
- 2026年8月5日事業承継税制で相続税は免除される?特例措置の期限と猶予が打ち切られたときの負担を弁護士が解説
- 2026年7月22日事業承継の最適なタイミングは?年齢別の目安と専門家に相談する時期・動くべきサインも解説!
- 2026年7月22日事業承継で個人から法人にすべき?違いと判断基準・代替わりの手続きと期限を熊本の弁護士が解説
- 2026年7月15日事業承継税制の延長はいつまで?特例承継計画の期限・スケジュールと使う前の注意点を弁護士が解説!
- 2026年7月15日事業承継ガイドラインとは?3つの柱・5つの手順と法的拘束力・関連ガイドラインとの関係を弁護士が解説!
- 2026年7月8日事業承継のマッチング支援とは?費用・進め方とリスク対策・相談先の選び方を弁護士が解説!
- 2026年7月8日【弁護士監修】事業承継の失敗事例13選!うまくいかない兆候・原因と紛争を防ぐ回避策を解説!
- 2026年7月1日熊本県の事業承継はどこに相談?補助金・支援制度と後継者探し・法律面の注意点を弁護士が解説!
- 2026年7月1日事業承継とM&Aの違いとは?選び方やメリット・デメリットをわかりやすく解説!
- 2026年6月24日【2026年最新版】事業承継に使える補助金は?対象経費・申請手順・親子間承継・リスキリング助成金との違いも解説!
- 2026年6月24日事業承継でやるべきことは?準備リスト・手順・必要書類を承継タイプ別に弁護士が解説
- 2026年6月17日【2026年】後継者不足の業界15選|後継者がいない仕事・今後危ない業種と対策を弁護士が解説
- 2026年6月17日事業譲渡で従業員はどうなる?同意書・有給休暇・勤続年数と法律上のルールを弁護士が解説!
- 2026年6月10日事業承継で親子が対立する理由は?起こりやすいトラブル・失敗例と、株式や役職をめぐる法律上の注意点も弁護士が解説!
- 2026年6月10日有限会社の事業承継でかかる税金は?節税方法・無償譲渡の注意点と会社法上の手続きを弁護士が解説!
- 2026年6月3日【2026年最新】事業承継補助金の採択率は?上げるための準備と「怪しい」業者への注意点も解説!
- 2026年6月3日事業承継での税理士の費用相場は?高くなるケース・丸投げの金額と資金計画・弁護士との使い分けも解説!
- 2026年5月27日建設業での事業承継の注意点は?許可の引き継ぎと認可手続き・必要書類、契約や社会保険の確認点・失敗例も弁護士が解説!
- 2026年5月27日事業承継の税金対策は?相続税や贈与税の抑え方と注意点・事業承継税制のポイントも解説!
- 2026年5月20日黒字廃業とは?事業承継できない理由・デメリット・解散清算の手続きと回避策を弁護士が解説!
- 2026年5月20日事業承継税制のメリット・デメリットは?5年間の要件や猶予が打ち切られる場面・評判も弁護士が解説!
- 2026年5月13日農業の事業承継の手続きの流れは?必要書類・費用と税金、親子間の名義・相続トラブルへの備えも弁護士が解説!
- 2026年5月13日事業承継の相続対策とは?具体的な方法や気をつけたい落とし穴・活用できる税制も解説!
- 2026年5月6日事業承継での税理士法人の役割は?費用の相場や相談先の選び方・弁護士との違いも解説!
- 2026年5月6日M&Aの売り手側の手数料相場は?成功報酬の計算方法・契約書の確認点と安く抑えるコツを弁護士が解説!
- 2026年4月22日M&Aでの弁護士費用の相場は?報酬の計算方法・引き継ぎ顧問契約の月額と費用を抑えるポイントも解説!
- 2026年4月22日M&Aが難しいと言われる理由は?失敗率や事例・売り手がつまずきやすい法務ポイントも弁護士が解説!
- 2026年4月15日100万円以下でM&Aされるケースは?安くなる理由・業種と株式譲渡・事業譲渡の注意点を弁護士が解説!
- 2026年4月15日M&Aの価格の決め方は?算定方法・価格決定の流れと、最終価格が変わる契約条項・提示額の判断基準も弁護士が解説!
- 2026年4月12日M&Aの「0円譲渡」とは?条件やメリット・デメリットと考えられるリスクも徹底解説!
- 2026年4月12日ビジネスにおけるM&Aとは?売り手・買い手の目的や手法の違い・契約前の注意点を弁護士が解説!
- 2026年4月12日M&Aとは?意味を簡単にわかりやすく解説!目的・手順・費用と基本用語を弁護士が整理
- 2026年4月12日事業承継の融資の受け先はどこ?銀行・公庫などの支援金や個人と企業ごとの違いも解説!
- 2026年4月12日事業承継の中小企業の課題は?進まない理由や具体例・経営者が取るべき解決策も紹介!
- 2026年4月12日事業承継計画とは?必要性や計画書の具体的な作り方・いつから始めるべきかも解説!
- 2026年4月9日事業承継での弁護士の役割は?依頼するメリットや費用・他の専門家との違いも解説!
- 2026年4月9日事業承継対策の方法は?重要性や優先順位・つまずきやすい3つのポイントも解説!
- 2026年4月9日親の会社を継ぐメリット・デメリットは?勉強すべきこと・継ぐ前の法律トラブルと判断基準を弁護士が解説!
- 2026年4月9日後継者不足の原因とは?7つの具体例と問題点、法律面の障害・解決方法の選び方を弁護士が解説!
- 2026年4月9日後継者不足の解決策・12選!業種別の問題点と成功のポイント、マッチングの契約・権利関係の注意点も弁護士が解説
- 2026年4月9日後継者不足の農業家ができる対策は?農地の引き継ぎ手続き・税制・事例まで弁護士が徹底解説!
- 2026年4月9日事業承継のリスクとは?具体例と放置するデメリット・個人保証や遺留分など法律面の備えと回避のポイントを弁護士が解説!
- 2026年4月9日事業承継の悩み13選!後継者が抱えやすい不安と解決策を、遺留分や先代の口出しなど法律面から弁護士が解説
- 2026年4月9日事業承継の注意点は?よくある質問と承継前に点検したい法律上の項目を弁護士が解説!
- 2026年4月9日長崎県の事業承継を弁護士が解説!支援制度・相談先の使い分けとM&Aで確認したい法律上の注意点
- 2026年4月8日佐賀県の事業承継ガイド!支援メニュー・奨励金・相談窓口と費用、M&Aや税制の注意点も弁護士が解説
- 2026年4月8日大分県の事業承継ガイド!進め方・支援メニュー・相談先と、M&Aで確認したい法務のポイントも弁護士が解説
- 2026年4月7日事業承継特別保証制度とは?メリット・デメリットや要件・申請方法、経営者保証の扱いも弁護士が解説!
- 2026年4月7日事業承継の専門家は誰に頼む?弁護士・税理士の役割分担と選び方・費用・補助金を解説!
- 2026年4月7日事業承継の株式譲渡の方法は?メリットや手続き方法・税金の特例制度についても解説!
- 2026年4月7日事業承継の株価対策とは?自社株評価3方式・引き下げ策と退職金・遺留分の注意点を弁護士が解説!
- 2026年4月7日承継会社とは?分割会社との違い・手続きの流れ・債権者や従業員の保護もわかりやすく解説!
- 2026年4月7日事業承継補助金の対象経費は?枠ごとのルールと見積書の書き方・認められない例を弁護士が解説【2026年】
- 2026年4月7日事業承継の手順は?引き継ぐ3つの要素や必要書類・受けられるサポートもまとめて紹介!
- 2026年4月7日事業承継の税制優遇とは?特例措置の期限(2027年)・使えないケース・納税猶予の打ち切りまで弁護士が解説!
- 2026年4月7日事業承継と会社売却の違いは?売却後の社長の立場・手取り・契約の注意点を弁護士が解説!
- 2026年4月7日事業承継後のトラブルで起こりやすい事例は?原因と対応策・競業避止や債務承継など法的トラブルの防ぎ方も弁護士が解説!
- 2026年4月7日事業承継の費用の相場は?税金・専門家報酬の目安と負担者・補助金まで弁護士が解説!
- 2026年4月7日事業承継の相談先10選を紹介!相談費用は無料なのか・選び方のポイントも解説!
- 2026年4月7日事業承継の企業価値とは?算出方法・価格の目安と、不動産や法律リスクの影響を弁護士が解説!
- 2026年4月6日事業承継の後継者不足の原因は?担い手がいない理由と解決策・親族外承継やM&Aの選択肢も弁護士が解説!
- 2026年4月6日中小企業の事業承継問題とは?課題・問題点と具体例・法律面の注意点を弁護士がわかりやすく解説!
- 2026年4月6日【2026年】事業承継の後継者不在の現状は?不在率の推移・承継方法の割合と解決策を弁護士が解説!
- 2026年4月6日事業承継の補助金や助成金は?補助金と助成金の違い・いくらもらえるか・対象経費と受給後の税務注意点も弁護士が解説!
- 2026年4月6日事業承継の手続きで法人の場合の流れは?必要書類や税金などの費用・補助金もまとめて解説!
- 2026年4月6日事業承継ファンドとは?活用が有効なケースやメリット・デメリットも紹介!
- 2026年4月6日事業承継とは?基本的な考え方や支援制度・手順までをわかりやすく徹底解説!
- 2026年4月6日事業承継税制の要件とは?特例措置と一般措置の違いやメリット・デメリットも解説
- 2026年1月21日事業承継の九州地方ガイド!福岡・熊本など7県の特徴と支援制度・M&Aの動き、県をまたぐ承継の注意点も弁護士が解説
- 2025年12月17日事業承継補助金は親子間でも対象?要件・申請方法と難易度を熊本の弁護士が解説!
- 2025年12月10日事業承継と相続の違いは?自社株の分散リスクや税制・手続きの比較を弁護士が解説!
- 2025年3月7日企業価値を高める5つの方法|メリットや評価方法なども解説
- 2024年11月1日事業承継と廃業はどちらを選ぶべき?それぞれのメリット・デメリットなど
- 2024年10月25日経営承継円滑化法とは?事業承継で活用できる支援制度をわかりやすく解説
- 2024年6月14日農業の事業承継とは?農地の許可・相続の注意点と親族内・第三者承継の進め方を弁護士が解説
- 2024年5月2日相続対策としての事業承継|事業承継税制などの相続税対策も解説
タグ