
個人版事業承継税制とは?特定事業用資産の要件・2028年までの期限と小規模宅地等の特例との選び方を熊本の弁護士が解説!
CATEGORY

法律事務所Si-Law代表 / 熊本県八代市出身 / 熊本を中心に企業法務支援
法人にはしていないけれど、何十年も個人名義で店や工場、農地のそばのハウスを守ってきた。その事業用の土地と建物を子どもに引き継がせたいが、相続税や贈与税がいくらかかるのか見当がつかない——という方もいらっしゃるのではないでしょうか。
株式会社であれば自社株の評価と事業承継税制の話になりますが、個人事業の場合は「株式」がありません。代わりに、土地・建物・機械といった事業用資産そのものが課税の対象になります。
この個人事業のための納税猶予制度が、個人版事業承継税制です。しかも2026年の税制改正で、入口にあたる個人事業承継計画の提出期限が延びました。一方で、制度そのものを使える期限は延びていません。
そこで本記事では、個人版事業承継税制の対象になる資産の範囲と要件、2028年までの2つの期限、そして多くの方が迷う小規模宅地等の特例との選び方を、熊本市・八代市でご相談をお受けしている弁護士の視点から解説していきます。
\事業承継、何から始めるか迷ったら/
個人版事業承継税制とは?個人事業主の事業用資産にかかる税金を猶予する制度
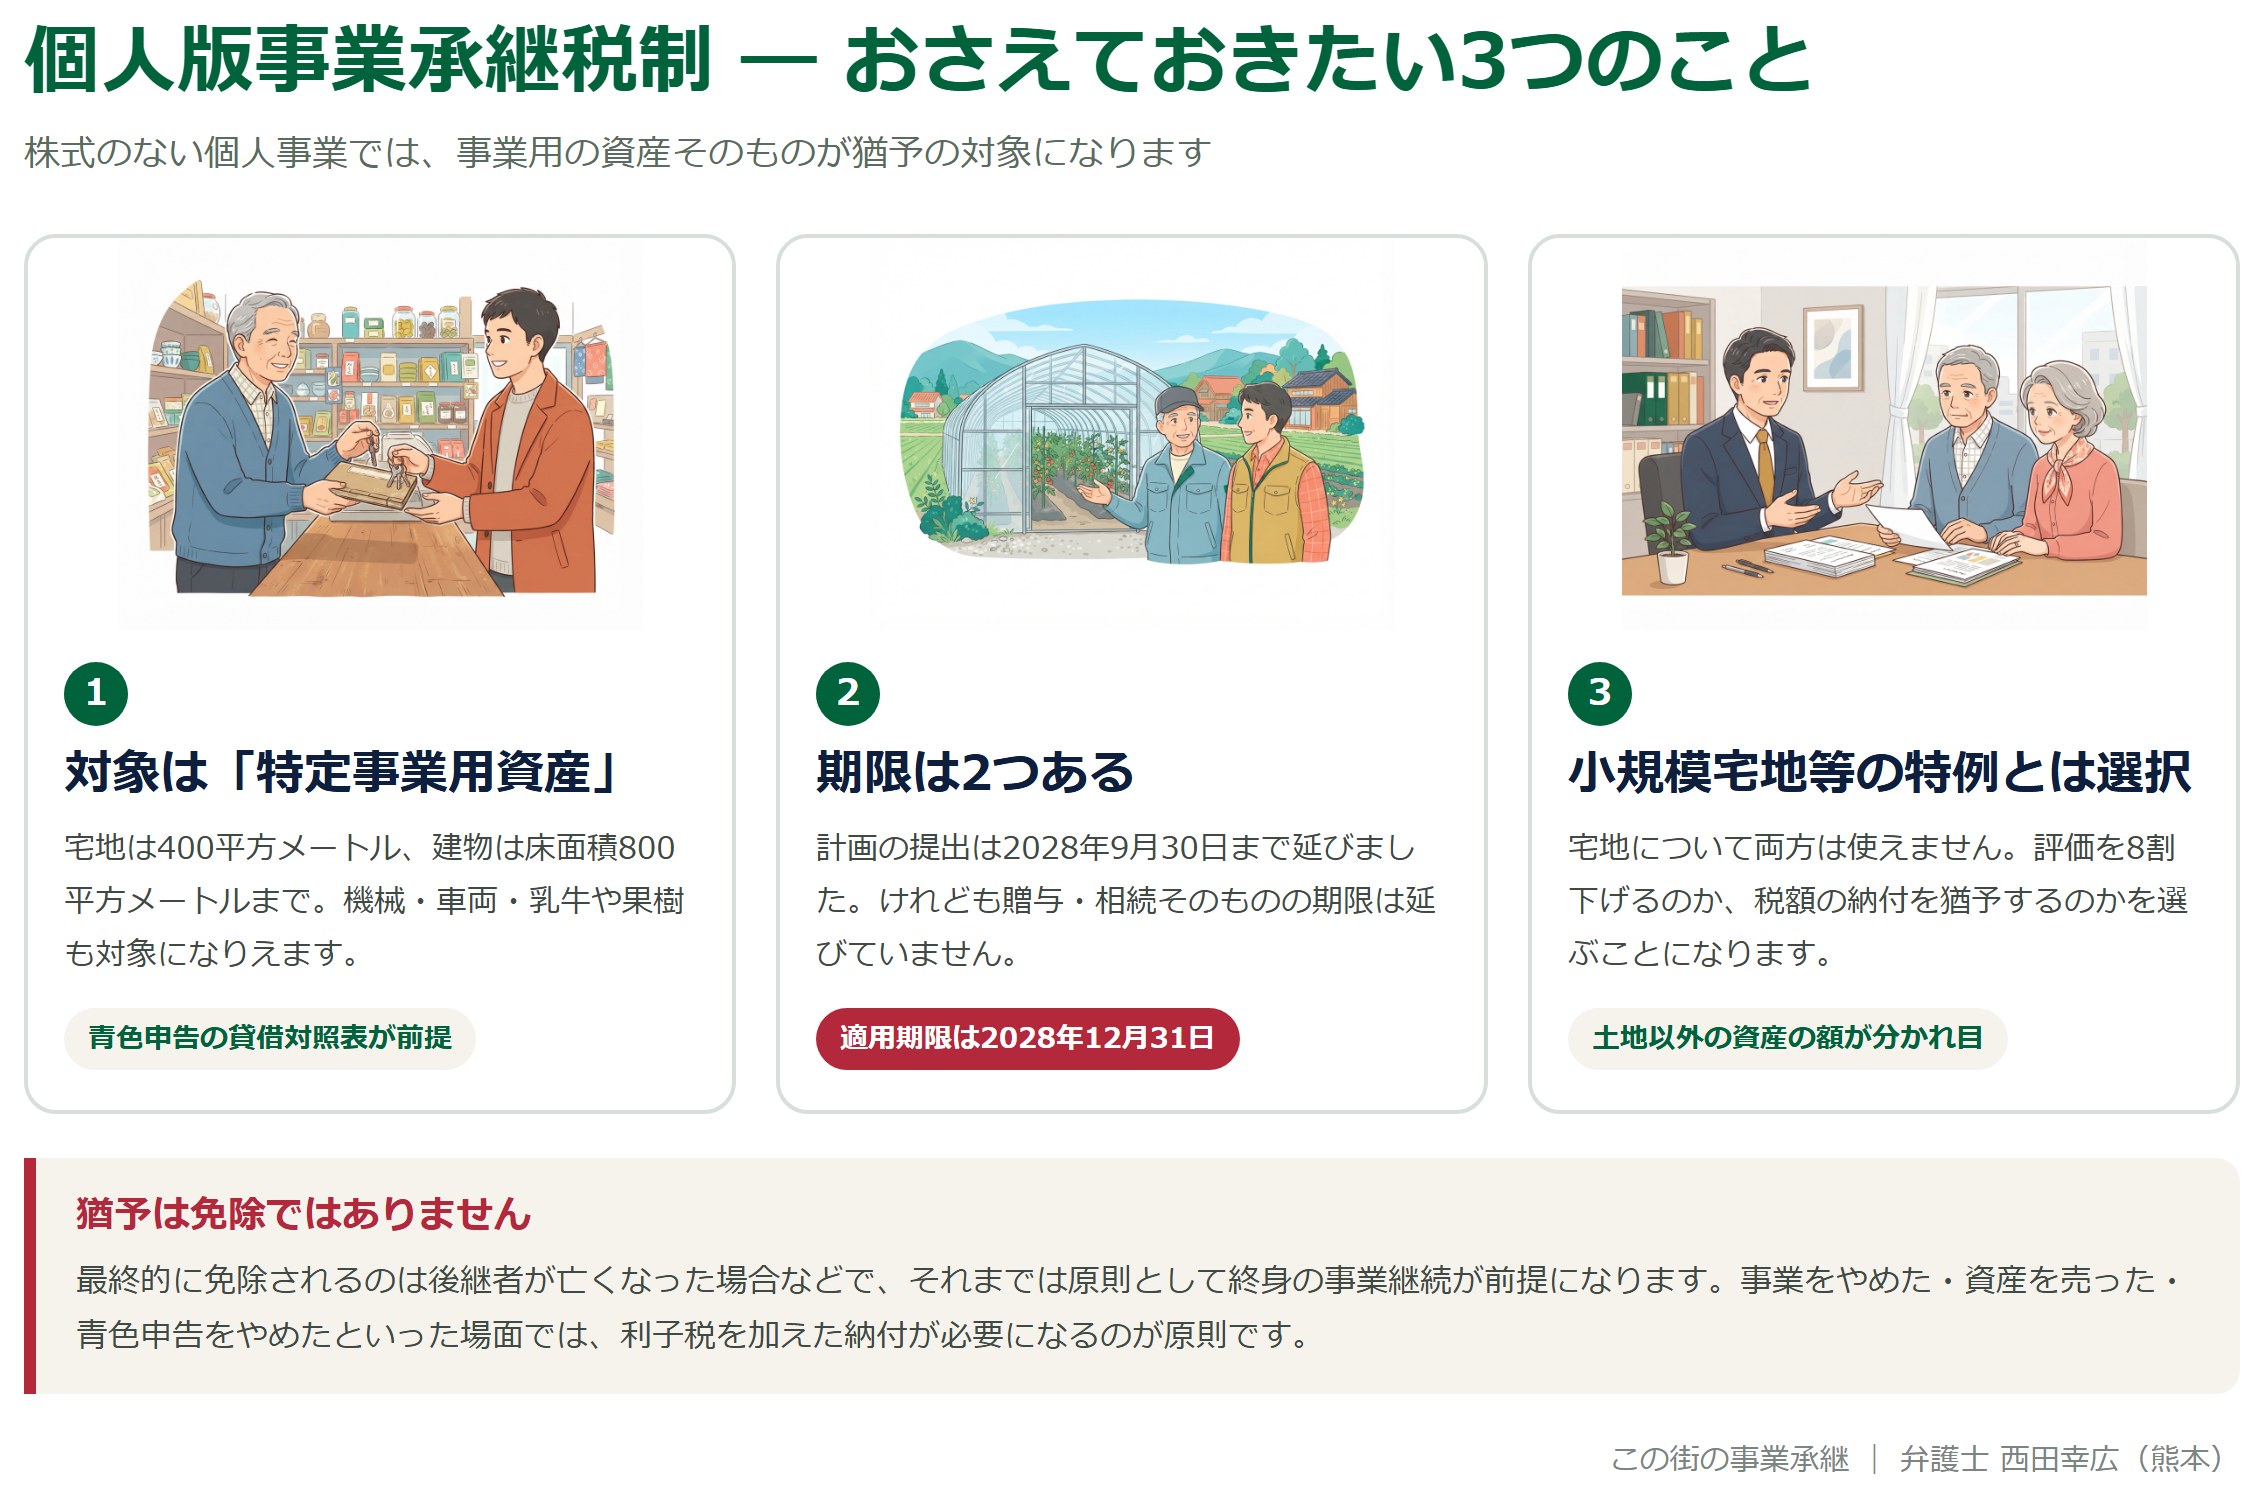
個人版事業承継税制は、個人事業主が後継者へ事業用資産を贈与または相続させたときに、その資産にかかる贈与税・相続税の納税を猶予する制度です。正式には「個人の事業用資産についての贈与税・相続税の納税猶予及び免除」と呼ばれます。
2019年度の税制改正で創設された、比較的新しい制度です。法人の事業承継税制が先に知られていたため、個人事業主の方には「うちは法人ではないから関係ない」と思われていることが少なくありません。
法人版との違いは、対象が「株式」ではなく「事業用資産」であること
法人版の事業承継税制は、後継者が取得した自社株式にかかる税金を猶予する制度です。会社の土地や建物は会社の名義のままなので、承継の対象になるのは株式だけで足りました。
これに対して個人事業は、事業に使っている土地・建物・機械が、すべて経営者個人の名義になっています。そのため個人版では、株式の代わりに「特定事業用資産」という形で、事業用資産を直接の対象としています。
法人版の仕組みと見比べておくと、ご自身の事業がどちらの制度の話なのかが整理しやすくなります。
猶予される税額は、特定事業用資産にかかる全額が原則
個人版事業承継税制の猶予割合は、特定事業用資産に対応する贈与税額・相続税額の100パーセントとなるのが原則です。評価額を一定割合下げる制度ではなく、計算された税額そのものの納付を先に延ばす仕組みです。
ここが後述する小規模宅地等の特例との最大の違いになります。評価を80パーセント下げるのか、税額の納付を100パーセント先送りするのか、という構造の違いだとお考えください。
「猶予」は「免除」とは違う——どこまで続ければ免除になるのか
注意していただきたいのは、この制度が原則として「猶予」であって、その時点で税金がなくなるわけではないという点です。要件を満たさなくなれば、猶予されていた税額に利子税を加えて納付しなければならなくなるのが原則です。
最終的に免除されるのは、後継者が亡くなった場合など、法令で定められた事由にあたったときです。言い換えれば、後継者は原則として終身にわたって事業を続けることを前提に、この制度を選ぶことになります。
「とりあえず税金が止まる制度」として入口だけを見てしまうと、10年後20年後に後継者が苦しむことがあります。制度を使うかどうかは、後継者本人の意思を確かめてから決めるべきものです。
別記事では「事業承継税制の要件とは?特例措置と一般措置の違いやメリット・デメリット」についても解説していますので、あわせてご覧ください。
対象になる「特定事業用資産」の範囲と面積の上限
個人版事業承継税制で猶予の対象になるのは、事業用資産のすべてではありません。「特定事業用資産」として定められた範囲に限られ、しかも土地と建物には面積の上限があります。
ご相談の現場でも、ここの線引きを誤解されているケースが目立ちます。まずは何が入り、何が入らないのかを押さえてください。
| 資産の種類 | 上限の目安 | 主な留意点 |
|---|---|---|
| 宅地等(土地・借地権) | 400平方メートルまで | 事業の用に供されているものに限られる |
| 建物 | 床面積800平方メートルまで | 事業専用部分で判断されるのが原則 |
| 機械・器具備品など減価償却資産 | 面積の上限なし | 固定資産税の課税対象であることなどが条件 |
| 車両運搬具 | 面積の上限なし | 自動車税等で事業用の税率が適用されるものなど |
| 生物(乳牛・果樹など) | 面積の上限なし | 農業・畜産では実務上の意味が大きい |
| 無形固定資産(特許権など) | 面積の上限なし | 貸借対照表への計上が前提となる |
宅地等は400平方メートル、建物は床面積800平方メートルが上限
宅地等については400平方メートル、建物については床面積800平方メートルが上限とされています。これを超える部分については、猶予の対象から外れるのが原則です。
後継者が複数になる場合、この400平方メートル・800平方メートルという枠は、それぞれが取得した面積を合計して判定されるものとされています。兄弟で分けて承継すれば枠が2倍になる、という制度ではありません。
熊本県南の工務店や運送関連の事業では、資材置き場や車庫を含めると敷地が400平方メートルを超えることが珍しくありません。どの部分を猶予の対象に充てるかという設計が、初めから必要になります。
機械・車両・生物・無形固定資産も対象になりうる
土地と建物だけが対象だと思われがちですが、実際には機械・器具備品、一定の車両運搬具、乳牛や果樹といった生物、特許権などの無形固定資産も、特定事業用資産に含まれうるものとされています。
とくに農業・畜産や製造の個人事業では、土地よりも設備や生物の評価額が大きいことがあります。土地だけを見て「大した額にならない」と判断してしまうと、見積りを誤ることになります。
出発点は「青色申告の貸借対照表に載っていること」
どの資産が特定事業用資産にあたるかは、原則として、先代事業者の青色申告書の貸借対照表に計上されていることを前提に判断されます。帳簿に載っていない資産は、この制度の土台に乗りません。
ここは制度の入口であると同時に、最も多くの個人事業がつまずく場所です。白色申告のままである、あるいは青色でも貸借対照表を作っていないという状態では、そもそも検討の対象になりません。
制度を使う可能性が少しでもあるなら、正規の簿記の原則による記帳へ切り替えることが先決です。顧問の税理士がいらっしゃる場合は、早い段階でご相談ください。
\事業承継、何から始めるか迷ったら/
適用を受けるための要件——先代と後継者に求められること
個人版事業承継税制は、申告書を書けば使えるという制度ではありません。都道府県知事の認定という手続きを経る必要があり、先代事業者と後継者のそれぞれに要件が定められています。
先代事業者に求められる主な要件
先代事業者については、贈与や相続の前に、正規の簿記の原則にしたがった青色申告を行っていたことが求められるのが原則です。贈与の場合は、事業に使っていた特定事業用資産のすべてを後継者に引き継がせることも前提になります。
「土地は長男、機械は次男」というように資産を分けて渡す形は、制度の設計と相容れない場面があります。分けたい事情があるときは、制度を使うかどうかを含めて組み立て直す必要があります。
後継者に求められる主な要件と、知事の認定
後継者については、中小企業における経営の承継の円滑化に関する法律に基づく都道府県知事の認定を受けることが必要とされています。あわせて、開業の届出と青色申告の承認を受け、自ら事業を続けていくことが求められます。
一定期間、事業に従事していたことなどの要件も定められています。細かな要件は改正で変わることがあるため、検討される時点での最新の公表資料をご確認ください。
個人事業を親族内で承継する場合は、税制だけでなく届出や許認可の引き継ぎも同時に動きます。全体の段取りを先に押さえておくことをおすすめします。
不動産貸付業は対象から外れている
アパートや駐車場の賃貸といった不動産貸付業は、この制度の対象から外されているのが原則です。資産を保有して収益を得る事業は、政策の目的である「事業の継続」とは別のものとして扱われています。
ここは実務でとくに注意が必要な部分です。事業用の建物の一部を他人に貸している、店舗を縮小して空いた棟を賃貸に回している——こうした混在があると、どこまでが対象なのかの判断が難しくなります。
熊本市内の商店街沿いの店舗付き建物では、こうした混在がよく見られます。現況をどう整理するかによって結論が変わるため、早めに専門家を交えて確認することをおすすめします。
別記事では「事業承継の消費税は個人事業主でもかかる?相続時の納税義務やインボイス登録・届出の期限」、「事業承継で個人から法人にすべき?違いと判断基準・代替わりの手続きと期限」についても解説していますので、あわせてご覧ください。
【2026年の改正】個人事業承継計画の提出期限は2028年9月末まで延びた
2026年の税制改正に関する公表資料では、個人版事業承継税制の入口である個人事業承継計画の提出期限について、延長する内容が示されています。従来は2026年3月31日が期限とされていましたが、2028年9月30日まで延びたものとされています。
一方で見落としていただきたくないのが、計画の提出期限と、制度を使える「適用期限」は別だという点です。
| 区分 | 期限の目安 | 延長されたか |
|---|---|---|
| 個人事業承継計画の提出 | 2028年9月30日まで | 延長された |
| 贈与・相続そのもの(適用期限) | 2028年12月31日まで | 延長されていない |
| 法人版の特例承継計画の提出 | 2027年9月30日まで | 延長された |
延びたのは「計画の提出」、延びていないのは「制度を使える期限」
個人版事業承継税制が適用されるのは、2028年12月31日までに行われた贈与・相続についてとされています。この適用期限は、今回の改正では延長されていないものとして扱われています。
つまり、計画を出す猶予は増えたけれども、実際に贈与や相続を済ませる期限は変わっていないということです。計画の提出期限が2028年9月末、贈与・相続の期限が同年12月末ですから、終盤はほとんど余裕がありません。
「期限が延びたのでまだ大丈夫」という受け取り方は、かなり危ういと考えています。相続はこちらの都合で時期を選べませんし、贈与であっても後継者との話し合いや資産の整理に時間がかかります。
法人版の期限とは1年ずれている
法人版の特例承継計画については、2027年9月30日までとされており、個人版より1年ほど早い期限が示されています。同じ「事業承継税制」という名前でも、個人版と法人版で期限が異なります。
法人化を検討しながら承継も考えている場合、どちらの期限を先に見るかで動き方が変わります。混同しやすいところですので、ご自身の事業がどちらに当たるのかを先に確定させてください。
熊本県内の事業者はどこに計画を出すのか
個人事業承継計画は、先代事業者の主たる事務所の所在地を管轄する都道府県に提出するものとされています。熊本市や八代市で事業をされている方であれば、熊本県の担当窓口が提出先となるのが原則です。
認定経営革新等支援機関の確認を受けた上で提出する形が想定されており、顧問の税理士や金融機関が支援機関になっている場合は、そこから進められることが多くあります。
なお、期限や様式、提出先の運用は変わることがあります。実際に提出される際は、国税庁および熊本県の最新の公募要領・案内をご確認ください。
\事業承継、何から始めるか迷ったら/
手続きの流れと、見落としやすい期限
個人版事業承継税制は、計画の提出から始まり、贈与・相続の後の認定申請、税務署への申告、その後の継続届出まで続く、長い手続きです。どこかひとつを落とすと猶予が受けられなくなるため、流れを押さえておく必要があります。
1. 個人事業承継計画を都道府県に提出する
まず、後継者が誰か、承継後にどう事業を続けるかを記載した個人事業承継計画を、都道府県に提出します。この提出が済んでいないと、後の段階でいくら要件を満たしていても制度を使えないのが原則です。
相続が起きてから慌てて準備される方が多いのですが、計画は生前に出しておくことが本来の形です。先代がご健在のうちに済ませておきたい手続きだとお考えください。
2. 贈与または相続が起きた後の認定申請
贈与や相続が実際に行われた後、都道府県知事に認定申請を行います。この申請には、贈与の場合と相続の場合でそれぞれ期限が定められており、相続では相続の開始から数か月以内という比較的短い期間での対応が求められるのが原則です。
相続の場面では、遺産分割の話し合いと並行して進めることになります。分割がまとまらないうちに期限が来てしまう事例もあり、ここは弁護士が関わる意味が大きい場面です。
3. 税務署への申告と担保の提供
認定を受けたら、期限内に贈与税または相続税の申告を行い、猶予される税額等に見合う担保を提供します。担保として事業用の不動産を差し出すことが多く、その不動産に抵当権が設定されることになります。
ここは金融機関からの借入とぶつかりやすい部分です。すでに事業用不動産に担保が設定されている場合、どう調整するかを先に確認しておく必要があります。
4. その後は3年ごとの継続届出書
猶予が始まった後も、税務署に継続届出書を提出し続ける必要があります。個人版では3年ごととされており、法人版の経営承継期間中は毎年という扱いとは異なります。
3年ごとという間隔は、裏を返せば忘れやすい間隔でもあります。担当の税理士が代わったタイミングで引き継がれず、提出漏れで猶予が打ち切られるという事故が起こりえます。承継の記録として、提出時期を文書で残しておくことをおすすめします。
小規模宅地等の特例とどちらを選ぶか
個人版事業承継税制を検討される方が最も迷われるのが、小規模宅地等の特例との関係です。どちらも事業用の土地にかかる相続税を軽くする制度ですが、併せて使うことはできないのが原則です。
| 比較の視点 | 個人版事業承継税制 | 小規模宅地等の特例(特定事業用宅地等) |
|---|---|---|
| 効果の形 | 税額の納付を猶予(原則100パーセント) | 宅地の評価額を減額(原則80パーセント) |
| 対象 | 宅地・建物・機械・生物など | 宅地等のみ |
| 対象になる移転 | 贈与と相続の両方 | 相続のみ |
| 事前の計画提出 | 必要 | 不要 |
| 求められる継続 | 原則として終身の事業継続 | 申告期限までの保有・事業継続 |
| 他の相続人への影響 | 猶予を受ける後継者に効果が及ぶ | 課税価格が下がり相続人全体に効果が及ぶ |
宅地については併用できず、選択することになる
特定事業用宅地等について小規模宅地等の特例の適用を受ける場合、その宅地について個人版事業承継税制を適用することはできないものとされています。どちらか一方を選ぶ関係にあります。
一方で、居住用の宅地や貸付事業用の宅地については、それぞれの小規模宅地等の特例との関係で別の整理がされるとされています。自宅と店舗が同じ敷地にある場合など、取扱いが細かくなる場面があるため、個別の確認が必要です。
「評価80パーセント減」と「税額100パーセント猶予」はどちらが得か
一見すると100パーセント猶予のほうが有利に見えます。しかし小規模宅地等の特例は評価額そのものを下げる制度なので、相続財産の総額が下がり、税額が確定した形で軽くなります。将来の打ち切りリスクを抱えません。
対して個人版事業承継税制は、あくまで納付を先に延ばす制度です。終身の事業継続という重い前提が付き、要件を外れれば利子税を伴って納付することになります。
判断の分かれ目になるのは、土地以外の事業用資産の額です。機械や生物、車両の評価額が大きい事業では、宅地だけを対象とする小規模宅地等の特例ではカバーしきれず、個人版に意味が出てきます。逆に、資産のほとんどが土地であるなら、小規模宅地等の特例で足りることも少なくありません。
見落としやすいのは「他の相続人への影響」
小規模宅地等の特例は課税価格を下げるため、結果として相続人全体の相続税負担が軽くなります。これに対して個人版事業承継税制の猶予は、事業を引き継ぐ後継者について働くものです。
後継者以外のご兄弟がいらっしゃる場合、どちらを選ぶかで「誰の負担がどれだけ軽くなるか」が変わります。税金の大小だけでなく、親族間の納得という観点が入ってくるわけです。
ここを詰めずに制度だけを決めてしまうと、後から不公平感が出て紛争になることがあります。遺留分の問題と重なる場面でもあるため、税の有利不利と並べて、相続人全体の納得をどう作るかを検討してください。
別記事では「事業承継で親子が対立する理由は?起こりやすいトラブル・失敗例と、株式や役職をめぐる法律上の注意点」についても解説していますので、あわせてご覧ください。
\事業承継、何から始めるか迷ったら/
熊本・八代の個人事業で実際に迷いやすい場面
熊本市・八代市を中心にご相談をお受けしていると、個人版事業承継税制の検討が、地域の事業の形と結びついて難しくなる場面があります。代表的なものを挙げます。
農業——農地は別の制度、ハウスや農機具は個人版という使い分け
熊本県南では、い草やトマト、柑橘、畜産といった個人経営の農業が地域の柱になっています。この場合、まず押さえておきたいのが、農地そのものと、農業用の施設・設備では使う制度が違いうるという点です。
農地については、農地等についての相続税の納税猶予という別の制度が用意されています。他方で、ハウスや農機具、乳牛・果樹といった資産は、特定事業用資産として個人版事業承継税制の対象になりうるものとされています。
つまり農業の承継では、複数の納税猶予制度をどう組み合わせるかという設計が必要になります。農地の権利を動かすには農業委員会の許可などの手続きも絡むため、税の話だけでは完結しません。
商店・工務店——自宅と店舗が一体になった建物をどう分けるか
地方の個人事業では、1階が店舗や作業場で2階が住居という建物が珍しくありません。この場合、建物のどこまでが事業専用部分なのかを整理しないと、床面積800平方メートルの判定や、居住用宅地の特例との関係が決まりません。
固定資産税の課税の状況や、確定申告での按分の仕方が、そのまま判断材料になることがあります。長年の申告が実態と合っていないと、そこから手を入れる必要が出てきます。
生計を一にする親族が持っている資産の扱い
事業に使っている土地が、実は配偶者や親の名義のままになっている——これも現場でよくある状態です。生計を一にする親族が有する資産についても、特定事業用資産にあたりうるものとされています。
ただし名義と実態がずれていると、誰からの贈与・相続として扱うのかという整理が必要になります。登記名義を確認したうえで、相続関係の全体を見て順番を決めることになります。
どこに相談すればよいか分からないという段階でご連絡いただいても構いません。名義の確認から順番を整えていきます。
別記事では「農業の事業承継の手続きの流れは?必要書類・費用と税金、親子間の名義・相続トラブルへの備え」、「農業の法人化は事業承継に有利?農地所有適格法人の要件・親子間の進め方と納税猶予の注意点」、「熊本県の事業承継はどこに相談?補助金・支援制度と後継者探し・法律面の注意点」についても解説していますので、あわせてご覧ください。
猶予が打ち切られる場面と、使う前に確かめておきたいこと
最後に、制度を使った後のリスクを整理します。個人版事業承継税制は、入口の手続きよりも、その後を続けられるかどうかのほうが重い制度です。
- 事業をやめた、または特定事業用資産を事業に使わなくなった
- 対象となっていた資産を譲渡した(買い替え等で承認を受ける場合を除く)
- 青色申告の承認が取り消された、または取りやめた
- 継続届出書を期限までに提出しなかった
- 資産保有型・資産運用型の事業に該当することになった
事業をやめたとき・資産を売ったとき
猶予されていた税額は、事業の廃止や対象資産の譲渡があったときに、利子税を加えて納付することになるのが原則です。設備の買い替えなどについては承認を受けて継続できる仕組みが用意されていますが、手続きを踏む必要があります。
20年先に事業環境がどう変わるかは、誰にも読めません。「売る可能性のある土地を猶予の対象に入れてよいか」という視点で、対象資産を選んでおくことが現実的な備えになります。
青色申告をやめたときのリスクは意外に大きい
青色申告を続けていることが前提の制度ですので、後継者が記帳の負担に耐えられず白色に戻したり、承認が取り消されたりすると、猶予の前提が崩れます。
後継者がまだ経理に不慣れな場合、承継と同時に記帳体制をどう作るかを決めておく必要があります。制度を使うかどうかは、この体制が組めるかどうかとほぼ同じ問いです。
「終身の事業継続」を後継者が引き受けられるか
ご相談の中で、先代が制度の節税効果に魅力を感じている一方、後継者が将来の身動きの取れなさを不安に感じている、というすれ違いをよく目にします。
原則として終身の事業継続が前提になる以上、これは税務の問題にとどまらず、後継者の人生の選択に関わる話です。制度を使うかどうかは、後継者を交えて決めるべきものだと考えています。
将来、第三者への譲渡という選択肢を残しておきたい場合、猶予の打ち切りと衝突します。その可能性があるなら、猶予を使わずに評価の引き下げや他の制度で備えるほうが、結果として身軽でいられることもあります。
別記事では「事業承継税制のメリット・デメリットは?5年間の要件や猶予が打ち切られる場面」についても解説していますので、あわせてご覧ください。
個人版事業承継税制は、株式を持たない個人事業主にとって、事業用の土地・建物・設備にかかる贈与税・相続税の納付を猶予できる制度です。猶予割合は原則100パーセントで、宅地400平方メートル・建物床面積800平方メートルという上限のもと、機械や車両、乳牛・果樹といった資産まで対象になりうる点に特徴があります。
2026年の税制改正に関する公表資料では、入口となる個人事業承継計画の提出期限が2028年9月30日まで延びたとされています。ただし、贈与・相続そのものの適用期限は2028年12月31日のままで、延長されていません。期限が延びたことを「まだ先の話」と受け取らず、今から準備を始めていただきたい理由がここにあります。
そして実務上の最大の分かれ目は、小規模宅地等の特例とどちらを選ぶかです。宅地だけで足りるのか、設備や生物まで含めて猶予を使うのか。熊本県南の農業や、熊本市内の店舗付き建物での事業のように、資産の内訳と建物の使い方によって結論は変わります。他の相続人への影響という視点も欠かせません。
なお、制度の要件や期限、様式は改正によって変わります。実際に手続きを進められる際は、国税庁および熊本県の最新の案内を必ずご確認ください。個別の事情によって結論は異なりますので、一般的な解説として読んでいただければと思います。
当事務所では、熊本市・八代市を中心に事業承継のご相談をお受けしています。お気軽にご相談ください。
\事業承継、何から始めるか迷ったら/
\じっくり相談したい方は、メールでもお受けしています/

まずはお気軽にご連絡ください
受付時間/AM8:30~PM5:30(土日・祝休)
 コラム一覧に戻る
事務所概要
熊本
熊本市東区桜木3-1-30 ヴィラSAWADA NO.6 102号室
福岡
福岡県福岡市中央区天神2丁目2番12号T&Jビルディング7F
コラム一覧
- 2026年10月15日個人版事業承継税制とは?特定事業用資産の要件・2028年までの期限と小規模宅地等の特例との選び方を熊本の弁護士が解説!
- 2026年10月14日飲食店の事業承継はどう進める?営業許可の引き継ぎ・店舗の賃貸借と造作譲渡の注意点を熊本の弁護士が解説!
- 2026年10月14日「金額は我慢します。社員さえ大事にしてもらえるなら」——その一言が、数年後にいちばん重い後悔になる
- 2026年10月13日クリニックの事業承継はどう進める?医療法人と個人診療所の違い・出資持分と保険医療機関の指定の落とし穴を熊本の弁護士が解説!
- 2026年10月12日介護事業の事業承継で指定は引き継げる?株式譲渡と事業譲渡の違い・人員基準と手続きの流れを熊本の弁護士が解説!
- 2026年10月12日「親会社が、破産しました」——その電話から、山あいの介護施設が閉じずに済むまで
- 2026年10月11日農業の法人化は事業承継に有利?農地所有適格法人の要件・親子間の進め方と納税猶予の注意点を熊本の弁護士が解説!
- 2026年10月9日「お相手は、もう何社かご紹介しています」——大手仲介会社の担当者が来た日に、社長が確かめるべきだったこと
- 2026年10月6日事業承継とは?意味・3つの種類と進め方、読み方や「事業継承」との違いも熊本の弁護士が解説!
- 2026年10月5日「後継者を見つけてきました」と社長が言った日|身近な相手ほど、先に整えておきたいこと
- 2026年10月5日事業承継士とは?資格の取得条件・費用・難易度と、依頼するときの選び方を熊本の弁護士が解説!
- 2026年9月23日事業承継の仲介手数料はいくら?相場一覧とレーマン方式の計算・会計処理まで解説!
- 2026年9月23日事業承継で連帯保証人はどうなる?経営者保証の解除要件や手続き・後継者への影響も解説!
- 2026年9月18日あんなに前向きだった社長が、なぜ一転して「断る」と言ったのか|事業承継が沈黙で壊れるとき
- 2026年9月16日事業承継に遺言書は必要?自社株・遺留分の注意点や作成ステップを解説!
- 2026年9月16日事業承継で無償譲渡はできる?税金と契約書に入れる条項・後から覆されるリスクを弁護士が解説
- 2026年9月9日【2026年】事業承継の平均年齢は?準備を始める年齢の目安と認知症になる前の備えを弁護士が解説
- 2026年9月9日事業承継で妻が会社を継ぐことはできる?自社株の扱いと相続・離婚のときの注意点を弁護士が解説
- 2026年9月2日事業承継は他人にもできる?株式の引き継ぎ手続きと会社を継ぐ側の注意点を弁護士が解説
- 2026年9月2日【2026年版】事業承継・M&A補助金の金額はいくら?枠別の上限額・成功報酬がどこまで戻るかを弁護士が解説
- 2026年8月26日事業承継の消費税は個人事業主でもかかる?相続時の納税義務やインボイス登録・届出の期限を解説!
- 2026年8月26日事業承継の5年間とは?事業承継税制の手続きと5か年計画の作り方・何年かかるかを弁護士が解説
- 2026年8月19日事業承継への自治体の取り組みは?後継者マッチングの流れと民間仲介との違いを弁護士が解説
- 2026年8月19日事業承継補助金は個人事業主も使える?要件や対象経費・必要書類と申請手順を解説!
- 2026年8月12日零細企業の事業承継はできる?進め方と後継者がいない場合の対処法・従業員への承継を弁護士が解説
- 2026年8月12日事業承継者を募集する方法5選!第三者承継の流れと注意点を解説!
- 2026年8月5日事業承継が難しい10の理由とは?失敗事例や具体的な解決策も一挙ご紹介
- 2026年8月5日事業承継税制で相続税は免除される?特例措置の期限と猶予が打ち切られたときの負担を弁護士が解説
- 2026年7月22日事業承継の最適なタイミングは?年齢別の目安と専門家に相談する時期・動くべきサインも解説!
- 2026年7月22日事業承継で個人から法人にすべき?違いと判断基準・代替わりの手続きと期限を熊本の弁護士が解説
- 2026年7月15日事業承継税制の延長はいつまで?特例承継計画の期限・スケジュールと使う前の注意点を弁護士が解説!
- 2026年7月15日事業承継ガイドラインとは?3つの柱・5つの手順と法的拘束力・関連ガイドラインとの関係を弁護士が解説!
- 2026年7月8日事業承継のマッチング支援とは?費用・進め方とリスク対策・相談先の選び方を弁護士が解説!
- 2026年7月8日【弁護士監修】事業承継の失敗事例13選!うまくいかない兆候・原因と紛争を防ぐ回避策を解説!
- 2026年7月1日熊本県の事業承継はどこに相談?補助金・支援制度と後継者探し・法律面の注意点を弁護士が解説!
- 2026年7月1日事業承継とM&Aの違いとは?選び方やメリット・デメリットをわかりやすく解説!
- 2026年6月24日【2026年最新版】事業承継に使える補助金は?対象経費・申請手順・親子間承継・リスキリング助成金との違いも解説!
- 2026年6月24日事業承継でやるべきことは?準備リスト・手順・必要書類を承継タイプ別に弁護士が解説
- 2026年6月17日【2026年】後継者不足の業界15選|後継者がいない仕事・今後危ない業種と対策を弁護士が解説
- 2026年6月17日事業譲渡で従業員はどうなる?同意書・有給休暇・勤続年数と法律上のルールを弁護士が解説!
- 2026年6月10日事業承継で親子が対立する理由は?起こりやすいトラブル・失敗例と、株式や役職をめぐる法律上の注意点も弁護士が解説!
- 2026年6月10日有限会社の事業承継でかかる税金は?節税方法・無償譲渡の注意点と会社法上の手続きを弁護士が解説!
- 2026年6月3日【2026年最新】事業承継補助金の採択率は?上げるための準備と「怪しい」業者への注意点も解説!
- 2026年6月3日事業承継での税理士の費用相場は?高くなるケース・丸投げの金額と資金計画・弁護士との使い分けも解説!
- 2026年5月27日建設業での事業承継の注意点は?許可の引き継ぎと認可手続き・必要書類、契約や社会保険の確認点・失敗例も弁護士が解説!
- 2026年5月27日事業承継の税金対策は?相続税や贈与税の抑え方と注意点・事業承継税制のポイントも解説!
- 2026年5月20日黒字廃業とは?事業承継できない理由・デメリット・解散清算の手続きと回避策を弁護士が解説!
- 2026年5月20日事業承継税制のメリット・デメリットは?5年間の要件や猶予が打ち切られる場面・評判も弁護士が解説!
- 2026年5月13日農業の事業承継の手続きの流れは?必要書類・費用と税金、親子間の名義・相続トラブルへの備えも弁護士が解説!
- 2026年5月13日事業承継の相続対策とは?具体的な方法や気をつけたい落とし穴・活用できる税制も解説!
- 2026年5月6日事業承継での税理士法人の役割は?費用の相場や相談先の選び方・弁護士との違いも解説!
- 2026年5月6日M&Aの売り手側の手数料相場は?成功報酬の計算方法・契約書の確認点と安く抑えるコツを弁護士が解説!
- 2026年4月22日M&Aでの弁護士費用の相場は?報酬の計算方法・引き継ぎ顧問契約の月額と費用を抑えるポイントも解説!
- 2026年4月22日M&Aが難しいと言われる理由は?失敗率や事例・売り手がつまずきやすい法務ポイントも弁護士が解説!
- 2026年4月15日100万円以下でM&Aされるケースは?安くなる理由・業種と株式譲渡・事業譲渡の注意点を弁護士が解説!
- 2026年4月15日M&Aの価格の決め方は?算定方法・価格決定の流れと、最終価格が変わる契約条項・提示額の判断基準も弁護士が解説!
- 2026年4月12日M&Aの「0円譲渡」とは?条件やメリット・デメリットと考えられるリスクも徹底解説!
- 2026年4月12日ビジネスにおけるM&Aとは?売り手・買い手の目的や手法の違い・契約前の注意点を弁護士が解説!
- 2026年4月12日M&Aとは?意味を簡単にわかりやすく解説!目的・手順・費用と基本用語を弁護士が整理
- 2026年4月12日事業承継の融資の受け先はどこ?銀行・公庫などの支援金や個人と企業ごとの違いも解説!
- 2026年4月12日事業承継の中小企業の課題は?進まない理由や具体例・経営者が取るべき解決策も紹介!
- 2026年4月12日事業承継計画とは?必要性や計画書の具体的な作り方・いつから始めるべきかも解説!
- 2026年4月9日事業承継での弁護士の役割は?依頼するメリットや費用・他の専門家との違いも解説!
- 2026年4月9日事業承継対策の方法は?重要性や優先順位・つまずきやすい3つのポイントも解説!
- 2026年4月9日親の会社を継ぐメリット・デメリットは?勉強すべきこと・継ぐ前の法律トラブルと判断基準を弁護士が解説!
- 2026年4月9日後継者不足の原因とは?7つの具体例と問題点、法律面の障害・解決方法の選び方を弁護士が解説!
- 2026年4月9日後継者不足の解決策・12選!業種別の問題点と成功のポイント、マッチングの契約・権利関係の注意点も弁護士が解説
- 2026年4月9日後継者不足の農業家ができる対策は?農地の引き継ぎ手続き・税制・事例まで弁護士が徹底解説!
- 2026年4月9日事業承継のリスクとは?具体例と放置するデメリット・個人保証や遺留分など法律面の備えと回避のポイントを弁護士が解説!
- 2026年4月9日事業承継の悩み13選!後継者が抱えやすい不安と解決策を、遺留分や先代の口出しなど法律面から弁護士が解説
- 2026年4月9日事業承継の注意点は?よくある質問と承継前に点検したい法律上の項目を弁護士が解説!
- 2026年4月9日長崎県の事業承継を弁護士が解説!支援制度・相談先の使い分けとM&Aで確認したい法律上の注意点
- 2026年4月8日佐賀県の事業承継ガイド!支援メニュー・奨励金・相談窓口と費用、M&Aや税制の注意点も弁護士が解説
- 2026年4月8日大分県の事業承継ガイド!進め方・支援メニュー・相談先と、M&Aで確認したい法務のポイントも弁護士が解説
- 2026年4月7日事業承継特別保証制度とは?メリット・デメリットや要件・申請方法、経営者保証の扱いも弁護士が解説!
- 2026年4月7日事業承継の専門家は誰に頼む?弁護士・税理士の役割分担と選び方・費用・補助金を解説!
- 2026年4月7日事業承継の株式譲渡の方法は?メリットや手続き方法・税金の特例制度についても解説!
- 2026年4月7日事業承継の株価対策とは?自社株評価3方式・引き下げ策と退職金・遺留分の注意点を弁護士が解説!
- 2026年4月7日承継会社とは?分割会社との違い・手続きの流れ・債権者や従業員の保護もわかりやすく解説!
- 2026年4月7日事業承継補助金の対象経費は?枠ごとのルールと見積書の書き方・認められない例を弁護士が解説【2026年】
- 2026年4月7日事業承継の手順は?引き継ぐ3つの要素や必要書類・受けられるサポートもまとめて紹介!
- 2026年4月7日事業承継の税制優遇とは?特例措置の期限(2027年)・使えないケース・納税猶予の打ち切りまで弁護士が解説!
- 2026年4月7日事業承継と会社売却の違いは?売却後の社長の立場・手取り・契約の注意点を弁護士が解説!
- 2026年4月7日事業承継後のトラブルで起こりやすい事例は?原因と対応策・競業避止や債務承継など法的トラブルの防ぎ方も弁護士が解説!
- 2026年4月7日事業承継の費用の相場は?税金・専門家報酬の目安と負担者・補助金まで弁護士が解説!
- 2026年4月7日事業承継の相談先10選を紹介!相談費用は無料なのか・選び方のポイントも解説!
- 2026年4月7日事業承継の企業価値とは?算出方法・価格の目安と、不動産や法律リスクの影響を弁護士が解説!
- 2026年4月6日事業承継の後継者不足の原因は?担い手がいない理由と解決策・親族外承継やM&Aの選択肢も弁護士が解説!
- 2026年4月6日中小企業の事業承継問題とは?課題・問題点と具体例・法律面の注意点を弁護士がわかりやすく解説!
- 2026年4月6日【2026年】事業承継の後継者不在の現状は?不在率の推移・承継方法の割合と解決策を弁護士が解説!
- 2026年4月6日事業承継の補助金や助成金は?補助金と助成金の違い・いくらもらえるか・対象経費と受給後の税務注意点も弁護士が解説!
- 2026年4月6日事業承継の手続きで法人の場合の流れは?必要書類や税金などの費用・補助金もまとめて解説!
- 2026年4月6日事業承継ファンドとは?活用が有効なケースやメリット・デメリットも紹介!
- 2026年4月6日事業承継とは?基本的な考え方や支援制度・手順までをわかりやすく徹底解説!
- 2026年4月6日事業承継税制の要件とは?特例措置と一般措置の違いやメリット・デメリットも解説
- 2026年1月21日事業承継の九州地方ガイド!福岡・熊本など7県の特徴と支援制度・M&Aの動き、県をまたぐ承継の注意点も弁護士が解説
- 2025年12月17日事業承継補助金は親子間でも対象?要件・申請方法と難易度を熊本の弁護士が解説!
- 2025年12月10日事業承継と相続の違いは?自社株の分散リスクや税制・手続きの比較を弁護士が解説!
- 2025年3月7日企業価値を高める5つの方法|メリットや評価方法なども解説
- 2024年11月1日事業承継と廃業はどちらを選ぶべき?それぞれのメリット・デメリットなど
- 2024年10月25日経営承継円滑化法とは?事業承継で活用できる支援制度をわかりやすく解説
- 2024年6月14日農業の事業承継とは?農地の許可・相続の注意点と親族内・第三者承継の進め方を弁護士が解説
- 2024年5月2日相続対策としての事業承継|事業承継税制などの相続税対策も解説
タグ