
事業承継は取引銀行に相談していい?熊本の地元金融機関に頼める支援と手数料・情報管理の注意点を熊本の弁護士が解説!
CATEGORY

法律事務所Si-Law代表 / 熊本県八代市出身 / 熊本を中心に企業法務支援
「代替わりの話を、まずは取引銀行の担当者にしてみようか」と考えておられる経営者の方は、熊本でもとても多くいらっしゃいます。
長年の付き合いがあり、決算書も資金の流れも把握してくれている相手ですから、最初の相談先として思い浮かぶのは自然なことです。
一方で、「銀行に話したら、取引先や同業に伝わってしまわないか」「紹介された仲介会社に、そのまま任せる形になってしまわないか」と不安に感じる方もいらっしゃるのではないでしょうか。
実際の相談現場では、銀行に相談したことで資金と保証の整理が一気に進んだケースもあれば、専任の契約を結んだあとで「ほかの選択肢を知らずに決めてしまった」と悔やまれるケースもあります。
そこで本記事では、熊本の地元金融機関に事業承継のどこまでを頼めるのか、費用と情報管理のどこに注意すべきか、そして銀行では手が届かない法律の論点がどこにあるのかを、熊本の弁護士が解説していきます。
\事業承継、何から始めるか迷ったら/
事業承継を取引銀行に相談するという選択肢
熊本市や八代市でご相談をお受けしていると、事業承継を考え始めた経営者の方が最初に話をされる相手は、顧問税理士か、取引銀行の担当者であることがほとんどです。
どちらも日ごろから会社の数字を見ている相手ですから、入口としては理にかなっています。
ただ、金融機関への相談は「情報を渡すこと」と同時に始まります。誰に何をどこまで伝えるのかを決めてから動くかどうかで、その後の進み方が大きく変わります。
熊本では「まず取引先の銀行に聞いてみる」が一番多い入口
熊本県内の中小企業は、肥後銀行や熊本銀行、地元の信用金庫・信用組合、JAバンクといった金融機関と長い取引関係を持っている会社が多く、支店長や担当者の顔が見える関係が残っています。
そのため、「息子に継がせるつもりだが、借入はどうなるのか」「後継者がいないので、買ってくれる会社を知らないか」という形で、まず銀行に相談が持ち込まれます。
この入口は決して悪いものではありません。問題になるのは、相談のつもりで話したことが、いつの間にか具体的な案件として動き出してしまう場合です。
金融機関が事業承継に力を入れるようになった背景
取引先の経営者が高齢になり、後継者が決まらないまま廃業されると、金融機関にとっては融資先そのものが失われます。
そのため近年は、多くの金融機関が事業承継やM&Aの専門部署・担当者を置き、後継者探しから承継後の資金調達までを一つの流れとして扱うようになっています。
つまり、金融機関にとっての事業承継支援は、取引を守るための事業でもあります。この立場の違いを理解しておくと、提案を受けたときの判断がぶれにくくなります。
「相談」と「依頼」はまったく別のものと考える
情報を集めるための相談と、相手探しや交渉を任せる依頼は、性質がまったく違います。
依頼の段階になると、多くの場合は仲介契約やアドバイザリー契約を結ぶことになり、手数料や専任の約束が発生するのが一般的です。
最初の面談で契約書を差し出されることは通常ありませんが、「では進めましょうか」という流れに乗る前に、どこからが依頼なのかを必ず確かめておくことをおすすめします。
別記事では「熊本県事業承継・引継ぎ支援センターの無料相談はどこまで使えるか」についても解説していますので、あわせてご覧ください。
地元金融機関に頼める支援は大きく4つに分けられる
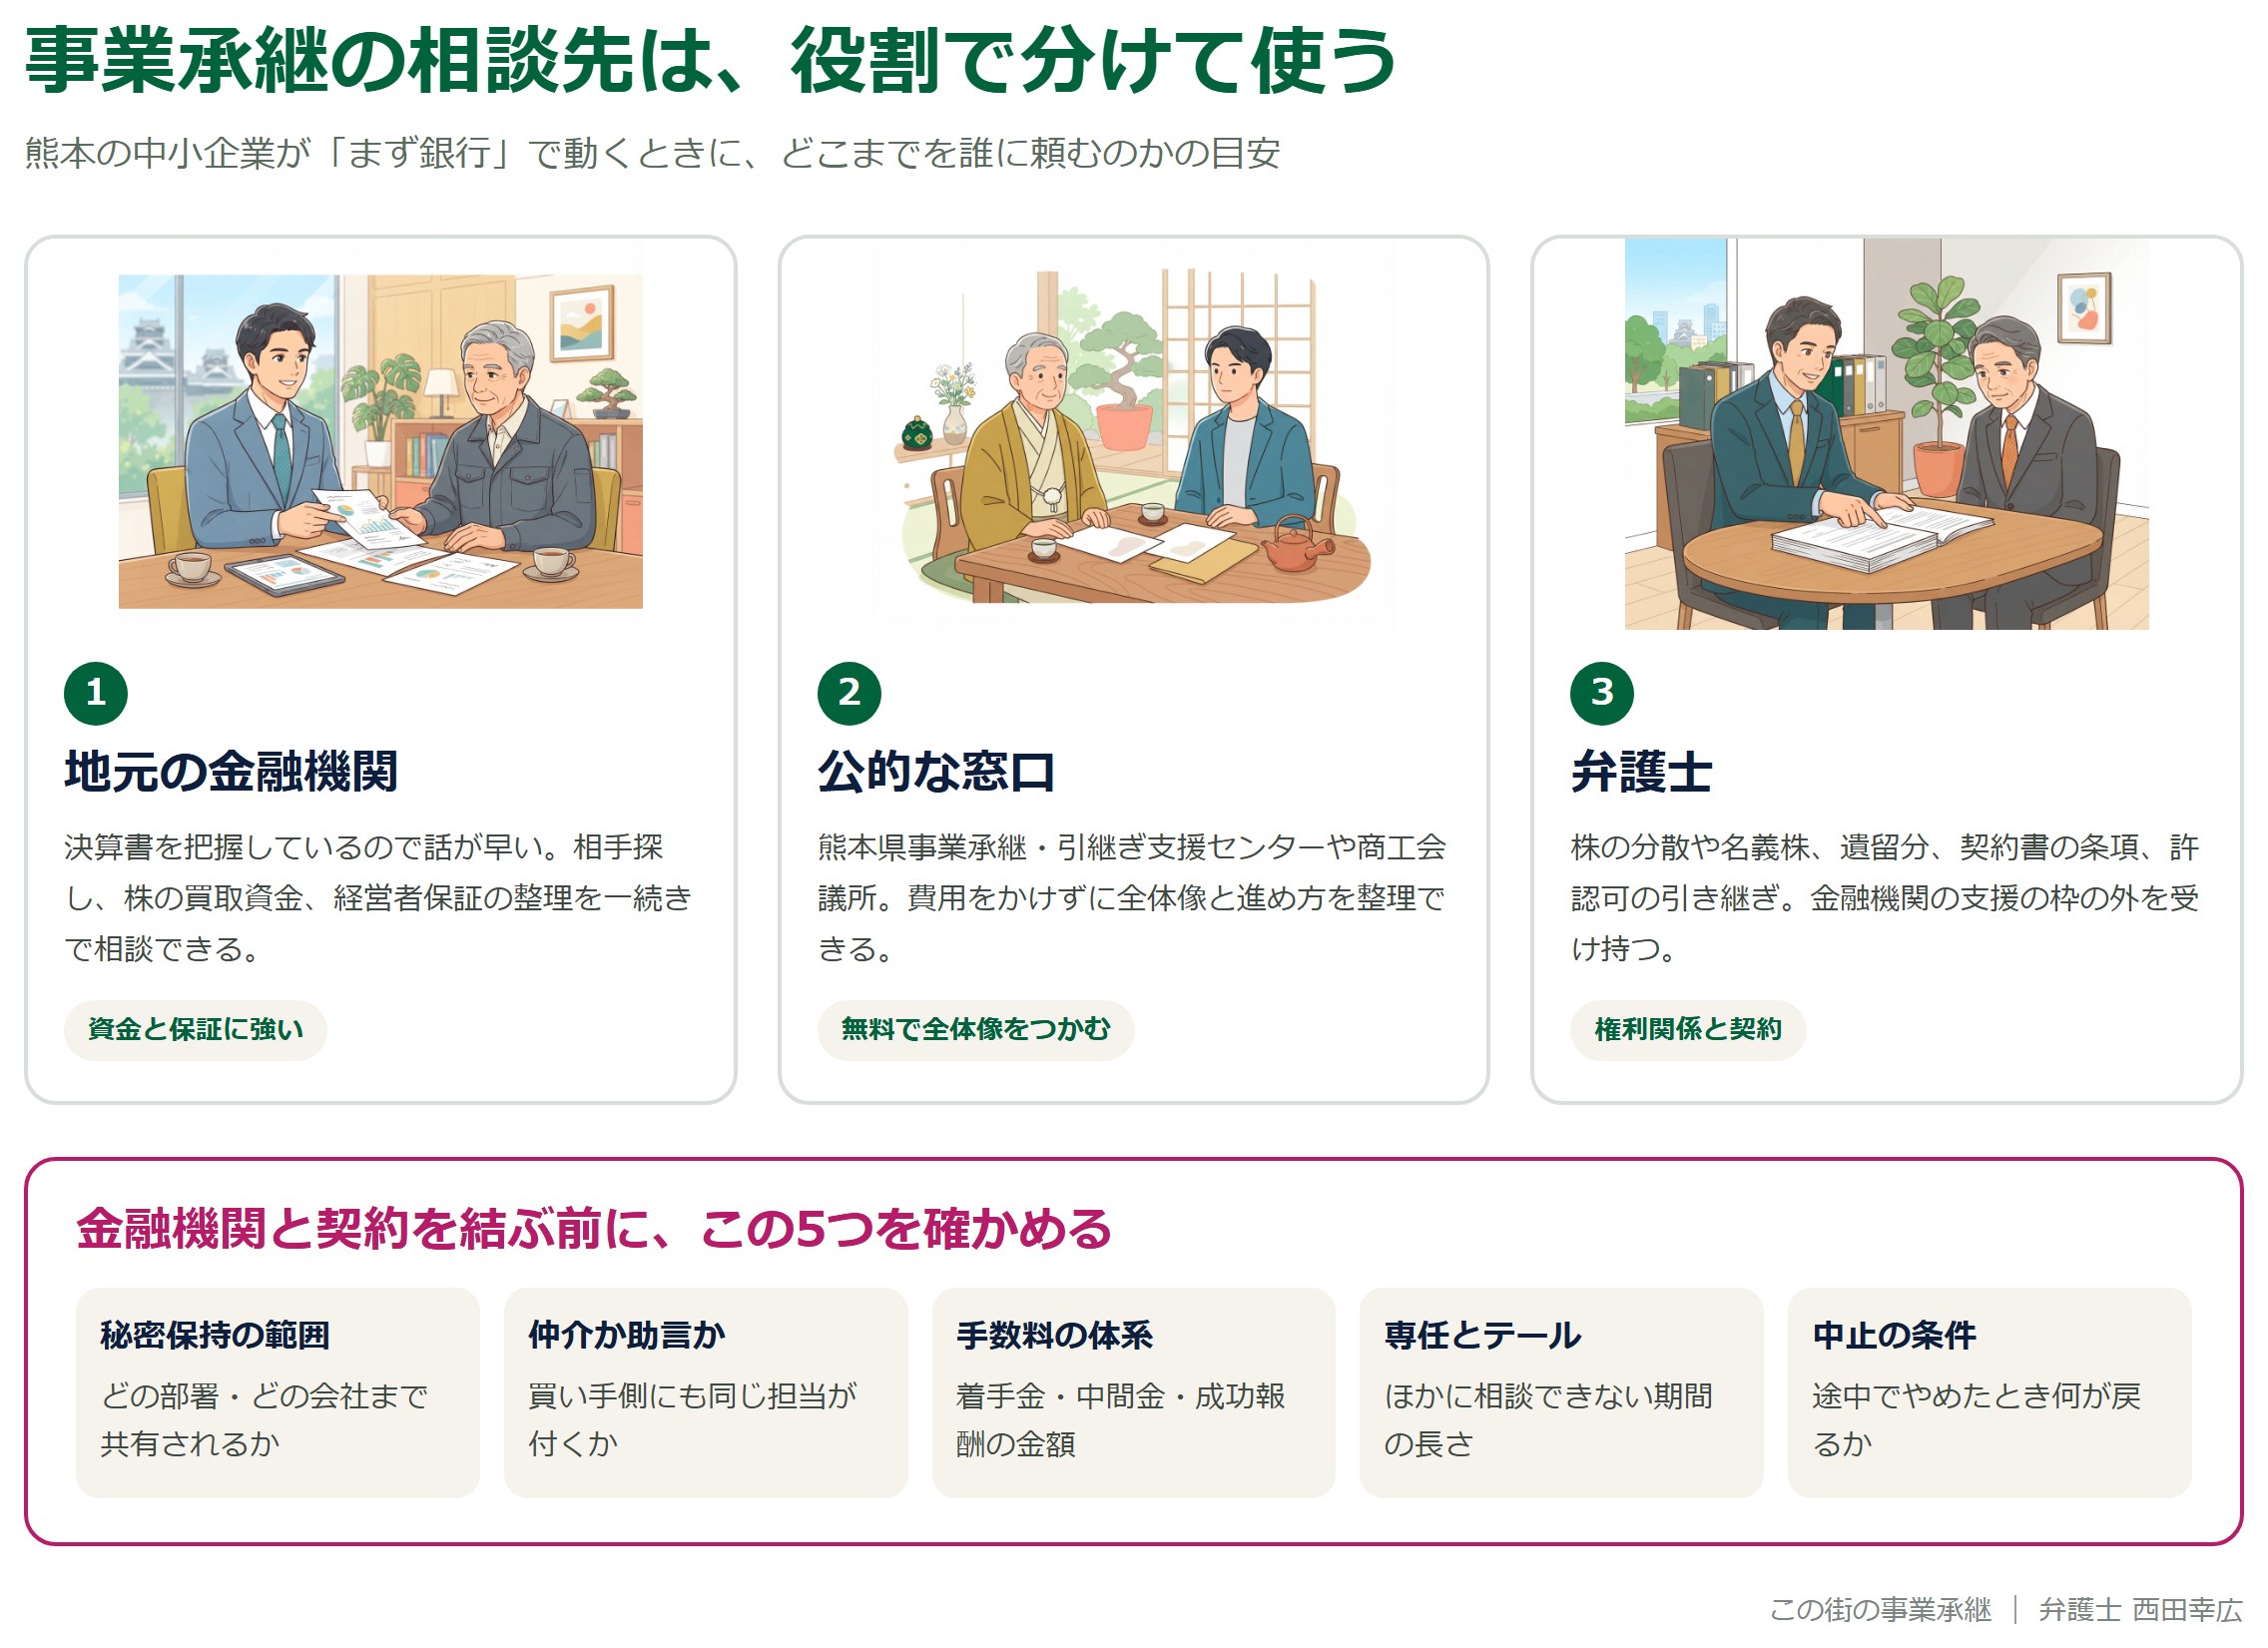
金融機関に事業承継を相談したときに出てくる支援は、整理すると次の4つに分けられます。
どれを期待して相談に行くのかをはっきりさせておくと、話が噛み合いやすくなります。
逆に、株の分散や親族間の調整といった法律の論点は、金融機関の支援の枠の外にあるのが通常です。
- 後継者・買い手を探すマッチングやM&Aの仲介・助言
- 後継者が株を買い取る資金や、設備・運転資金の融資
- 経営者保証の見直しと、承継にあわせた保証の整理
- 公的機関・補助金・専門家への橋渡し
| 支援の種類 | 主な内容 | 費用の考え方 | 弁護士が関わる場面 |
|---|---|---|---|
| 相手探し・仲介 | 後継者候補や買い手候補の紹介、条件の調整 | 着手金・中間金・成功報酬が発生するのが一般的 | 契約書の確認、専任条項やテール条項の精査 |
| 融資 | 後継者の株式買い取り資金、承継後の運転・設備資金 | 金利と保証料。制度資金が使える場合がある | 担保・保証の条件、持株会社を使う場合の設計 |
| 保証の整理 | 経営者保証の解除や、二重徴求を避けるための協議 | 保証料。専門家の確認で軽減される制度がある | 旧経営者の保証をいつ外すかの合意と書面化 |
| 橋渡し | 支援センター・保証協会・補助金の案内 | 紹介自体は無料のことが多い | どの窓口を使うかの順番の整理 |
後継者や買い手を探すマッチング・M&A仲介
親族に後継者がいない場合、金融機関が持っている取引先のネットワークから買い手候補を探す支援を受けられることがあります。
県内の同業や、事業エリアを広げたい県外の会社まで視野に入るのが、地域金融機関に相談する強みです。
ただし、仲介として両者の間に入るのか、自社側だけの助言役に回るのかによって、立ち位置が変わります。この違いは後ほど詳しく取り上げます。
後継者が株を買い取る資金や設備資金の融資
親族内承継でも、後継者が先代から株式を買い取る形をとるなら、その資金をどう用意するかが最大の論点になります。
後継者個人への融資、後継者が設立した持株会社への融資、会社による自己株式の取得など、組み方はいくつかあり、税務と会社法のどちらにも影響します。
金融機関は資金の出し方の相談に乗ってくれますが、自己株式の取得には財源の規制があるなど、会社法上の制約も絡みます。
経営者保証の見直しと保証の整理
事業承継で見落とされやすいのが、先代が負っている連帯保証と、自宅などに設定された担保の扱いです。
ここは金融機関との協議でしか動かせない部分であり、むしろ早めに相談したほうがよい領域といえます。
後継者に保証を付け替えるのか、保証そのものを外せるのかで、承継後の負担がまったく変わってきます。
公的機関や補助金への橋渡し
熊本県事業承継・引継ぎ支援センターや熊本県信用保証協会、商工会議所・商工会といった窓口に、金融機関経由でつないでもらえることもあります。
公的な窓口の相談は無料で受けられるものが多く、まず全体像をつかむ段階では有効です。
複数の窓口を同時に使うと情報が散らばりやすいので、どこを主たる相談先にするかを決めておくとよいでしょう。
\事業承継、何から始めるか迷ったら/
熊本県内の金融機関・公的機関は役割が違う
「銀行」とひとくちに言っても、熊本県内で事業承継に関わる機関はいくつもあり、得意な領域が異なります。
どこに何を期待できるのかを押さえておくと、相談の順番を組み立てやすくなります。
地方銀行・第二地方銀行
熊本県では肥後銀行と熊本銀行が代表的な存在で、いずれも事業承継やM&Aの相談を受ける体制を持っています。
県内外に広いネットワークを持つため、一定の規模がある会社の相手探しや、金額の大きい資金調達では心強い相手になります。
一方で、小規模な案件では最低手数料の負担が重く感じられることがあり、費用の見通しを先に確かめておく必要があります。
信用金庫・信用組合・JAバンクは地域と業種に強い
八代市や県南、天草、県北の地域では、信用金庫・信用組合やJAバンクのほうが、地場の事情に通じていることが少なくありません。
農業や漁業、商店の承継では、同じ地域の担い手の情報を持っていることもあります。
規模が小さい会社や個人事業の承継では、こうした身近な金融機関のほうが現実的な選択肢になる場面があります。
日本政策金融公庫・商工中金・信用保証協会
日本政策金融公庫には事業承継を対象とした融資制度があり、民間金融機関の融資と組み合わせて使われることがあります。
熊本県信用保証協会は、経営者保証を外す方向の保証制度を扱っており、承継のタイミングで検討する価値があります。
いずれも要件と手続きが細かく、年度によって内容が変わるため、申し込みを考える段階で最新の制度内容を確認することが前提になります。
支援センター・商工会議所との使い分け
熊本県事業承継・引継ぎ支援センターは、無料で全体像の相談ができる公的な窓口です。熊本市内に窓口があり、県内各地からの相談を受けています。
商工会議所や商工会は、日ごろの経営相談の延長で承継の話を持ち込める身近な窓口です。
金融機関と公的窓口は役割が重なる部分もありますが、費用が発生するかどうかという点では大きく異なります。
別記事では「事業承継の融資はどこから受けられるか」についても解説していますので、あわせてご覧ください。
取引銀行に相談するメリット
リスクの話に入る前に、取引銀行に相談することの利点を整理しておきます。
これらは、ほかの相談先では代わりになりにくい部分です。
決算書と資金の流れを知っているので説明の手間が少ない
取引銀行は、決算書も資金の動きも継続的に見ています。
そのため、初対面の仲介会社に一から説明するのに比べ、現状の共有にかかる時間が短くなります。
借入の残高や返済条件、担保の状況を踏まえた話ができるのは、実務上かなり大きな利点です。
県内の後継者候補・買い手候補を把握していることがある
地域金融機関は、同じ地域で事業を広げたい会社の意向を日常の取引の中で把握しています。
熊本市や八代市の中小企業の承継では、県外の大手ではなく、近隣の同業が引き継ぎ手になる例が実際に多くあります。
そうした相手は公開の情報では見つかりにくく、地元の金融機関経由でしか出てこないことがあります。
承継後の資金調達まで一続きで考えられる
承継は株や代表者が替わって終わりではなく、その後の設備投資や運転資金の確保まで続きます。
承継の段階から取引銀行が事情を理解していれば、後継者が代表になったあとの資金繰りの相談もしやすくなります。
特に、県北の半導体関連の集積や、2026年の熊本地震の影響で設備や資金の計画を見直している会社では、この連続性が重要になります。
\事業承継、何から始めるか迷ったら/
相談する前に知っておきたい4つのリスク
ここからは、弁護士の立場から見て注意が必要な点を挙げます。
いずれも「銀行に相談してはいけない」という話ではなく、順番と条件を整えておけば避けられるものです。
情報が行内や取引先に広がるおそれがある
事業承継やM&Aの検討は、従業員や取引先に知られると動揺を招きます。
金融機関には守秘義務がありますが、支店から本部へ、担当部署から関連会社へと、組織の中で情報が共有される前提があります。
誰に伝わるのかを最初に確かめ、必要なら秘密保持の約束を書面で取り交わしてから具体的な資料を渡すのが安全です。
売り手と買い手の双方が同じ金融機関の取引先であることがある
地域金融機関に相談する場合、紹介される買い手候補も同じ金融機関の取引先であることが珍しくありません。
両者の間に入る仲介の形になると、金額や条件の面でどちらの利益を優先するのかという緊張が生じ得ます。
自社の立場だけで助言してくれる相手を別に確保しておくと、条件の妥当性を確かめやすくなります。
融資を受けている関係のため、断りにくさが生まれる
借入のある会社にとって、取引銀行の提案を断ることには心理的な負担があります。
「紹介された相手なので、途中でやめると今後の融資に響くのではないか」というご心配をお聞きすることもあります。
本来、融資の判断と承継支援の採否は別の話です。それでも気になるなら、契約前に中止の条件を確かめておくことが現実的な備えになります。
小規模な案件ほど手数料の負担が重くなりやすい
仲介やアドバイザリーの報酬は、取引金額に応じた料率で計算されるのが一般的ですが、多くの場合は最低報酬額が定められています。
そのため、譲渡金額が小さい案件では、手取りに対する手数料の割合が想像以上に大きくなることがあります。
着手金・中間金・成功報酬のどれが、いつ、いくら発生するのかを、契約前に金額で確かめておく必要があります。
別記事では「事業承継の仲介手数料の相場とレーマン方式の計算」についても解説していますので、あわせてご覧ください。
金融機関に相談する前に確かめる5つのこと
相談を有効に使うために、面談の前後で確かめておきたい点を5つに整理しました。
いずれも、聞くこと自体が失礼になるものではありません。むしろ、こうした確認をきちんとできる相手かどうかが、信頼の目安になります。
| 確かめること | 具体的な聞き方 | 確かめないまま進むと起きること |
|---|---|---|
| 秘密保持の範囲 | この話はどの部署・どの会社まで共有されますか | 従業員や取引先に先に伝わり、交渉が止まる |
| 仲介か助言か | 買い手側にも同じ担当が付く形になりますか | 条件の妥当性を誰も自社側で検証しない |
| 手数料の体系 | 着手金・中間金・成功報酬はそれぞれいくらですか | 想定より手取りが大きく減る |
| 専任とテール条項 | ほかに相談できない期間と、契約終了後の扱いはどうなりますか | 契約終了後の成約にも手数料が発生する |
| 中止の条件 | 途中でやめる場合、何がどこまで返ってきますか | 納得していない条件のまま進んでしまう |
秘密保持の範囲を書面で確かめる
まず、渡した資料と話した内容が、どの範囲で共有されるのかを確かめます。
金融機関のグループ会社や提携先の仲介会社に情報が渡る場合は、その会社との間でも秘密保持の約束が必要になります。
口頭の確認だけで資料を渡すのではなく、書面にしておくことで、後から範囲を争わずに済みます。
仲介なのか、自社側の助言なのかを確かめる
両者の間に立つ仲介と、自社の側だけに立つ助言(アドバイザリー)では、期待できる役割が異なります。
仲介は話がまとまりやすい一方、価格や契約条件を自社に有利に引っ張る役割は担いにくくなります。
どちらの形でも進められますが、仲介であるなら、契約書の内容を見る専門家を自社側に別に置くことをおすすめします。
手数料の体系と最低報酬額を金額で確かめる
料率の説明だけでなく、自社の想定金額に当てはめた場合の総額を出してもらうのが確実です。
算定の基礎が譲渡金額なのか、負債を含めた総額なのかによって、同じ料率でも金額が変わります。
なお、具体的な料率や最低報酬額は機関や時期によって異なりますので、必ず提示を受けた資料で確認してください。
専任条項とテール条項の期間を確かめる
専任条項は、契約期間中はほかに相談・依頼ができなくなる定めです。期間の長さは必ず確かめます。
テール条項は、契約が終わったあとでも、紹介を受けた相手と一定期間内に成約した場合には報酬が発生する定めです。
どちらも契約書に書かれる条項で、期間が長いほど自社の選択肢が狭くなります。
途中でやめられるか、何が戻るのかを確かめる
検討の結果、承継そのものを見送るという判断も当然あり得ます。
その場合に着手金が戻るのか、実費の負担だけで済むのかは、契約によって異なります。
やめる場面を先に想定しておくことは、相手への不信の表明ではなく、冷静に判断を続けるための準備です。
\事業承継、何から始めるか迷ったら/
経営者保証と後継者の買い取り資金をどう整理するか
金融機関への相談が最も役立つのは、この領域だといえます。
保証と資金は、金融機関との協議なしには動かせません。
逆に言えば、相手探しを頼まない場合でも、保証の整理のためだけに相談する価値は十分にあります。
先代と後継者の双方から保証を取る「二重徴求」は原則として避けられる
経営者保証に関するガイドラインには事業承継時の特則が設けられており、前の経営者と後継者の双方から保証を求めることは、原則として行わない取り扱いとされています。
もっとも、ガイドラインに法的な強制力があるわけではなく、個別の信用状況によって判断が分かれる余地は残ります。
実務上は、先代の保証をいつ外すのかを、承継の段取りと同じ表に並べて管理しておくことが大切です。
保証を外す方向の制度を使えるか確かめる
信用保証協会には、事業承継の場面で経営者保証を不要とする保証制度が設けられています。資産超過であることなど、いくつかの財務要件を満たす必要があるのが原則です。
専門家による確認を受けると保証料の負担が軽くなる仕組みもあり、支援センターの担当者を通じて確認を受ける流れが用意されています。
要件と料率は年度によって変わり得るため、検討する時点の最新の内容を金融機関と保証協会に確かめてください。
後継者が株を買い取る資金の作り方を早めに相談する
株式の評価額が高い会社では、後継者が自己資金だけで買い取るのは難しいのが通常です。
贈与や相続で渡す方法、持株会社を使う方法、会社が自己株式を取得する方法などがあり、それぞれ税務と会社法の制約が異なります。
どの方法を選ぶかで必要な資金額も変わるため、融資の相談と並行して、税理士・弁護士を交えて設計するのが安全です。
別記事では「事業承継で連帯保証人はどうなるのか」、「事業承継特別保証制度の要件と手続き」についても解説していますので、あわせてご覧ください。
金融機関では手が届きにくい法律の論点
事業承継がつまずく原因は、資金よりも人と権利関係にあることが多いというのが、相談現場での実感です。
次に挙げる論点は、金融機関の支援の枠では扱いきれない部分です。
熊本市・八代市でお受けしたご相談でも、この段階でつまずいている会社が目立ちます。
株が親族に分散している、名義株が残っている
会社の設立が古い会社では、設立時の形式を整えるために親族や従業員の名前を借りた株(名義株)が残っていることがあります。
株主名簿と実際の出資の経緯が食い違っていると、承継の直前に「自分も株主だ」という主張が出てくるおそれがあります。
買い手が付いた段階でこれが判明すると交渉そのものが止まるため、早い段階で経緯を整理し、必要な合意を書面にしておく必要があります。
遺留分と遺言、判断能力が落ちたあとの手当て
自社株を後継者に集めようとすると、ほかの相続人の遺留分と衝突することがあります。
遺言や生前贈与、経営承継円滑化法に基づく除外合意などの選択肢がありますが、いずれも先代の判断能力があるうちにしか進められません。
認知症などで判断能力が低下すると、株の移動も不動産の名義変更も止まってしまうため、年齢よりも体調の変化を目安に準備を始めることをおすすめします。
契約書の表明保証・競業避止・従業員の処遇
第三者に譲渡する場合、契約書には表明保証や競業避止、役員の退任といった条項が入ります。
ここは成約後に責任を負うかどうかを左右する部分で、仲介の立場からは踏み込みにくい領域です。
従業員の雇用条件や退職金の扱いも、承継後の紛争になりやすい点です。自社側で契約書を精査する体制を作っておくべきです。
許認可と取引先との契約の引き継ぎ
建設業や運送業、飲食業、介護事業などでは、許認可が株式譲渡と事業譲渡のどちらを選ぶかで扱いが変わります。
取引先との契約に支配権の変動を理由とする解除条項が入っていると、承継によって主要な契約を失うおそれもあります。
金融機関の提案では資金と相手の話が中心になりがちですが、この確認を抜かすと承継後に事業が回らなくなります。
別記事では「事業承継で親子が対立する理由とよくあるトラブル」についても解説していますので、あわせてご覧ください。
\事業承継、何から始めるか迷ったら/
熊本で金融機関に事業承継を相談するときのよくあるご質問
最後に、相談の場でよくいただくご質問をまとめます。
取引銀行に相談すると、必ず仲介を依頼することになりますか
そのようなことはありません。情報を集めるための相談と、相手探しを任せる依頼は分けて考えられます。
保証の整理や資金の相談だけを依頼し、相手探しは別の方法で進めるという組み合わせも可能です。
判断を保留したいときは、その旨をはっきり伝えておけば足ります。
複数の金融機関に同時に相談してもよいのでしょうか
法律上の問題はありませんが、情報が広がる範囲は確実に大きくなります。
また、専任の契約を結んだあとで別の機関に相談すると、契約違反になるおそれがあります。
契約前の段階で比較するか、公的な窓口で全体像を押さえてから1つに絞るのが現実的です。
借入が残っていても事業承継はできますか
借入があること自体が障害になるわけではありません。
重要なのは、返済条件と保証・担保の扱いを、承継の形に合わせて金融機関と協議できているかという点です。
返済条件を変更している場合や、債務が重い場合は、承継の方法そのものを含めて早めに相談されることをおすすめします。
八代市や県南からでも相談できますか
もちろん可能です。当事務所では熊本市と八代市にお伺いしながら、県南や県北からのご相談もお受けしています。
金融機関との協議の進め方や、提示された契約書の内容についてのご相談も承っています。
契約書に署名する前の段階でご相談いただけると、選択肢を残したまま検討を進めやすくなります。
事業承継を取引銀行に相談することは、決して遠回りではありません。決算書を知っている相手に話せること、県内の引き継ぎ手の情報が得られること、そして経営者保証と資金を同時に整理できることは、ほかの相談先では代わりになりにくい強みです。
一方で、情報が広がる範囲、仲介か助言かという立ち位置、手数料と専任条項の内容は、相談の入口で必ず確かめておくべき点です。この5点を押さえておけば、提案を受けても冷静に比較できます。
そして、株の分散や名義株、遺留分、契約書の条項、許認可の引き継ぎといった法律の論点は、金融機関の支援の枠の外にあります。ここを抜かしたまま進めると、相手が見つかってから話が止まってしまいます。
熊本市・八代市をはじめ県内の中小企業では、金融機関・公的窓口・専門家の役割を分けて使うことが、結果として一番早い進め方になります。契約書に署名する前の段階で一度整理しておくことが、将来の争いを防ぐ備えになります。
当事務所では、熊本市・八代市を中心に事業承継のご相談をお受けしています。お気軽にご相談ください。
\事業承継、何から始めるか迷ったら/
\じっくり相談したい方は、メールでもお受けしています/

まずはお気軽にご連絡ください
受付時間/AM8:30~PM5:30(土日・祝休)
 コラム一覧に戻る
事務所概要
熊本
熊本市東区桜木3-1-30 ヴィラSAWADA NO.6 102号室
福岡
福岡県福岡市中央区天神2丁目2番12号T&Jビルディング7F
コラム一覧
- 2026年10月21日「本当に、こんな資料まで必要なんですか」——買収監査で社長の心が折れかける日に、先に知っておきたいこと
- 2026年10月21日事業承継は取引銀行に相談していい?熊本の地元金融機関に頼める支援と手数料・情報管理の注意点を熊本の弁護士が解説!
- 2026年10月20日八代市の事業承継はどう進める?い草・農業・港湾関連の引き継ぎと八代支部での手続き・相談先を熊本の弁護士が解説!
- 2026年10月19日「次に渡せる状態にしておきたい」——後継者のいない給油所が、灯を消さずに次の担い手へ渡るまで
- 2026年10月19日熊本で農業の後継者を募集するには?第三者継承の流れ・農地法3条の許可と機械や施設の譲渡の注意点を熊本の弁護士が解説!
- 2026年10月18日熊本市で事業承継を進める手順は?自社株・不動産の名義変更と法務局・裁判所の管轄、地場産業ごとの注意点を熊本の弁護士が解説!
- 2026年10月17日天草で事業承継を進めるには?漁業・観光・農業の引き継ぎと相談窓口・登記の管轄を熊本の弁護士が解説!
- 2026年10月16日熊本県事業承継・引継ぎ支援センターの無料相談はどこまで?後継者人材バンクの流れ・費用と弁護士に頼む場面を熊本の弁護士が解説!
- 2026年10月15日個人版事業承継税制とは?特定事業用資産の要件・2028年までの期限と小規模宅地等の特例との選び方を熊本の弁護士が解説!
- 2026年10月14日飲食店の事業承継はどう進める?営業許可の引き継ぎ・店舗の賃貸借と造作譲渡の注意点を熊本の弁護士が解説!
- 2026年10月14日「金額は我慢します。社員さえ大事にしてもらえるなら」——その一言が、数年後にいちばん重い後悔になる
- 2026年10月13日クリニックの事業承継はどう進める?医療法人と個人診療所の違い・出資持分と保険医療機関の指定の落とし穴を熊本の弁護士が解説!
- 2026年10月12日介護事業の事業承継で指定は引き継げる?株式譲渡と事業譲渡の違い・人員基準と手続きの流れを熊本の弁護士が解説!
- 2026年10月12日「親会社が、破産しました」——その電話から、山あいの介護施設が閉じずに済むまで
- 2026年10月11日農業の法人化は事業承継に有利?農地所有適格法人の要件・親子間の進め方と納税猶予の注意点を熊本の弁護士が解説!
- 2026年10月9日「お相手は、もう何社かご紹介しています」——大手仲介会社の担当者が来た日に、社長が確かめるべきだったこと
- 2026年10月6日事業承継とは?意味・3つの種類と進め方、読み方や「事業継承」との違いも熊本の弁護士が解説!
- 2026年10月5日「後継者を見つけてきました」と社長が言った日|身近な相手ほど、先に整えておきたいこと
- 2026年10月5日事業承継士とは?資格の取得条件・費用・難易度と、依頼するときの選び方を熊本の弁護士が解説!
- 2026年9月23日事業承継の仲介手数料はいくら?相場一覧とレーマン方式の計算・会計処理まで解説!
- 2026年9月23日事業承継で連帯保証人はどうなる?経営者保証の解除要件と相続時の扱いを弁護士が解説
- 2026年9月18日あんなに前向きだった社長が、なぜ一転して「断る」と言ったのか|事業承継が沈黙で壊れるとき
- 2026年9月16日事業承継に遺言書は必要?自社株・遺留分の注意点や作成ステップを解説!
- 2026年9月16日事業承継で無償譲渡はできる?税金と契約書に入れる条項・後から覆されるリスクを弁護士が解説
- 2026年9月9日【2026年】事業承継の平均年齢は?準備を始める年齢の目安と認知症になる前の備えを弁護士が解説
- 2026年9月9日事業承継で妻が会社を継ぐことはできる?自社株の扱いと相続・離婚のときの注意点を弁護士が解説
- 2026年9月2日事業承継は他人にもできる?株式の引き継ぎ手続きと会社を継ぐ側の注意点を弁護士が解説
- 2026年9月2日【2026年版】事業承継・M&A補助金の金額はいくら?枠別の上限額・成功報酬がどこまで戻るかを弁護士が解説
- 2026年8月26日事業承継の消費税は個人事業主でもかかる?相続時の納税義務やインボイス登録・届出の期限を解説!
- 2026年8月26日事業承継の5年間とは?事業承継税制の手続きと5か年計画の作り方・何年かかるかを弁護士が解説
- 2026年8月19日事業承継への自治体の取り組みは?後継者マッチングの流れと民間仲介との違いを弁護士が解説
- 2026年8月19日事業承継補助金は個人事業主も使える?要件や対象経費・必要書類と申請手順を解説!
- 2026年8月12日零細企業の事業承継はできる?進め方と後継者がいない場合の対処法・従業員への承継を弁護士が解説
- 2026年8月12日事業承継者を募集する方法5選!第三者承継の流れと注意点を解説!
- 2026年8月5日事業承継が難しい10の理由とは?失敗事例や具体的な解決策も一挙ご紹介
- 2026年8月5日事業承継税制で相続税は免除される?特例措置の期限と猶予が打ち切られたときの負担を弁護士が解説
- 2026年7月22日事業承継の最適なタイミングは?年齢別の目安と専門家に相談する時期・動くべきサインも解説!
- 2026年7月22日事業承継で個人から法人にすべき?違いと判断基準・代替わりの手続きと期限を熊本の弁護士が解説
- 2026年7月15日事業承継税制の延長はいつまで?特例承継計画の期限・スケジュールと使う前の注意点を弁護士が解説!
- 2026年7月15日事業承継ガイドラインとは?3つの柱・5つの手順と法的拘束力・関連ガイドラインとの関係を弁護士が解説!
- 2026年7月8日事業承継のマッチング支援とは?費用・進め方とリスク対策・相談先の選び方を弁護士が解説!
- 2026年7月8日【弁護士監修】事業承継の失敗事例13選!うまくいかない兆候・原因と紛争を防ぐ回避策を解説!
- 2026年7月1日熊本県の事業承継はどこに相談?補助金・支援制度と後継者探し・法律面の注意点を弁護士が解説!
- 2026年7月1日事業承継とM&Aの違いとは?選び方やメリット・デメリットをわかりやすく解説!
- 2026年6月24日【2026年最新版】事業承継に使える補助金は?対象経費・申請手順・親子間承継・リスキリング助成金との違いも解説!
- 2026年6月24日事業承継でやるべきことは?準備リスト・手順・必要書類を承継タイプ別に弁護士が解説
- 2026年6月17日【2026年】後継者不足の業界15選|後継者がいない仕事・今後危ない業種と対策を弁護士が解説
- 2026年6月17日事業譲渡で従業員はどうなる?同意書・有給休暇・勤続年数と法律上のルールを弁護士が解説!
- 2026年6月10日事業承継で親子が対立する理由は?起こりやすいトラブル・失敗例と、株式や役職をめぐる法律上の注意点も弁護士が解説!
- 2026年6月10日有限会社の事業承継でかかる税金は?節税方法・無償譲渡の注意点と会社法上の手続きを弁護士が解説!
- 2026年6月3日【2026年最新】事業承継補助金の採択率は?上げるための準備と「怪しい」業者への注意点も解説!
- 2026年6月3日事業承継での税理士の費用相場は?高くなるケース・丸投げの金額と資金計画・弁護士との使い分けも解説!
- 2026年5月27日建設業での事業承継の注意点は?許可の引き継ぎと認可手続き・必要書類、契約や社会保険の確認点・失敗例も弁護士が解説!
- 2026年5月27日事業承継の税金対策は?相続税や贈与税の抑え方と注意点・事業承継税制のポイントも解説!
- 2026年5月20日黒字廃業とは?事業承継できない理由・デメリット・解散清算の手続きと回避策を弁護士が解説!
- 2026年5月20日事業承継税制のメリット・デメリットは?5年間の要件や猶予が打ち切られる場面・評判も弁護士が解説!
- 2026年5月13日農業の事業承継の手続きの流れは?必要書類・費用と税金、親子間の名義・相続トラブルへの備えも弁護士が解説!
- 2026年5月13日事業承継の相続対策とは?具体的な方法や気をつけたい落とし穴・活用できる税制も解説!
- 2026年5月6日事業承継での税理士法人の役割は?費用の相場や相談先の選び方・弁護士との違いも解説!
- 2026年5月6日M&Aの売り手側の手数料相場は?成功報酬の計算方法・契約書の確認点と安く抑えるコツを弁護士が解説!
- 2026年4月22日M&Aでの弁護士費用の相場は?報酬の計算方法・引き継ぎ顧問契約の月額と費用を抑えるポイントも解説!
- 2026年4月22日M&Aが難しいと言われる理由は?失敗率や事例・売り手がつまずきやすい法務ポイントも弁護士が解説!
- 2026年4月15日100万円以下でM&Aされるケースは?安くなる理由・業種と株式譲渡・事業譲渡の注意点を弁護士が解説!
- 2026年4月15日M&Aの価格の決め方は?算定方法・価格決定の流れと、最終価格が変わる契約条項・提示額の判断基準も弁護士が解説!
- 2026年4月12日M&Aの「0円譲渡」とは?条件やメリット・デメリットと考えられるリスクも徹底解説!
- 2026年4月12日ビジネスにおけるM&Aとは?売り手・買い手の目的や手法の違い・契約前の注意点を弁護士が解説!
- 2026年4月12日M&Aとは?意味を簡単にわかりやすく解説!目的・手順・費用と基本用語を弁護士が整理
- 2026年4月12日事業承継の融資の受け先はどこ?銀行・公庫などの支援金や個人と企業ごとの違いも解説!
- 2026年4月12日事業承継の中小企業の課題は?進まない理由や具体例・経営者が取るべき解決策も紹介!
- 2026年4月12日事業承継計画とは?必要性や計画書の具体的な作り方・いつから始めるべきかも解説!
- 2026年4月9日事業承継での弁護士の役割は?依頼するメリットや費用・他の専門家との違いも解説!
- 2026年4月9日事業承継対策の方法は?重要性や優先順位・つまずきやすい3つのポイントも解説!
- 2026年4月9日親の会社を継ぐメリット・デメリットは?勉強すべきこと・継ぐ前の法律トラブルと判断基準を弁護士が解説!
- 2026年4月9日後継者不足の原因とは?7つの具体例と問題点、法律面の障害・解決方法の選び方を弁護士が解説!
- 2026年4月9日後継者不足の解決策・12選!業種別の問題点と成功のポイント、マッチングの契約・権利関係の注意点も弁護士が解説
- 2026年4月9日後継者不足の農業家ができる対策は?農地の引き継ぎ手続き・税制・事例まで弁護士が徹底解説!
- 2026年4月9日事業承継のリスクとは?具体例と放置するデメリット・個人保証や遺留分など法律面の備えと回避のポイントを弁護士が解説!
- 2026年4月9日事業承継の悩み13選!後継者が抱えやすい不安と解決策を、遺留分や先代の口出しなど法律面から弁護士が解説
- 2026年4月9日事業承継の注意点は?よくある質問と承継前に点検したい法律上の項目を弁護士が解説!
- 2026年4月9日長崎県の事業承継を弁護士が解説!支援制度・相談先の使い分けとM&Aで確認したい法律上の注意点
- 2026年4月8日佐賀県の事業承継ガイド!支援メニュー・奨励金・相談窓口と費用、M&Aや税制の注意点も弁護士が解説
- 2026年4月8日大分県の事業承継ガイド!進め方・支援メニュー・相談先と、M&Aで確認したい法務のポイントも弁護士が解説
- 2026年4月7日事業承継特別保証制度とは?メリット・デメリットや要件・申請方法、経営者保証の扱いも弁護士が解説!
- 2026年4月7日事業承継の専門家は誰に頼む?弁護士・税理士の役割分担と選び方・費用・補助金を解説!
- 2026年4月7日事業承継の株式譲渡の方法は?メリットや手続き方法・税金の特例制度についても解説!
- 2026年4月7日事業承継の株価対策とは?自社株評価3方式・引き下げ策と退職金・遺留分の注意点を弁護士が解説!
- 2026年4月7日承継会社とは?分割会社との違い・手続きの流れ・債権者や従業員の保護もわかりやすく解説!
- 2026年4月7日事業承継補助金の対象経費は?枠ごとのルールと見積書の書き方・認められない例を弁護士が解説【2026年】
- 2026年4月7日事業承継の手順は?引き継ぐ3つの要素や必要書類・受けられるサポートもまとめて紹介!
- 2026年4月7日事業承継の税制優遇とは?特例措置の期限(2027年)・使えないケース・納税猶予の打ち切りまで弁護士が解説!
- 2026年4月7日事業承継と会社売却の違いは?売却後の社長の立場・手取り・契約の注意点を弁護士が解説!
- 2026年4月7日事業承継後のトラブルで起こりやすい事例は?原因と対応策・競業避止や債務承継など法的トラブルの防ぎ方も弁護士が解説!
- 2026年4月7日事業承継の費用の相場は?税金・専門家報酬の目安と負担者・補助金まで弁護士が解説!
- 2026年4月7日事業承継の相談先10選を紹介!相談費用は無料なのか・選び方のポイントも解説!
- 2026年4月7日事業承継の企業価値とは?算出方法・価格の目安と、不動産や法律リスクの影響を弁護士が解説!
- 2026年4月6日事業承継の後継者不足の原因は?担い手がいない理由と解決策・親族外承継やM&Aの選択肢も弁護士が解説!
- 2026年4月6日中小企業の事業承継問題とは?課題・問題点と具体例・法律面の注意点を弁護士がわかりやすく解説!
- 2026年4月6日【2026年】事業承継の後継者不在の現状は?不在率の推移・承継方法の割合と解決策を弁護士が解説!
- 2026年4月6日事業承継の補助金や助成金は?補助金と助成金の違い・いくらもらえるか・対象経費と受給後の税務注意点も弁護士が解説!
- 2026年4月6日事業承継の手続きで法人の場合の流れは?必要書類や税金などの費用・補助金もまとめて解説!
- 2026年4月6日事業承継ファンドとは?活用が有効なケースやメリット・デメリットも紹介!
- 2026年4月6日事業承継とは?基本的な考え方や支援制度・手順までをわかりやすく徹底解説!
- 2026年4月6日事業承継税制の要件とは?特例措置と一般措置の違いやメリット・デメリットも解説
- 2026年1月21日事業承継の九州地方ガイド!福岡・熊本など7県の特徴と支援制度・M&Aの動き、県をまたぐ承継の注意点も弁護士が解説
- 2025年12月17日事業承継補助金は親子間でも対象?要件・申請方法と難易度を熊本の弁護士が解説!
- 2025年12月10日事業承継と相続の違いは?自社株の分散リスクや税制・手続きの比較を弁護士が解説!
- 2025年3月7日企業価値を高める5つの方法|メリットや評価方法なども解説
- 2024年11月1日事業承継と廃業はどちらを選ぶべき?それぞれのメリット・デメリットなど
- 2024年10月25日経営承継円滑化法とは?事業承継で活用できる支援制度をわかりやすく解説
- 2024年6月14日農業の事業承継とは?農地の許可・相続の注意点と親族内・第三者承継の進め方を弁護士が解説
- 2024年5月2日相続対策としての事業承継|事業承継税制などの相続税対策も解説
タグ