
事業承継で法人の生命保険はどう使う?自社株の買取資金と死亡退職金・契約者変更の注意点を熊本の弁護士が解説!
CATEGORY

法律事務所Si-Law代表 / 熊本県八代市出身 / 熊本を中心に企業法務支援
「保険の担当者から事業承継対策として法人保険をすすめられたが、本当に自社に必要なのか分からない」という方もいらっしゃるのではないでしょうか。
長く経営されてきた会社では、社長個人の保険と会社契約の保険が何本も混ざっていて、誰が契約者で誰が受取人なのかを社長ご自身も把握しきれていないことが少なくありません。いざ相続が起きたときに、保険金は下りたのに自社株の問題は何も解決していない、という事態も起こります。
生命保険は、事業承継で足りなくなりがちな「現金」を用意する手段としては有効です。一方で、株式や経営権といった「権利」の問題を解決してくれるものではありません。ここを混同したまま契約を増やすと、保険料で資金繰りが苦しくなるだけで終わってしまいます。
そこで本記事では、事業承継で法人の生命保険がどの場面で役に立つのか、死亡退職金や自社株の買取資金として使うときの手順、契約者変更で起きやすいトラブルまでを、熊本市・八代市の中小企業のご相談をお受けしている立場から解説していきます。
\事業承継、何から始めるか迷ったら/
事業承継で生命保険が使われる3つの場面
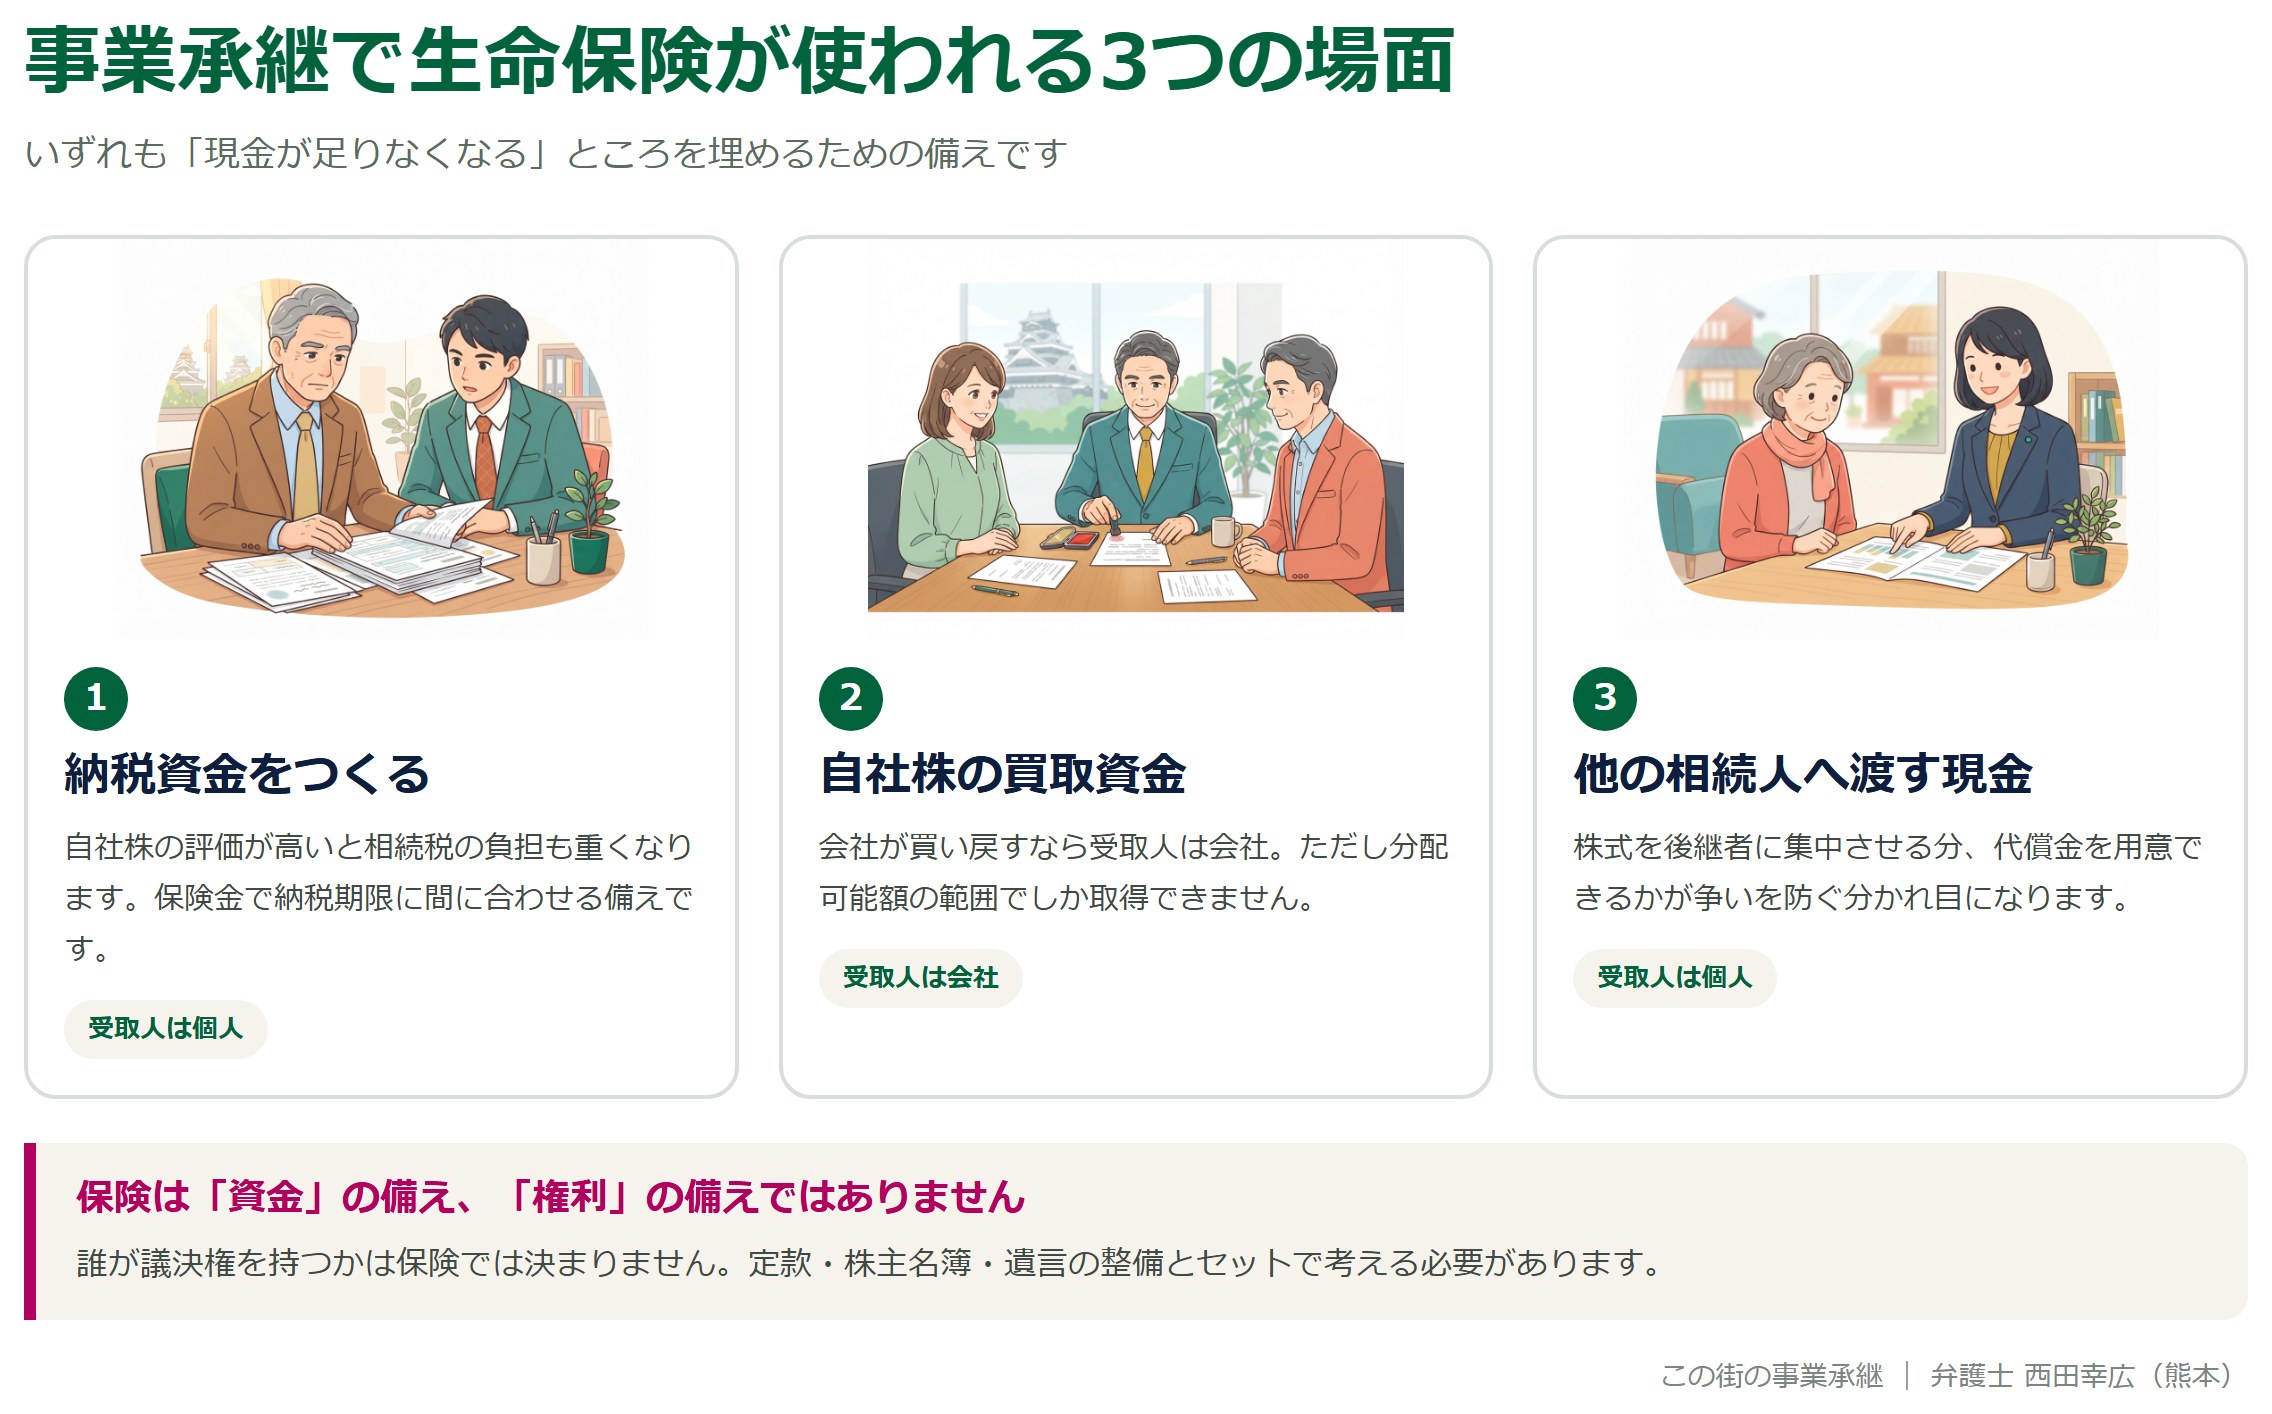
事業承継の場面で生命保険が検討されるのは、ほとんどの場合「現金が足りない」という問題に突き当たったときです。
会社の価値が高いこと自体は喜ばしいことですが、自社株は売ろうとしても買い手が限られます。納税や代償金の支払いは現金で求められるため、資産はあるのに払えないという状態になりやすいのが中小企業の事業承継の特徴です。
生命保険が使われる場面を整理すると、おおむね次の3つに分かれます。
| 場面 | 困るのは誰か | 生命保険で備える内容 |
|---|---|---|
| 相続税・贈与税の納税 | 後継者(相続人) | 納税資金を保険金で用意する |
| 自社株の買取り | 後継者または会社 | 買取代金の原資を用意する |
| 後継者以外への配慮 | 他の相続人 | 代償金として渡す現金を用意する |
相続税・贈与税の納税資金をつくる
自社株の評価額が高い会社では、相続税の負担が数千万円規模になることもあります。後継者に手元資金がなければ、納税のために自宅や事業用不動産を手放すという話にもなりかねません。
死亡保険金はまとまった金額が比較的早く支払われるため、納税期限(相続の開始を知った日の翌日から10か月)に間に合わせやすいという利点があります。
ただし、具体的な税額や保険金の課税関係は会社の状況や契約内容によって異なりますので、顧問税理士とあわせて確認していただくのが原則です。
後継者が自社株を買い取る資金をつくる
親族内の承継であっても、株式を贈与ではなく売買で移すケースは珍しくありません。先代の生活資金を確保したい場合や、他の相続人との公平を保ちたい場合です。
このとき後継者個人に買取資金がないことが多く、会社が自己株式として買い取る(いわゆる金庫株)方法や、保険金を原資に充てる方法が検討されます。
後継者以外の相続人へ渡す現金をつくる
会社の株式と事業用不動産を後継者に集中させると、他の相続人の取り分が極端に少なくなります。その差を埋める代償金を用意できるかどうかが、争いになるかならないかの分かれ目になります。
保険金を代償金の原資として想定しておくと、話し合いの場で具体的な金額を示せるようになります。実際のご相談でも、現金の当てがあるかどうかで合意のしやすさが大きく変わります。
法人契約と個人契約のどちらにすべきか
生命保険は、契約者(保険料を払う人)と被保険者(保険の対象となる人)と受取人(保険金を受け取る人)の組み合わせで性質が大きく変わります。
事業承継の相談で問題になるのは、この組み合わせが目的と合っていないケースです。「社長に万一のことがあったときのために」と加入したはずの保険が、実際には会社の資金繰りにも納税にも使えない形になっていることがあります。
| 確認する項目 | 法人契約(契約者=会社) | 個人契約(契約者=社長個人) |
|---|---|---|
| 保険料の負担者 | 会社 | 社長個人 |
| 保険金の受取人 | 会社 | 配偶者・子などの個人 |
| 主な使い道 | 死亡退職金・弔慰金、自己株式の買取資金、当面の運転資金 | 相続税の納税資金、代償金 |
| 遺産分割での扱い | 会社の資産なので遺産分割の対象外となるのが原則 | 受取人固有の権利とされるのが原則 |
法人契約が向いている場面
会社として備えたいのは、社長が急に欠けたときの当面の運転資金、取引先や金融機関への対応、そして死亡退職金・弔慰金の支払いです。これらは会社が受取人でなければ使えません。
また、後述する自己株式の買取りを想定する場合も、原資は会社に入る必要があります。
個人契約が向いている場面
相続税の納税や、後継者以外の相続人へ渡す代償金は、個人が支払うお金です。会社に入った保険金をそのまま個人の納税に充てることはできません。
そのため、納税や代償金を目的とするのであれば、受取人を個人にしておく必要があります。
熊本の中小企業で判断を誤りやすいポイント
熊本市や八代市でご相談をお受けすると、会社契約の保険だけが何本もあり、個人の納税資金はまったく手当てされていないという状態をよく見かけます。逆に、社長個人の保険しかなく、会社には社長が欠けた直後の支払いに回せる現金がないというケースもあります。
どちらが正しいという話ではなく、「会社として必要な現金」と「個人として必要な現金」を分けて数えることが出発点になります。
保険証券を並べて、契約者・被保険者・受取人の3つを一覧にするだけでも、足りていない部分が見えてきます。
\事業承継、何から始めるか迷ったら/
死亡退職金・弔慰金の原資に使うときの手順
法人契約の保険金を、社長のご遺族へ死亡退職金や弔慰金として渡したいというご希望は多くいただきます。
ここで注意していただきたいのは、保険金が会社に入ったからといって、会社が自由にご遺族へ渡せるわけではないという点です。会社のお金を支出するには、会社法上の根拠と手続きが必要になります。
役員退職慰労金規程がないと支給できないことがある
役員への退職金は、定款の定めまたは株主総会の決議によって決めるのが原則です(会社法361条)。従業員の退職金と同じようには扱えません。
規程が整備されていない会社では、相続が起きた後に「いくら払うのが適正か」を決める段階で親族間の意見が割れ、支給そのものが止まってしまうことがあります。
保険に加入するのとあわせて、役員退職慰労金規程を整えておくことをおすすめしています。
株主総会決議と支給基準を押さえる
規程がある場合でも、実際の支給額は株主総会の決議や取締役会での決定を経るのが通常の流れです。最終月額報酬、在任年数、功績倍率といった基準を用いて算定するのが一般的です。
決議の議事録を残しておかないと、後に税務や相続人との間で説明が難しくなります。手続きの記録を残すこと自体が、将来の争いを防ぐ備えになります。
弔慰金と退職金では税務上の扱いが異なる
弔慰金については一定の範囲まで相続税の課税対象とされない取扱いがあり、死亡退職金についても相続人が受け取る場合の非課税枠が設けられています。
もっとも、名目が弔慰金であっても実質が退職金と判断されれば退職金として扱われるのが原則です。金額の設定は、顧問税理士と最新の取扱いを確認しながら決めていただく必要があります。
金額が過大と判断されるリスクもある
保険金が入ったからその全額を退職金にする、という決め方は避けたほうが安全です。同業・同規模の水準から見て過大な部分は、損金として認められない可能性があります。
また、他の相続人から「会社のお金を特定の相続人に流した」と見られると、別の争いの種になります。算定の根拠を示せる形にしておくことが大切です。
自社株の買取資金に使うとき(金庫株と個人買取)
相続で分散してしまった株式を会社が買い戻す、あるいは後継者が買い集めるという場面でも、保険金が原資として検討されます。
ただし、会社が自社の株式を買い取る場合には会社法上の制約があり、お金があれば自由に買えるというわけではありません。
会社が自己株式を取得するときの財源規制
会社が株主から自己株式を取得するには、株主総会の決議など所定の手続を踏む必要があり、さらに分配可能額の範囲内でしか取得できないのが原則です(財源規制)。
赤字が続いて剰余金が乏しい会社では、保険金が入っても買取りに回せる金額が限られることがあります。この点は決算書を見ながら事前に確認しておく必要があります。
相続人から取得する場合の特則に注意する
相続によって株式を取得した株主から会社が買い取る場合には、他の株主の売主追加請求が及ばない形で進められる場面があるなど、通常の自己株式取得とは異なる取扱いがあります。
一方で、会社の側から相続人に対して売渡しを請求できるようにしておくには、あらかじめ定款にその定めを置いておく必要があります。相続が起きてから定款を変えることはできませんので、元気なうちの整備が重要になります。
後継者個人が買い取る場合との違い
後継者個人が買い取る場合は、会社法上の財源規制はかかりませんが、本人に資金が必要になります。金融機関からの借入れや、個人契約の保険金を充てる形が考えられます。
会社が買い取るのか個人が買い取るのかで、議決権の集まり方も税負担も変わります。どちらが自社に合うかは、株主構成と資金の出どころを並べて検討することになります。
別記事では「事業承継の株価対策とは?自社株評価3方式・引き下げ策と退職金・遺留分の注意点」についても解説していますので、あわせてご覧ください。
\事業承継、何から始めるか迷ったら/
契約者変更・受取人変更をするときの注意点
事業承継にあわせて、会社契約の保険を社長個人に移したい、あるいは後継者を被保険者にした契約へ切り替えたいというご相談もいただきます。
契約者の名義を書き換えるだけの簡単な手続きのように見えますが、法律上も税務上も「権利を移す」行為として扱われるため、慎重に進める必要があります。
契約者変更は解約返戻金相当の価値が移る行為になる
積み立てのある保険契約には解約返戻金という価値があります。会社から社長個人へ契約者を変更すれば、その価値が個人に移ることになります。
無償で移せば実質的な利益の供与と見られる可能性があり、役員給与や贈与として扱われる余地があります。会社の資産を無償で動かすことになるため、取締役会・株主総会での意思決定の記録も残しておくべきです。
受取人の指定が古いまま放置されていないか
長く続いている契約では、受取人が先に亡くなった方や、離婚した元配偶者のままになっていることがあります。実際にそのまま相続が起きると、受け取る権利を誰が持つのかで争いになります。
受取人の変更は保険会社への手続が必要です。遺言書に「保険金は誰に」と書いても、それだけで受取人が変わるわけではない点にご注意ください。
死亡保険金は原則として遺産分割の対象外になる
受取人が指定された死亡保険金は、受取人固有の権利とされ、遺産分割の対象にならないのが原則です。遺産を分ける話し合いとは別の枠にあるお金だとお考えください。
もっとも、他の相続人との不均衡が著しく大きい場合には、特別受益に準じて持ち戻しの対象とされた裁判例もあります。保険だけで公平を保とうとすると、かえって争いの火種になることがあるという点は押さえておいてください。
別記事では「事業承継に遺言書は必要?自社株・遺留分の注意点や作成ステップ」についても解説していますので、あわせてご覧ください。
経営者保証・借入金との関係も一緒に見る
中小企業の事業承継では、社長個人が会社の借入金に連帯保証を付けていることがほとんどです。社長に万一のことがあれば、保証債務の問題が同時に発生します。
この場面で保険をどう位置づけるかは、金融機関との交渉にも影響します。
保証債務は相続の対象になるのが原則
連帯保証債務は、原則として相続人が法定相続分に応じて引き継ぎます。後継者だけでなく、会社と関わりのない相続人にも及ぶ点が見落とされがちです。
保険金が入ることを前提に借入れを残したままにしておくと、ご遺族が思わぬ負担を抱えることになります。
経営者保証ガイドラインの活用と保険の役割
経営者保証に関するガイドラインの考え方を踏まえ、法人と個人の資産・経理を明確に分けている会社では、保証を外す交渉の余地があります。
保険は保証を外す代わりの手当てとして説明材料になることもありますが、保険があるから保証が不要になるという単純な関係ではありません。決算内容と資産の切り分けが前提になります。
団体信用生命保険や借入先の保険の有無も確認する
借入れに付随する保険がすでにあるのに、同じ目的の保険を別に掛けていることがあります。保険料は毎年の固定費ですので、重複は資金繰りを圧迫します。
会社の保険を見直す際には、借入れの一覧と保険の一覧を並べて確認していただくことをおすすめしています。
別記事では「事業承継で連帯保証人はどうなる?経営者保証の解除要件と相続時の扱い」についても解説していますので、あわせてご覧ください。
\事業承継、何から始めるか迷ったら/
熊本・八代の中小企業でよくあるご相談
熊本県南を含む地場の会社では、業種によって保険の使い方の課題が少しずつ違います。実際にお受けするご相談から、典型的なものをご紹介します。
八代のい草・農業法人で「社長個人の保険しかない」ケース
八代市周辺のい草や施設園芸の法人では、法人化したあとも保険が個人契約のままになっていることがあります。機械や設備のリース料、雇用している従業員の給与といった支払いは法人に残るため、社長が欠けた直後の資金が法人側に入りません。
個人の納税資金と、法人の当面の支払いを分けて考えることが必要になります。
熊本市の建設業・運送業で許可と資金が同時に問題になるケース
建設業や運送業では、経営業務の管理責任者や運行管理者といった人の要件が許可・認可に関わります。資金の手当てができていても、人の要件を満たせなければ事業が止まります。
保険で資金を用意するのと並行して、許可の要件を満たす人員の確保を進めていただく必要があります。
株主名簿が整っていないまま保険の話が進むケース
名義株や、亡くなった親族の名義が残ったままの株式があると、買取りの相手方が確定しません。保険金を用意しても、誰にいくら払うのかが決まらないという状態になります。
株主名簿と登記の内容を先に確認することが、遠回りに見えて最短の道になります。登記の内容は熊本地方法務局で確認でき、相続に関する調停・審判は熊本家庭裁判所やその支部(八代支部など)が管轄となるのが原則です。
ご相談のときに用意していただきたいもの
すべて揃っていなくても構いません。保険証券と決算書だけでも、何が足りていないかの見立てはお伝えできます。
- 保険証券の写し(契約者・被保険者・受取人が分かるもの)
- 直近3期分の決算書・法人税申告書
- 株主名簿と、取れる範囲の履歴事項全部証明書
- 借入金の一覧と、連帯保証の状況が分かる資料
- 役員退職慰労金規程があればその写し
生命保険だけに頼らないための備え
最後に、弁護士としてお伝えしておきたい点をまとめます。
保険は「資金」の手当てであって「権利」の手当てではない
保険金が入っても、誰が議決権を持つのか、株式が誰に渡るのかは決まりません。経営権の問題は、株式の移転と定款・株主名簿の整備で解決するものです。
ここを混同したまま保険を増やしても、争いの構造は変わらないという点にご注意ください。
定款・規程・遺言とセットで考える
相続人等に対する売渡請求の定款規定、役員退職慰労金規程、自社株の承継先を定めた遺言。保険はこれらと組み合わせてはじめて効いてきます。
どれも、相続が起きた後では作れないものです。元気なうちに手を付けられるかどうかが分かれ目になります。
見直すタイミングの目安
保険は一度入れば終わりという商品ではありません。少なくとも数年ごとに、目的と契約内容が合っているかを見ていただくのが安心です。
- 後継者が決まったとき、または候補が変わったとき
- 株価の評価額が大きく動いたとき(業績の急変、不動産の取得・売却など)
- 借入れを増やしたとき、経営者保証の見直しを金融機関と話したとき
- 家族構成が変わったとき(結婚・離婚・相続の発生)
別記事では「事業承継の相続対策とは?具体的な方法や気をつけたい落とし穴」、「事業承継の手順は?引き継ぐ3つの要素や必要書類・受けられるサポート」についても解説していますので、あわせてご覧ください。
事業承継における生命保険は、納税資金・自社株の買取資金・他の相続人へ渡す代償金という「現金が足りなくなる場面」に備える手段として有効です。
一方で、法人契約か個人契約かという入り口を間違えると、保険金が目的の支払いに使えないという結果になります。死亡退職金として渡すには役員退職慰労金規程と総会決議が必要であり、自己株式の買取りには財源規制がかかります。契約者変更も、価値が移る行為として慎重に進める必要があります。
そして何より、保険は資金の手当てであって、株式や経営権という権利の手当てではありません。定款の整備、株主名簿の確認、遺言の作成とあわせて組み立てることで、はじめて事業承継の備えとして機能します。
熊本・八代・熊本県南の中小企業では、法人化の前から続く個人契約の保険が残っていたり、株主名簿が整わないまま保険の話だけが進んでいたりするケースが目立ちます。まずは保険証券と決算書を並べて、会社に必要な現金と個人に必要な現金を分けて数えることから始めてみてください。
当事務所では、熊本市・八代市を中心に事業承継のご相談をお受けしています。お気軽にご相談ください。
\事業承継、何から始めるか迷ったら/
\じっくり相談したい方は、メールでもお受けしています/

まずはお気軽にご連絡ください
受付時間/AM8:30~PM5:30(土日・祝休)
 コラム一覧に戻る
事務所概要
熊本
熊本市東区桜木3-1-30 ヴィラSAWADA NO.6 102号室
福岡
福岡県福岡市中央区天神2丁目2番12号T&Jビルディング7F
コラム一覧
- 2026年11月8日事業承継で法人の生命保険はどう使う?自社株の買取資金と死亡退職金・契約者変更の注意点を熊本の弁護士が解説!
- 2026年11月7日不動産会社の事業承継はどう進める?熊本で宅建業免許を残す方法と専任宅建士・営業保証金・賃貸管理の引き継ぎを熊本の弁護士が解説!
- 2026年11月6日事業承継の種類株式とは?黄金株・無議決権株式の使い方と遺留分・名義株の注意点を熊本の弁護士が解説!
- 2026年11月5日学習塾の事業承継はどう進める?熊本の個別指導塾を引き継ぐ手順と生徒名簿・前受金・特定商取引法の注意点を熊本の弁護士が解説!
- 2026年11月4日「引き渡しの二週間前に、前提が崩れました」——それでも承継が成立した会社が、最後に決めたこと
- 2026年11月4日製造業の事業承継はどう進める?熊本の下請け工場を引き継ぐ手順と取引先の同意・設備リースの注意点を弁護士が解説!
- 2026年11月3日旅館・ホテルの事業承継は許可を引き継げる?熊本の温泉旅館で必要な手続きと相続・譲渡の違いを弁護士が解説!
- 2026年11月2日「この相手でいいのか、まだ分からないんです」——条件がすべて整った日に、社長の気持ちが止まる理由
- 2026年11月2日運送業の事業承継は認可が必要?熊本の運送会社が許可を引き継ぐ手順と運行管理者・相続の届出を熊本の弁護士が解説!
- 2026年11月1日熊本商工会議所・商工会の事業承継支援はどこまで?専門家派遣や事業承継診断で頼める範囲と弁護士が必要になる場面を熊本の弁護士が解説!
- 2026年10月30日阿蘇市・阿蘇郡の事業承継はどう進める?旅館とあか牛の畜産・牧野の入会権を引き継ぐ手順と阿蘇支部での手続きを熊本の弁護士が解説!
- 2026年10月29日熊本の伝統工芸は後継者を募集できる?小代焼・肥後象がん・山鹿灯籠の工房を引き継ぐ手順と屋号・商標・道具の譲渡を熊本の弁護士が解説!
- 2026年10月28日家族経営協定は熊本の農家にも必要?農地や機械の名義・専従者給与と兄弟間のトラブルを防ぐ書き方を熊本の弁護士が解説!
- 2026年10月28日「オーナーが代わったら、スタッフは残ってくれますか」——買い手が最後まで確かめていたのは、数字ではなく人のことだった
- 2026年10月27日熊本でM&Aを進めるには?県内の買い手の探し方・価格の決まり方と仲介会社の選び方を熊本の弁護士が解説!
- 2026年10月26日「うちは売っても値段がつかないと言われました」——同じ売上なのに評価が分かれる会社、その差は社長の報酬の取り方に出る
- 2026年10月26日人吉市・球磨地域の事業承継はどう進める?焼酎蔵の酒類製造免許の引き継ぎと人吉支部での手続き・相談先を熊本の弁護士が解説!
- 2026年10月25日水俣市で会社や店を次に引き継ぐには?甘夏・水俣茶・温泉旅館の承継と水俣から使える窓口・登記の進め方を熊本の弁護士が解説!
- 2026年10月24日菊池市の事業承継はどう進める?畜産・農業・運送業の引き継ぎと市内で分かれる裁判所・法務局の管轄を熊本の弁護士が解説!
- 2026年10月23日玉名市の事業承継はどう進める?農業・海苔・旅館の家族経営を引き継ぐ手順と玉名支部での手続き・相談先を熊本の弁護士が解説!
- 2026年10月22日事業承継の費用は総額いくら?熊本の中小企業の内訳相場と税金・専門家報酬・登記費用を抑える方法を熊本の弁護士が解説!
- 2026年10月21日「本当に、こんな資料まで必要なんですか」——買収監査で社長の心が折れかける日に、先に知っておきたいこと
- 2026年10月21日事業承継は取引銀行に相談していい?熊本の地元金融機関に頼める支援と手数料・情報管理の注意点を熊本の弁護士が解説!
- 2026年10月20日八代市の事業承継はどう進める?い草・農業・港湾関連の引き継ぎと八代支部での手続き・相談先を熊本の弁護士が解説!
- 2026年10月19日「次に渡せる状態にしておきたい」——後継者のいない給油所が、灯を消さずに次の担い手へ渡るまで
- 2026年10月19日熊本で農業の後継者を募集するには?無料で使える窓口と第三者継承の流れ・農地法3条の許可
- 2026年10月18日熊本市で事業承継を進める手順は?自社株・不動産の名義変更と法務局・裁判所の管轄、地場産業ごとの注意点を熊本の弁護士が解説!
- 2026年10月17日天草で事業承継を進めるには?漁業権・漁船と許認可の引き継ぎ方と相談窓口・登記の管轄
- 2026年10月16日熊本県事業承継・引継ぎ支援センターの無料相談はどこまで?後継者人材バンクと無料窓口の使い分け
- 2026年10月15日個人版事業承継税制とは?特定事業用資産の要件と2028年の期限・小規模宅地等の特例との選び方
- 2026年10月14日飲食店の事業承継の手続きは?オーナーチェンジの段取りと営業許可・賃貸借を弁護士が解説
- 2026年10月14日「金額は我慢します。社員さえ大事にしてもらえるなら」——その一言が、数年後にいちばん重い後悔になる
- 2026年10月13日クリニックの事業承継の手続きは?医療法人と個人診療所の違い・保険指定の空白を弁護士が解説
- 2026年10月12日介護事業の事業承継で指定は引き継げる?株式譲渡と事業譲渡の違い・相続と公募制の注意点
- 2026年10月12日「親会社が、破産しました」——その電話から、山あいの介護施設が閉じずに済むまで
- 2026年10月11日農業の法人化は事業承継に有利?失敗例とデメリット・農地の納税猶予を熊本の弁護士が解説
- 2026年10月9日「お相手は、もう何社かご紹介しています」——大手仲介会社の担当者が来た日に、社長が確かめるべきだったこと
- 2026年10月6日事業承継の読み方は?「事業継承」との違いと意味・3つの種類と進め方を熊本の弁護士が解説!
- 2026年10月5日「後継者を見つけてきました」と社長が言った日|身近な相手ほど、先に整えておきたいこと
- 2026年10月5日事業承継士とは?難易度・費用と「意味ない」と言われる理由、依頼前に確認する3点
- 2026年9月23日事業承継の仲介手数料はいくら?相場とレーマン方式の計算・契約書で見る専任とテール条項
- 2026年9月23日事業承継で連帯保証人はどうなる?経営者保証の解除要件と相続時の扱いを弁護士が解説
- 2026年9月18日あんなに前向きだった社長が、なぜ「断る」と言ったのか|事業承継が沈黙で壊れる理由と防ぎ方
- 2026年9月16日事業承継に遺言書は必要?自社株・遺留分の注意点や作成ステップを解説!
- 2026年9月16日事業承継で無償譲渡はできる?税金と契約書に入れる条項・後から覆されるリスクを弁護士が解説
- 2026年9月9日【2026年】事業承継の平均年齢は?準備を始める年齢の目安と認知症になる前の備えを弁護士が解説
- 2026年9月9日事業承継で妻が会社を継ぐことはできる?自社株の扱いと相続・離婚のときの注意点を弁護士が解説
- 2026年9月2日事業承継は他人にもできる?株式の引き継ぎ手続きと会社を継ぐ側の注意点を弁護士が解説
- 2026年9月2日【2026年版】事業承継・M&A補助金の金額はいくら?枠別の上限額・成功報酬がどこまで戻るかを弁護士が解説
- 2026年8月26日事業承継の消費税は個人事業主でもかかる?相続時の納税義務やインボイス登録・届出の期限を解説!
- 2026年8月26日事業承継の5年間とは?事業承継税制の手続きと5か年計画の作り方・何年かかるかを弁護士が解説
- 2026年8月19日事業承継への自治体の取り組みは?後継者マッチングの流れと民間仲介との違いを弁護士が解説
- 2026年8月19日事業承継補助金は個人事業主も使える?親子承継で使える枠と要件・申請手順を弁護士が解説
- 2026年8月12日零細企業の事業承継はできる?進め方と後継者がいない場合の対処法・従業員への承継を弁護士が解説
- 2026年8月12日事業承継者を募集する方法5選!第三者承継の流れと注意点を解説!
- 2026年8月5日事業承継が難しい10の理由とは?失敗事例や具体的な解決策も一挙ご紹介
- 2026年8月5日事業承継税制で相続税は免除される?特例措置の期限と猶予が打ち切られたときの負担を弁護士が解説
- 2026年7月22日事業承継の最適なタイミングは?年齢別の目安と専門家に相談する時期・動くべきサインも解説!
- 2026年7月22日事業承継で個人から法人にすべき?違いと判断基準・代替わりの手続きと期限を熊本の弁護士が解説
- 2026年7月15日事業承継税制の延長はいつまで?特例承継計画の期限・スケジュールと使う前の注意点を弁護士が解説!
- 2026年7月15日事業承継ガイドラインとは?3つの柱・5つの手順と法的拘束力・関連ガイドラインとの関係を弁護士が解説!
- 2026年7月8日事業承継のマッチング支援とは?費用・進め方とリスク対策・相談先の選び方を弁護士が解説!
- 2026年7月8日【弁護士監修】事業承継の失敗事例13選!うまくいかない兆候・原因と紛争を防ぐ回避策を解説!
- 2026年7月1日熊本県の事業承継はどこに相談?補助金・支援制度と後継者探し・法律面の注意点を弁護士が解説!
- 2026年7月1日事業承継とM&Aの違いとは?選び方やメリット・デメリットをわかりやすく解説!
- 2026年6月24日【2026年最新版】事業承継に使える補助金は?対象経費・申請手順・親子間承継・リスキリング助成金との違いも解説!
- 2026年6月24日事業承継でやるべきことは?準備リスト・手順・必要書類を承継タイプ別に弁護士が解説
- 2026年6月17日【2026年】後継者不足の業界15選|後継者がいない仕事・今後危ない業種と対策を弁護士が解説
- 2026年6月17日事業譲渡で従業員はどうなる?同意書・有給休暇・勤続年数と法律上のルールを弁護士が解説!
- 2026年6月10日事業承継で親子が対立する理由は?起こりやすいトラブル・失敗例と、株式や役職をめぐる法律上の注意点も弁護士が解説!
- 2026年6月10日有限会社の事業承継でかかる税金は?節税方法・無償譲渡の注意点と会社法上の手続きを弁護士が解説!
- 2026年6月3日【2026年最新】事業承継補助金の採択率は?上げるための準備と「怪しい」業者への注意点も解説!
- 2026年6月3日事業承継での税理士の費用相場は?高くなるケース・丸投げの金額と資金計画・弁護士との使い分けも解説!
- 2026年5月27日建設業での事業承継の注意点は?許可の引き継ぎと認可手続き・必要書類、契約や社会保険の確認点・失敗例も弁護士が解説!
- 2026年5月27日事業承継の税金対策は?相続税や贈与税の抑え方と注意点・事業承継税制のポイントも解説!
- 2026年5月20日黒字廃業とは?事業承継できない理由・デメリット・解散清算の手続きと回避策を弁護士が解説!
- 2026年5月20日事業承継税制のメリット・デメリットは?5年間の要件や猶予が打ち切られる場面・評判も弁護士が解説!
- 2026年5月13日農業の事業承継の手続きの流れは?必要書類・費用と税金、親子間の名義・相続トラブルへの備えも弁護士が解説!
- 2026年5月13日事業承継の相続対策とは?具体的な方法や気をつけたい落とし穴・活用できる税制も解説!
- 2026年5月6日事業承継での税理士法人の役割は?費用の相場や相談先の選び方・弁護士との違いも解説!
- 2026年5月6日M&Aの売り手側の手数料相場は?成功報酬の計算方法・契約書の確認点と安く抑えるコツを弁護士が解説!
- 2026年4月22日M&Aでの弁護士費用の相場は?報酬の計算方法・引き継ぎ顧問契約の月額と費用を抑えるポイントも解説!
- 2026年4月22日M&Aが難しいと言われる理由は?失敗率や事例・売り手がつまずきやすい法務ポイントも弁護士が解説!
- 2026年4月15日100万円以下でM&Aされるケースは?安くなる理由・業種と株式譲渡・事業譲渡の注意点を弁護士が解説!
- 2026年4月15日M&Aの価格の決め方は?算定方法・価格決定の流れと、最終価格が変わる契約条項・提示額の判断基準も弁護士が解説!
- 2026年4月12日M&Aの「0円譲渡」とは?条件やメリット・デメリットと考えられるリスクも徹底解説!
- 2026年4月12日ビジネスにおけるM&Aとは?売り手・買い手の目的や手法の違い・契約前の注意点を弁護士が解説!
- 2026年4月12日M&Aとは?意味を簡単にわかりやすく解説!目的・手順・費用と基本用語を弁護士が整理
- 2026年4月12日事業承継の融資の受け先はどこ?銀行・公庫などの支援金や個人と企業ごとの違いも解説!
- 2026年4月12日事業承継の中小企業の課題は?進まない理由や具体例・経営者が取るべき解決策も紹介!
- 2026年4月12日事業承継計画とは?必要性や計画書の具体的な作り方・いつから始めるべきかも解説!
- 2026年4月9日事業承継での弁護士の役割は?依頼するメリットや費用・他の専門家との違いも解説!
- 2026年4月9日事業承継対策の方法は?重要性や優先順位・つまずきやすい3つのポイントも解説!
- 2026年4月9日親の会社を継ぐメリット・デメリットは?勉強すべきこと・継ぐ前の法律トラブルと判断基準を弁護士が解説!
- 2026年4月9日後継者不足の原因とは?7つの具体例と問題点、法律面の障害・解決方法の選び方を弁護士が解説!
- 2026年4月9日後継者不足の解決策・12選!業種別の問題点と成功のポイント、マッチングの契約・権利関係の注意点も弁護士が解説
- 2026年4月9日後継者不足の農業家ができる対策は?農地の引き継ぎ手続き・税制・事例まで弁護士が徹底解説!
- 2026年4月9日事業承継のリスクとは?具体例と放置するデメリット・個人保証や遺留分など法律面の備えと回避のポイントを弁護士が解説!
- 2026年4月9日事業承継の悩み13選!後継者が抱えやすい不安と解決策を、遺留分や先代の口出しなど法律面から弁護士が解説
- 2026年4月9日事業承継の注意点は?よくある質問と承継前に点検したい法律上の項目を弁護士が解説!
- 2026年4月9日長崎県の事業承継を弁護士が解説!支援制度・相談先の使い分けとM&Aで確認したい法律上の注意点
- 2026年4月8日佐賀県の事業承継ガイド!支援メニュー・奨励金・相談窓口と費用、M&Aや税制の注意点も弁護士が解説
- 2026年4月8日大分県の事業承継ガイド!進め方・支援メニュー・相談先と、M&Aで確認したい法務のポイントも弁護士が解説
- 2026年4月7日事業承継特別保証制度とは?メリット・デメリットや要件・申請方法、経営者保証の扱いも弁護士が解説!
- 2026年4月7日事業承継の専門家は誰に頼む?弁護士・税理士の役割分担と選び方・費用・補助金を解説!
- 2026年4月7日事業承継の株式譲渡の方法は?メリットや手続き方法・税金の特例制度についても解説!
- 2026年4月7日事業承継の株価対策とは?自社株評価3方式・引き下げ策と退職金・遺留分の注意点を弁護士が解説!
- 2026年4月7日承継会社とは?分割会社との違い・手続きの流れ・債権者や従業員の保護もわかりやすく解説!
- 2026年4月7日事業承継補助金の対象経費は?枠ごとのルールと見積書の書き方・認められない例を弁護士が解説【2026年】
- 2026年4月7日事業承継の手順は?引き継ぐ3つの要素や必要書類・受けられるサポートもまとめて紹介!
- 2026年4月7日事業承継の税制優遇とは?特例措置の期限(2027年)・使えないケース・納税猶予の打ち切りまで弁護士が解説!
- 2026年4月7日事業承継と会社売却の違いは?売却後の社長の立場・手取り・契約の注意点を弁護士が解説!
- 2026年4月7日事業承継後のトラブルで起こりやすい事例は?原因と対応策・競業避止や債務承継など法的トラブルの防ぎ方も弁護士が解説!
- 2026年4月7日事業承継の費用の相場は?税金・専門家報酬の目安と負担者・補助金まで弁護士が解説!
- 2026年4月7日事業承継の相談先10選を紹介!相談費用は無料なのか・選び方のポイントも解説!
- 2026年4月7日事業承継の企業価値とは?算出方法・価格の目安と、不動産や法律リスクの影響を弁護士が解説!
- 2026年4月6日事業承継の後継者不足の原因は?担い手がいない理由と解決策・親族外承継やM&Aの選択肢も弁護士が解説!
- 2026年4月6日中小企業の事業承継問題とは?課題・問題点と具体例・法律面の注意点を弁護士がわかりやすく解説!
- 2026年4月6日【2026年】事業承継の後継者不在の現状は?不在率の推移・承継方法の割合と解決策を弁護士が解説!
- 2026年4月6日事業承継の補助金や助成金は?補助金と助成金の違い・いくらもらえるか・対象経費と受給後の税務注意点も弁護士が解説!
- 2026年4月6日事業承継の手続きと流れは?法人の必要書類・期限・費用を熊本の弁護士が解説
- 2026年4月6日事業承継ファンドとは?活用が有効なケースやメリット・デメリットも紹介!
- 2026年4月6日事業承継とは?基本的な考え方や支援制度・手順までをわかりやすく徹底解説!
- 2026年4月6日事業承継税制のデメリットは?要件と一般措置の違い・打ち切りの負担を弁護士が解説
- 2026年1月21日事業承継の九州地方ガイド!福岡・熊本など7県の特徴と支援制度・M&Aの動き、県をまたぐ承継の注意点も弁護士が解説
- 2025年12月17日事業承継補助金は親子間でも対象?要件・申請方法と難易度を熊本の弁護士が解説!
- 2025年12月10日事業承継と相続の違いは?自社株の分散リスクや税制・手続きの比較を弁護士が解説!
- 2025年3月7日企業価値を高める5つの方法|メリットや評価方法なども解説
- 2024年11月1日事業承継と廃業はどちらを選ぶべき?それぞれのメリット・デメリットなど
- 2024年10月25日経営承継円滑化法とは?事業承継で活用できる支援制度をわかりやすく解説
- 2024年6月14日農業の事業承継とは?農地の許可・相続の注意点と親族内・第三者承継の進め方を弁護士が解説
- 2024年5月2日相続対策としての事業承継|事業承継税制などの相続税対策も解説
タグ