
事業承継の税制優遇とは?特例措置の期限(2027年)・使えないケース・納税猶予の打ち切りまで弁護士が解説!
CATEGORY

法律事務所Si-Law代表 / 熊本県八代市出身 / 熊本を中心に企業法務支援

事業承継の税制優遇は、後継者が株式や事業用の資産を引き継ぐ際に発生する相続税や贈与税の負担を、一定の条件のもとで軽減できる制度です。
長年会社を守ってきた経営者にとって、「税金の重さ」は避けて通れない大きな悩みと言えるでしょう。
準備が後回しになると思わぬ資金繰りの負担につながるおそれもあるため、事業承継の税制優遇を正しく理解し、状況に合った方法を選ぶことが大切です。
本記事では、まず事業承継にかかる税金の基本を整理し、そのうえで法人版・個人版それぞれの制度内容・期限・利用できない場合の注意点までをわかりやすくお伝えします。
「何から始めればよいか」が自然と見えてくるはずですので、ぜひ参考にしてください。
事業承継にかかる税金は?
事業承継では会社の株式や事業用の資産を次の世代へ引き継ぐ際に、生前の承継であれば「贈与税」、経営者の逝去後の承継であれば「相続税」が課されます。
いずれの税金も「累進課税」の仕組みを採っており、財産の評価額が大きいほど税率が高くなる点が特徴です。
中小企業の自社株は、会社の純資産価値や利益水準をもとに評価されるため、黒字が続く会社ほど株価が高く算定されやすくなります。
その結果、後継者が取得する株式の評価額が上がり、税負担も比例して大きくなる傾向があると言えるでしょう。
実際には「税金を払うために株を売却せざるを得ない」というケースもあり、承継をスムーズに進めるためには、こうした贈与税・相続税の基本構造を理解することが欠かせません。
まずは、それぞれの税の仕組みと税率の考え方を見ていきましょう。
贈与税の仕組みと税率
贈与税は、個人が他の個人から財産を無償で受け取ったときに課される税金です。
2025年12月時点では、1月1日〜12月31日の1年間に受け取った金額のうち、110万円を超える部分が課税対象となります。
税率は受け取った金額に応じて変わる累進課税で、10%から最大55%までの段階で区分されており、「一般税率(一般贈与)」と「特例税率(特例贈与)」の2種類があります。
一般税率は、親族以外や遠い親族からの贈与に適用されます。
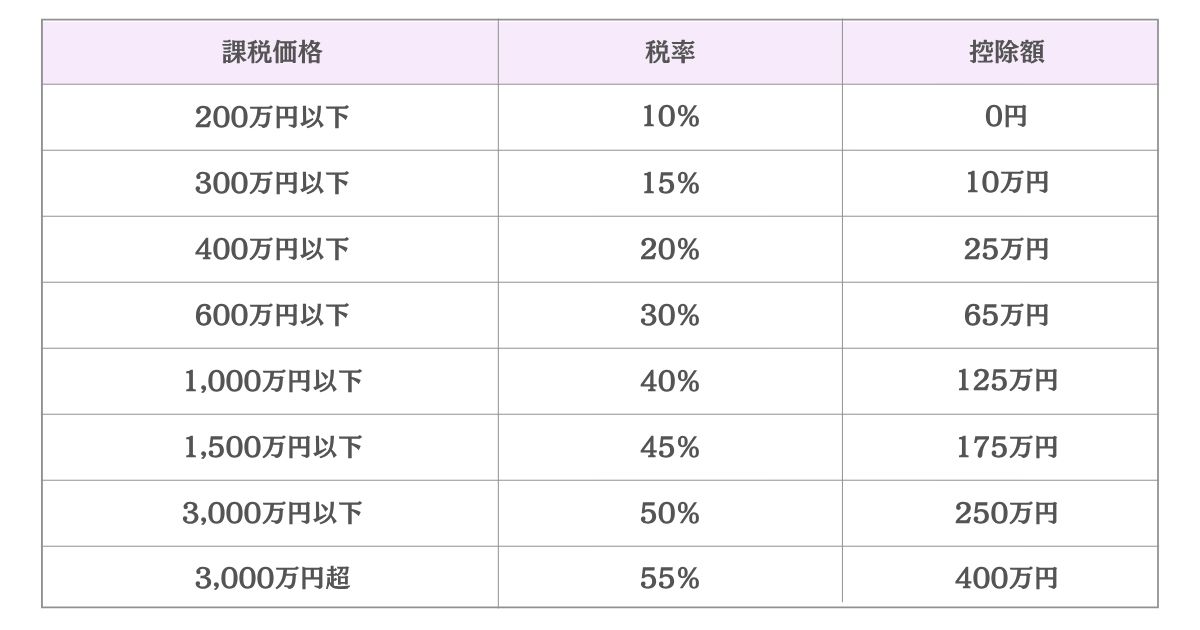
※一般税率(一般贈与)の場合
参考:国税庁|贈与税の計算と税率(暦年課税)
特例税率は、親や祖父母など直系尊属から子や孫への贈与に適用されるもので、一般税率よりも税負担が軽く設定されています。
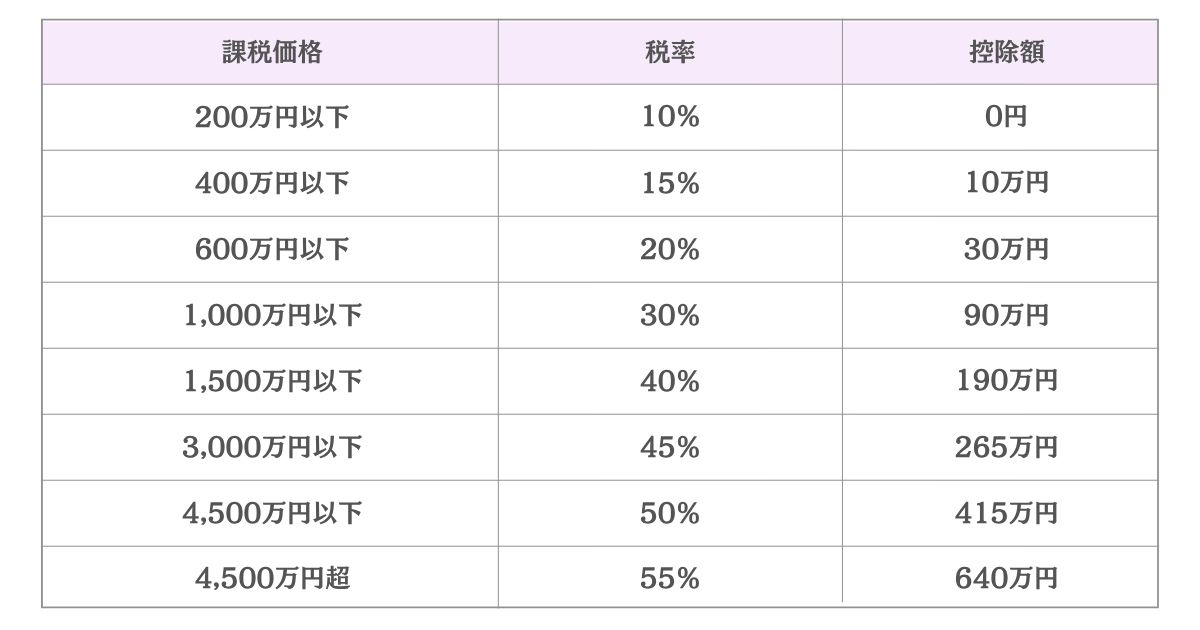
※特例税率(特例贈与)の場合
参考:国税庁|贈与税の計算と税率(暦年課税)
例えば1,000万円の贈与を受けた場合、特例税率を適用すれば一般税率よりも数十万円単位で税額が抑えられることもあるでしょう。
このため、生前贈与で自社株を後継者に引き継ぐ場合には、特例税率を前提にした贈与設計を検討しておくのがおすすめです。
特に株価評価額が高い会社ほど税負担が大きくなるため、事業承継税制の特例措置と組み合わせて活用すると、贈与税の負担を大幅に軽減しながら、スムーズに事業を引き継ぐことが可能と言えます。
相続税の仕組みと税率
相続税は、亡くなった方の財産を相続した際に、その価値に応じて課される税金です。
課税の基準には「基礎控除額」があり、計算式は以下のようになります。
| 3,000万円+600万円×法定相続人の数 |
この金額を超える部分に対して、10%〜55%の税率が段階的に適用されます。
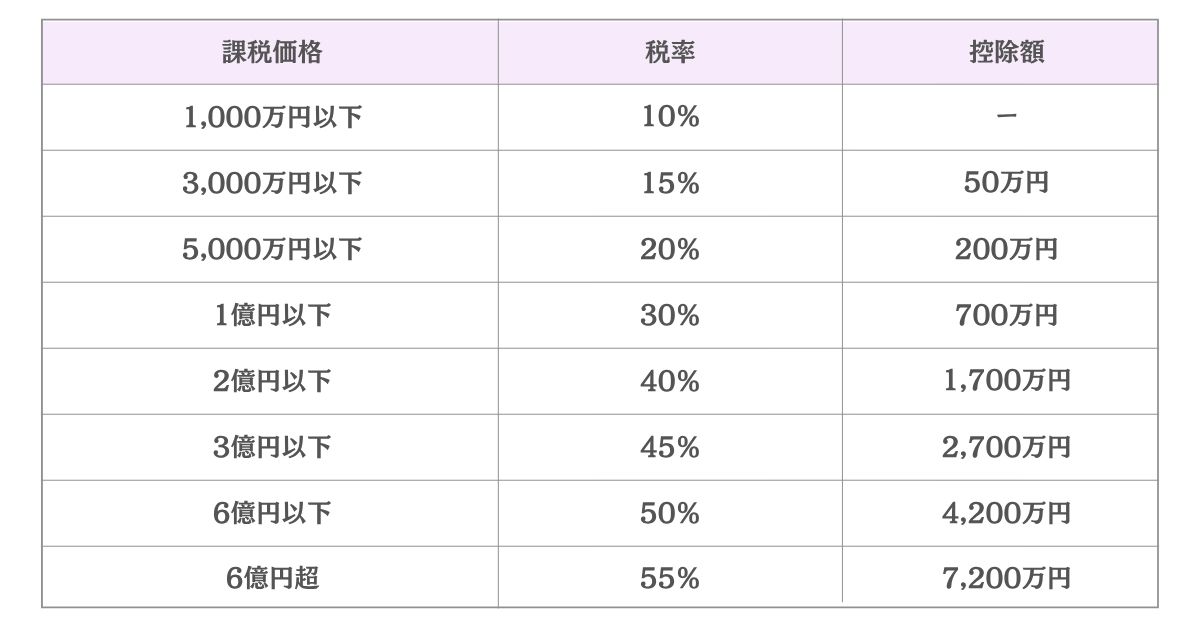
参考:国税庁|相続税の税率
中小企業の経営者の場合、自社株の評価額が高いと相続財産全体の大半を占めることがあり、思った以上に税額が膨らむことがあるでしょう。
相続の開始があったことを知った日の翌日から10ヵ月以内に申告・納税を済ませる必要があるため、評価額の試算や資金準備を早めに進めておくと安心です。
また、遺産分割の方法によっても税額は変わるため、株式の分け方や議決権の整理もあわせて検討しておきましょう。
事業承継の税制優遇とは
「事業承継の税制優遇」とは、会社を後継者へ引き継ぐときに発生する相続税や贈与税の負担を軽くするための仕組みです。
中小企業では、経営者の財産の多くが自社株や事業用の不動産に集中しているため、承継の際に多額の税金が課されることがあります。
その結果、後継者が納税のために株を手放したり、会社の資金繰りに支障が出たりするケースも少なくないと言えるでしょう。
こうした事態を防ぎ、地域の雇用や技術を次世代へ引き継ぐことを目的に設けられたのが、国による税制優遇制度です。
制度では、一定の要件を満たすことで、相続税や贈与税の納税を猶予または免除できる仕組みが整えられています。
そしてこの税制優遇の中核をなすのが、「事業承継税制」です。
法人の場合に適用される「法人版」と個人事業者を対象とした「個人版」に分けられ、さらに法人版には一般措置と特例措置という2つの制度が設けられています。
それぞれの内容や適用範囲には違いがあるためあとから解説しますが、まずは制度の背景や目的を理解しておくことが大切になるでしょう。
事業承継税制の導入の背景
中小企業では、後継者不足と経営者の高齢化が同時に進み、地域の雇用や技術の継承が途切れるおそれが指摘されてきました。
このままでは、長年続いてきた会社の技術や仕事が次の世代に引き継がれず、地域の経済にも影響が出かねません。
こうした状況を改善するため、国は2008年から経営承継円滑化法や税制の見直しを進め、
2018年度の改正で「事業承継税制の特例措置」を導入し、10年間の限定制度として大きく拡充されています。
特例措置では以下のような条件が加わり、より使いやすい仕組みになったと言えるでしょう。
- 全株式を対象にできる
- 税金の支払いを100%猶予できる
- 最大3名まで後継者を指定できる
さらに雇用の維持についても、経営状況に応じて柔軟に扱われるようになっています。
こうした背景を理解しておくと、事業承継税制は単なる「節税対策」ではなく会社と地域を守るための支えとなる制度として、より前向きに活用できるのではないでしょうか。
法人版事業承継税制とは
法人版の事業承継税制は、非上場会社の株式を贈与や相続によって後継者へ引き継ぐ際に、税金の支払いを一時的に猶予し、一定の条件を満たすと免除まで認められる制度です。
特例措置を活用したい場合は、2027年9月30日までに「特例承継計画」を提出できるよう準備を進めておくとよいでしょう。
そのうえで、実際の承継は 2027年12月31日までに完了しておく必要があります。
この期間を過ぎると特例措置は使えず、一般措置の対象となるため、対象となる株数や猶予される税額の範囲が狭くなる点に注意が必要です。
また、2025年度(令和7年度)税制改正により、2025年1月1日以後の贈与から、後継者の「役員就任要件」が緩和されました。
これまでは「3年以上役員であること」が必要でしたが、今後は「贈与の直前に役員であればよい」とされ、承継の行程をより柔軟に進められるようになっています。
一方で、計画の提出期限は延長されたものの、特例措置そのものの適用期限(2027年12月31日までの贈与・相続)は延長されていないため、提出や手続きの時期を逃さないよう、早めに準備を進めておくと安心でしょう。
法人版事業承継税制の適用要件
法人版の事業承継税制を活用するときは、次の4つの条件を押さえておくことが大切です。
- 1.会社が非上場の中小企業であり、資産管理会社(資産の保有や運用を主な事業とする会社)などに当てはまらないこと
- 2.先代経営者が筆頭株主(最も多くの株式を保有する株主)であったこと
- 3.後継者が代表権を持つこと
- 4.経営承継円滑化法の認定や申告・担保の提供・継続的な報告をおこなうこと
特例措置を活用する場合は、「特例承継計画」を期限内に提出することが何より重要と言えるでしょう。
期限を過ぎてしまうと特例を受けられないため、早めにスケジュールを確認し、専門家と連携しながら進めていくと安心です。
有限会社の事業承継における税金やその対策については、以下の記事も参考にしてください。
関連記事:有限会社の事業承継でかかる税金は?節税方法や無償譲渡の場合・注意すべきポイントも解説!
個人版事業承継税制とは
個人版の事業承継税制は、個人事業主の方を対象にした制度です。
事業を引き継ぐ際に発生する贈与税や相続税の負担を一時的に猶予し、一定の条件を満たすと免除が認められる仕組みになっています。
法人版との大きな違いは、株式を承継する法人とは異なり、事業用資産を基準に制度の対象を判断する点と言えるでしょう。
そのため、承継後も事業を継続できる体制を整えておくことが欠かせません。
また、手続きの際には都道府県知事による「経営承継円滑化法の認定」を受ける必要があります。
申請書類の内容や審査の流れは、法人版と比べてやや複雑な部分もあるため、専門家と相談しながら進めておくと安心です。
個人版事業承継税制の対象資産
個人版の事業承継税制の対象となるのは、実際に事業で使っている資産です。
主な例としては、事業用の土地や建物・機械や器具備品といった設備・営業権・販売に回る棚卸資産などが挙げられます。
これらの資産は一つひとつについて、評価や用途の確認、事業を続ける体制が整っているかどうかを見られることになります。
そのため、日頃から帳簿・契約書・許認可関係の書類を整理しておくと、手続きをスムーズに進めやすいでしょう。
また、個人事業から法人化へ移行しながら承継を進めるケースもあります。
その際は、税務面だけでなく、法務や労務の観点も合わせて検討しておくことが大切です。
\事業承継、何から始めるか迷ったら/
一般措置と特例措置の違いは?
次に、一般措置と特例措置の制度上の違いを整理しておきましょう。
まず一般措置は、安定的に利用できる基本制度です。
対象となる株式は発行済み株式の最大3分の2までで、相続時に猶予される税額は80%が基準となります。
承継の対象を絞り込み、堅実に進めたい場合に適した制度と言えるでしょう。
一方の特例措置は、より幅広い承継を想定した拡充制度です。
すべての株式が対象となり納税猶予の割合は100%、さらに最大3名まで後継者を指定できるなど、柔軟な承継設計が可能です。
ただし特例措置を選ぶ場合は、事前の計画作成や認定手続きが必要となるため、制度の仕組みを正確に理解して進めることが大切です。
一般措置と特例措置の期限はいつまで?
一般措置と特例措置では、利用できる期間が大きく異なります。
まず、一般措置には期限が設けられておらず、今後も継続して利用できる恒久的な制度です。
一方で、特例措置は時限的な制度として定められており、以下のようになっています。
- 特例承継計画の提出期限:2027年9月30日まで(令和8年度税制改正で延長)
- 実際に贈与や相続をおこなう期限:2027年12月31日まで
この期限を過ぎると特例措置は適用できず、一般措置の枠での承継となります。
時間に追われて慌ただしく進めると書類の不備や提出漏れの原因にもなりかねないため、余裕をもって、まず手続きの全体像を早めに把握しておくことが大切になるでしょう。
流れとしては、最初に特例承継計画を提出して認定を受け、そのあとで贈与や相続を実行します。
続いて、税務署への申告と担保の準備をおこない、承継後は毎年の報告を続けていくという手順です。
それぞれの手続きにも期限があるうえ、順番を間違えると制度の適用を受けられなくなる可能性もあります。
特例措置の期限延長の可能性は?
令和8年度税制改正では、特例承継計画の提出期限が2027年9月30日まで延長されました。ただし、贈与・相続をおこなう期限は延長されていません。
経済産業省や財務省の資料にも、適用期限は2027年12月末までと明確に記されています。
一方で2025年度(令和7年度)の改正では、後継者の役員就任要件(贈与)が見直され、先にもご紹介したように「贈与の直前に役員であればよい」という形に緩和されました。
これにより、制度の期限自体は変わらないものの、承継の手続きが進めやすくなっています。
したがって、延長を期待して待つよりも、現行の期限内で計画的に進めておくほうが安心と言えるでしょう。
以下の記事でも、事業承継税制の要件について詳しく解説しています。
メリット・デメリットもまとめていますので、参考にしてください。
関連記事:事業承継税制の要件とは?特例措置と一般措置の違いやメリット・デメリットも解説
事業承継税制の免除対象贈与とは
「事業承継税制の免除対象贈与」という言葉は、正式な制度名ではありませんが、一般的には「事業承継税制において一定の条件を満たした結果、猶予されていた贈与税・相続税が免除されるケース」を指して使われると考えます。
この仕組みは、事業を途切れさせることなく次の世代へ引き継ぎ、地域の雇用や経済活動を守るために設けられた重要な支援策です。
言い換えれば、「しっかりと事業を継続した経営者へのご褒美」のような位置づけと言えるでしょう。
ただし免除は自動的に適用されるものではなく、贈与や相続のあとも継続届出の提出や確認手続きなどを怠らず、要件を満たし続けることが前提となります。
もし途中で条件を満たせなくなった場合や報告を忘れた場合には、猶予が取り消され、猶予されていた税額に利子税を加えて納めなければならないこともあります。
ではどのような贈与が免除の対象となるかを、次にご紹介します。
贈与税が免除される主なケース
贈与税が免除される主なケースには、いくつか代表的な例があります。
まず一つ目は、後継者が亡くなった場合です。
このときは、猶予されていた贈与税の納付が免除されます。
二つ目は、贈与によって納税猶予を受け、そのあとに先代が亡くなったことで相続税の猶予に切り替わり、最終的にすべての要件を満たした場合です。
上記の流れを経て、最終的に税の免除に至ることがあります。
三つ目は、災害などにより雇用の維持や事業継続が難しくなった場合です。
その際には、所定の手続きや確認をおこなうことで、猶予の継続や免除が認められることがあります。
先ほども述べたとおり、これらはいずれも自動的に免除されるものではなく、手続きをきちんと踏む必要があります。
また法律や通達の内容、提出書類の形式などは改正されることもあるため、しっかりと確認したうえで、早めに必要な書類を準備しておくようにしましょう。
事業承継税制が使えないケースはある?
事業承継税制は、中小企業の円滑な事業引き継ぎを支える有効な制度ですが、すべての企業や経営者が利用できるわけではありません。
一定の要件を満たしていない場合や手続きに不備がある場合には、制度の適用が認められなかったり、あとから取り消されてしまうおそれがあります。
次の3つが、その主なケースと言えるでしょう。
- 会社や事業が要件を満たさない場合
- 後継者が要件を満たさない場合
- 手続きや計画に不備がある場合
それぞれのケースについて、詳しく解説します。
会社や事業が要件を満たさない場合
まずは、会社や事業が要件を満たさない場合です。
上場企業や資産管理会社、または主な収益が不動産賃貸などの資産運用に偏っている会社は、原則として事業承継税制の対象には含まれません。
ただし、判断は「事業の実態」や「売上の構成」によって分かれることがあります。
そのため、会社の仕組みやお金の流れを一度整理し、「どの事業で収益を上げているのか」を確認しておくのがよいでしょう。
また個人事業の場合も、対象外の資産が混ざっていたり、用途が変わっていたりするケースが見受けられます。
特に、持っている土地や設備の使い方が許可の内容と合っているかを、第三者の目でも一度確かめておくのがおすすめです。
後継者が要件を満たさない場合
次に、後継者が要件を満たさない場合について解説します。
贈与に関しては、2025年度(令和7年度)の改正により、「贈与の直前に役員であれば要件を満たす」という形に緩和されました。
ただし、代表権の承継や筆頭株主であることなど、制度の根幹となる条件は変わりません。
名義だけの就任や、議決権の割合が不足している状態では、要件を満たさないおそれがあります。
役員就任の議事録・登記の手続き・株主総会の日程などは、実際の承継日から逆算して準備しておくようにしましょう。
小さな行き違いが制度の適用に影響することもあるため、手続きは一つひとつ丁寧に確認しておくことが大切です。
手続きや計画に不備がある場合
事業承継税制の手続きは、ひとつでも抜けてしまうと適用が打ち切られるおそれがあります。
特例承継計画の未提出・都道府県への認定申請の遅れ・担保の不備・継続届出の失念などは、よくある注意点です。
特に相続の場合は、原則10ヵ月という申告期限を延ばすことができません。
遺産分割の話し合い・議決権の調整・遺留分への配慮なども同時に進める必要があり、手続きは複雑になりやすいでしょう。
贈与での承継を選ぶ場合も、贈与税の申告期限である翌年3月15日の期限に向けて、贈与契約・株式評価・議事録の作成・登記・担保の準備などを早めに進めておくと安心です。
事業承継の税金対策については以下の記事にもまとめていますので、ぜひお役立てください。
関連記事:事業承継の税金対策は?相続税や贈与税の抑え方と注意点・事業承継税制のポイントも解説!
事業承継税制の特例承継計画とは?
事業承継税制の特例承継計画とは、「いつ・誰に・どのように事業を引き継ぐか」を明確に示した計画書のことです。
この書類には、税理士や金融機関などといった認定経営革新等支援機関の意見書を添えて、都道府県へ提出する必要があります。
提出の期限は2027年9月30日まで(令和8年度税制改正で従来の2026年3月31日から延長)、実際に贈与や相続をおこなう期限は2027年12月31日までと定められています。
この計画書の内容は、認定の通過率にも大きく関わる重要な要素となるため、社内での役割分担・今後の投資・雇用の方針・株主構成の見通しなどを、数字と文章でひとつの流れにまとめておくとよいでしょう。
その際には、税務・法務・金融の視点をしっかり取り入れることも欠かせません。
単なる形式的な書類にせず、実現可能で具体的な計画として仕上げることが、承継成功への近道と考えます。
ここまでで事業承継税制について詳しくご紹介しましたが、事業承継には他にも多くの手続きが必要です。
以下の記事では、事業承継の手続きにおける法人の場合の流れも解説していますので、参考にしてください。
関連記事:事業承継の手続きで法人の場合の流れは?必要書類や税金などの費用・補助金もまとめて解説!
税制優遇を受けたあとに納税猶予が打ち切られる場面と備え
事業承継税制は、使い始めれば終わりではありません。納税が猶予されたあとも、一定の要件を守り続ける必要があり、要件を外れると猶予された税額と利子税の納付が必要になる場合があります。熊本市・八代市でご相談を受けていても、「使えるかどうか」ばかりに関心が向き、使った後の管理が手薄になっている例を見かけます。
打ち切りにつながりやすい場面を、表で整理します。
| 場面 | 起こりうること | 備えの例 |
|---|---|---|
| 後継者が株式を譲渡する | 猶予が打ち切られ、税額の納付が必要になる場合がある | 売却や組織再編の予定がある場合は、実行前に税理士へ確認する |
| 会社を解散・廃業する | 猶予された税額の納付が必要になる場合がある | 廃業の際の免除の制度の有無を、事前に確認する |
| 継続届出書などの提出を忘れる | 提出がないと、猶予が打ち切られるおそれがある | 提出期限をカレンダーや顧問税理士と共有する |
| 後継者が代表者を退く | 一定の期間内に退くと、要件を満たさなくなる場合がある | 後継者の健康や家庭の事情も含めた将来の計画を考える |
「猶予」は「免除」ではないという前提を忘れない
事業承継税制の納税猶予は、猶予された税額が当然に免除されるものではありません。後継者の死亡や一定の贈与などの要件を満たした場合に、はじめて免除の対象になります。
それまでの間は、税務署への届出や報告を続ける必要があります。制度の細かな要件は改正で見直されることもあるため、最新の内容を確認する習慣が大切です。
将来の売却や組織再編を考えている場合は特に注意する
承継後に会社を第三者へ売却したり、グループ会社との統合を検討したりする場合は、猶予が打ち切られないかを、実行の前に確認しておくことが必要です。契約を結んだあとで気づいても、取り戻すことは難しくなります。
承継の時点で、10年先、20年先にどのような経営をしたいかを後継者と話し合っておくと、制度を使うべきかどうかの判断もしやすくなります。
担保の提供と、後継者の負担を確認する
納税猶予を受けるには、原則として猶予される税額に相当する担保を提供する必要があります。対象の株式全部を担保に提供する場合など、一定の要件を満たすときは担保が足りたものとして扱われる仕組みもあります。
担保の内容や手続きは、会社の状況によって異なります。後継者の負担になりすぎないかを、事前に専門家とともに確認しておくと安心です。
別記事では「事業承継税制のメリット・デメリットは?特例措置の要件や期限・手続き」についても解説していますので、あわせてご覧ください。
税制優遇だけでは足りない?遺留分の民法特例との組み合わせ
税金の問題を解決できても、親族間の争いが残っていては、承継が円滑に進みません。税制優遇を検討する際は、あわせて遺留分の問題にも目を向ける必要があります。
後継者に株式を集めると遺留分の問題が生じやすい
後継者に自社株を贈与すると、他の相続人の取り分が少なくなり、遺留分(法律で保障された最低限の取り分)を請求される可能性があります。会社の株式は評価額が大きくなりやすく、請求された場合に後継者が支払えないと、経営に支障が出ることも考えられます。
税制優遇を使って税金の負担を抑えられたとしても、この遺留分の問題が残っていれば、後継者の経営は不安定になりかねません。
経営承継円滑化法の「除外合意」「固定合意」とは
経営承継円滑化法には、遺留分に関する民法の特例があります。推定相続人全員の合意のもとで、後継者に贈与した株式を遺留分の計算から除く「除外合意」や、株式の価額を合意の時点で固定する「固定合意」を結ぶことができます。
これらの合意には、経済産業大臣の確認や、家庭裁判所の許可を受ける手続きが必要です。利用できる条件には、会社の規模や後継者の要件などがあるため、検討する際は専門家に確認することをおすすめします。
税金と遺留分は、同じ時期に並行して検討する
税制優遇の手続きと、遺留分への備えは、どちらも時間がかかります。特に、民法の特例は、相続人全員の同意が必要となるため、家族の話し合いに時間を要することが少なくありません。
税理士と弁護士が連携し、同じタイミングで検討を始めると、手続きの抜け漏れを防ぎやすくなります。早い段階で全体のスケジュールを立てることが、円滑な承継につながります。
別記事では「事業承継に遺言書は必要?自社株・遺留分の注意点や作成ステップ」についても解説していますので、あわせてご覧ください。
事業承継税制の手続きは「TORUTE株式会社」へご相談を
事業承継税制は、後継者や会社を守るための大切な仕組みです。
ですが一方で、期限の管理・認定申請・担保の手続き・年次報告など、実際の運用には多くの確認や準備が求められます。
経営体制の変更や組織再編の内容によっては、納税猶予が取り消される場合もあるため、制度の理解と慎重な対応が欠かせないでしょう。
そのためには、準備・実行・継続の流れを見通し、無理のない計画を立てて進めていくことが大切になります。
TORUTE株式会社では、さまざまな専門家とも連携し、それぞれの企業に合わせた承継スキームの検討から書類作成・登記・申告までを丁寧にサポートさせていただいております。
まずは、現状を整理し、いつまでに何をすべきかを明確にするところから始めてみましょう。
「事業承継に役立つ無料マニュアル【完全版】」もプレゼントしておりますので、ご活用いただけますと幸いです。
経営者の皆さまが安心して次の世代へ事業を託せるよう、私たちは実務面からしっかりとお手伝いいたします。
\事業承継、何から始めるか迷ったら/
まとめ
事業承継の税制優遇は、相続税や贈与税の負担を和らげ、会社を次の世代へ安心して託すための大切な仕組みです。
後継者が安心して経営を引き継げるようにすることで、これまで築いてきた理念や雇用、地域への貢献を未来へつなぐことができるでしょう。
一方で、制度の活用には期限や手続きがあり、慎重な準備が欠かせないため、今できることから一歩ずつ進めていくことが大切です。
事業承継は、単に「会社を渡す」という作業ではなく、次の世代に希望を託す大切なバトンパスだと考えます。
経営者としての想いをしっかりと形にするために、信頼できる専門家とともに、未来へ続く道を描いていきましょう。

まずはお気軽にご連絡ください
受付時間/AM8:30~PM5:30(土日・祝休)
 コラム一覧に戻る
事務所概要
熊本
熊本市東区桜木3-1-30 ヴィラSAWADA NO.6 102号室
福岡
福岡県福岡市中央区天神2丁目2番12号T&Jビルディング7F
コラム一覧
- 2026年11月2日「この相手でいいのか、まだ分からないんです」——条件がすべて整った日に、社長の気持ちが止まる理由
- 2026年11月2日運送業の事業承継は認可が必要?熊本の運送会社が許可を引き継ぐ手順と運行管理者・相続の届出を熊本の弁護士が解説!
- 2026年11月1日熊本商工会議所・商工会の事業承継支援はどこまで?専門家派遣や事業承継診断で頼める範囲と弁護士が必要になる場面を熊本の弁護士が解説!
- 2026年10月30日阿蘇市・阿蘇郡の事業承継はどう進める?旅館とあか牛の畜産・牧野の入会権を引き継ぐ手順と阿蘇支部での手続きを熊本の弁護士が解説!
- 2026年10月29日熊本の伝統工芸は後継者を募集できる?小代焼・肥後象がん・山鹿灯籠の工房を引き継ぐ手順と屋号・商標・道具の譲渡を熊本の弁護士が解説!
- 2026年10月28日家族経営協定は熊本の農家にも必要?農地や機械の名義・専従者給与と兄弟間のトラブルを防ぐ書き方を熊本の弁護士が解説!
- 2026年10月28日「オーナーが代わったら、スタッフは残ってくれますか」——買い手が最後まで確かめていたのは、数字ではなく人のことだった
- 2026年10月27日熊本でM&Aを進めるには?県内の買い手の探し方・価格の決まり方と仲介会社の選び方を熊本の弁護士が解説!
- 2026年10月26日「うちは売っても値段がつかないと言われました」——同じ売上なのに評価が分かれる会社、その差は社長の報酬の取り方に出る
- 2026年10月26日人吉市・球磨地域の事業承継はどう進める?焼酎蔵の酒類製造免許の引き継ぎと人吉支部での手続き・相談先を熊本の弁護士が解説!
- 2026年10月25日水俣市で会社や店を次に引き継ぐには?甘夏・水俣茶・温泉旅館の承継と水俣から使える窓口・登記の進め方を熊本の弁護士が解説!
- 2026年10月24日菊池市の事業承継はどう進める?畜産・農業・運送業の引き継ぎと市内で分かれる裁判所・法務局の管轄を熊本の弁護士が解説!
- 2026年10月23日玉名市の事業承継はどう進める?農業・海苔・旅館の家族経営を引き継ぐ手順と玉名支部での手続き・相談先を熊本の弁護士が解説!
- 2026年10月22日事業承継の費用は総額いくら?熊本の中小企業の内訳相場と税金・専門家報酬・登記費用を抑える方法を熊本の弁護士が解説!
- 2026年10月21日「本当に、こんな資料まで必要なんですか」——買収監査で社長の心が折れかける日に、先に知っておきたいこと
- 2026年10月21日事業承継は取引銀行に相談していい?熊本の地元金融機関に頼める支援と手数料・情報管理の注意点を熊本の弁護士が解説!
- 2026年10月20日八代市の事業承継はどう進める?い草・農業・港湾関連の引き継ぎと八代支部での手続き・相談先を熊本の弁護士が解説!
- 2026年10月19日「次に渡せる状態にしておきたい」——後継者のいない給油所が、灯を消さずに次の担い手へ渡るまで
- 2026年10月19日熊本で農業の後継者を募集するには?第三者継承の流れ・農地法3条の許可と機械や施設の譲渡の注意点を熊本の弁護士が解説!
- 2026年10月18日熊本市で事業承継を進める手順は?自社株・不動産の名義変更と法務局・裁判所の管轄、地場産業ごとの注意点を熊本の弁護士が解説!
- 2026年10月17日天草で事業承継を進めるには?漁業・観光・農業の引き継ぎと相談窓口・登記の管轄を熊本の弁護士が解説!
- 2026年10月16日熊本県事業承継・引継ぎ支援センターの無料相談はどこまで?後継者人材バンクの流れ・費用と弁護士に頼む場面を熊本の弁護士が解説!
- 2026年10月15日個人版事業承継税制とは?特定事業用資産の要件・2028年までの期限と小規模宅地等の特例との選び方を熊本の弁護士が解説!
- 2026年10月14日飲食店の事業承継の手続きは?オーナーチェンジの段取りと営業許可・賃貸借を弁護士が解説
- 2026年10月14日「金額は我慢します。社員さえ大事にしてもらえるなら」——その一言が、数年後にいちばん重い後悔になる
- 2026年10月13日クリニックの事業承継の手続きは?医療法人と個人診療所の違い・保険指定の空白を弁護士が解説
- 2026年10月12日介護事業の事業承継で指定は引き継げる?株式譲渡と事業譲渡の違い・人員基準と手続きの流れを熊本の弁護士が解説!
- 2026年10月12日「親会社が、破産しました」——その電話から、山あいの介護施設が閉じずに済むまで
- 2026年10月11日農業の法人化は事業承継に有利?失敗例とデメリット・農地の納税猶予を熊本の弁護士が解説
- 2026年10月9日「お相手は、もう何社かご紹介しています」——大手仲介会社の担当者が来た日に、社長が確かめるべきだったこと
- 2026年10月6日事業承継の読み方は?「事業継承」との違いと意味・3つの種類と進め方を熊本の弁護士が解説!
- 2026年10月5日「後継者を見つけてきました」と社長が言った日|身近な相手ほど、先に整えておきたいこと
- 2026年10月5日事業承継士とは?資格の取得条件・費用・難易度と、依頼するときの選び方を熊本の弁護士が解説!
- 2026年9月23日事業承継の仲介手数料はいくら?相場一覧とレーマン方式の計算・会計処理まで解説!
- 2026年9月23日事業承継で連帯保証人はどうなる?経営者保証の解除要件と相続時の扱いを弁護士が解説
- 2026年9月18日あんなに前向きだった社長が、なぜ一転して「断る」と言ったのか|事業承継が沈黙で壊れるとき
- 2026年9月16日事業承継に遺言書は必要?自社株・遺留分の注意点や作成ステップを解説!
- 2026年9月16日事業承継で無償譲渡はできる?税金と契約書に入れる条項・後から覆されるリスクを弁護士が解説
- 2026年9月9日【2026年】事業承継の平均年齢は?準備を始める年齢の目安と認知症になる前の備えを弁護士が解説
- 2026年9月9日事業承継で妻が会社を継ぐことはできる?自社株の扱いと相続・離婚のときの注意点を弁護士が解説
- 2026年9月2日事業承継は他人にもできる?株式の引き継ぎ手続きと会社を継ぐ側の注意点を弁護士が解説
- 2026年9月2日【2026年版】事業承継・M&A補助金の金額はいくら?枠別の上限額・成功報酬がどこまで戻るかを弁護士が解説
- 2026年8月26日事業承継の消費税は個人事業主でもかかる?相続時の納税義務やインボイス登録・届出の期限を解説!
- 2026年8月26日事業承継の5年間とは?事業承継税制の手続きと5か年計画の作り方・何年かかるかを弁護士が解説
- 2026年8月19日事業承継への自治体の取り組みは?後継者マッチングの流れと民間仲介との違いを弁護士が解説
- 2026年8月19日事業承継補助金は個人事業主も使える?親子承継で使える枠と要件・申請手順を弁護士が解説
- 2026年8月12日零細企業の事業承継はできる?進め方と後継者がいない場合の対処法・従業員への承継を弁護士が解説
- 2026年8月12日事業承継者を募集する方法5選!第三者承継の流れと注意点を解説!
- 2026年8月5日事業承継が難しい10の理由とは?失敗事例や具体的な解決策も一挙ご紹介
- 2026年8月5日事業承継税制で相続税は免除される?特例措置の期限と猶予が打ち切られたときの負担を弁護士が解説
- 2026年7月22日事業承継の最適なタイミングは?年齢別の目安と専門家に相談する時期・動くべきサインも解説!
- 2026年7月22日事業承継で個人から法人にすべき?違いと判断基準・代替わりの手続きと期限を熊本の弁護士が解説
- 2026年7月15日事業承継税制の延長はいつまで?特例承継計画の期限・スケジュールと使う前の注意点を弁護士が解説!
- 2026年7月15日事業承継ガイドラインとは?3つの柱・5つの手順と法的拘束力・関連ガイドラインとの関係を弁護士が解説!
- 2026年7月8日事業承継のマッチング支援とは?費用・進め方とリスク対策・相談先の選び方を弁護士が解説!
- 2026年7月8日【弁護士監修】事業承継の失敗事例13選!うまくいかない兆候・原因と紛争を防ぐ回避策を解説!
- 2026年7月1日熊本県の事業承継はどこに相談?補助金・支援制度と後継者探し・法律面の注意点を弁護士が解説!
- 2026年7月1日事業承継とM&Aの違いとは?選び方やメリット・デメリットをわかりやすく解説!
- 2026年6月24日【2026年最新版】事業承継に使える補助金は?対象経費・申請手順・親子間承継・リスキリング助成金との違いも解説!
- 2026年6月24日事業承継でやるべきことは?準備リスト・手順・必要書類を承継タイプ別に弁護士が解説
- 2026年6月17日【2026年】後継者不足の業界15選|後継者がいない仕事・今後危ない業種と対策を弁護士が解説
- 2026年6月17日事業譲渡で従業員はどうなる?同意書・有給休暇・勤続年数と法律上のルールを弁護士が解説!
- 2026年6月10日事業承継で親子が対立する理由は?起こりやすいトラブル・失敗例と、株式や役職をめぐる法律上の注意点も弁護士が解説!
- 2026年6月10日有限会社の事業承継でかかる税金は?節税方法・無償譲渡の注意点と会社法上の手続きを弁護士が解説!
- 2026年6月3日【2026年最新】事業承継補助金の採択率は?上げるための準備と「怪しい」業者への注意点も解説!
- 2026年6月3日事業承継での税理士の費用相場は?高くなるケース・丸投げの金額と資金計画・弁護士との使い分けも解説!
- 2026年5月27日建設業での事業承継の注意点は?許可の引き継ぎと認可手続き・必要書類、契約や社会保険の確認点・失敗例も弁護士が解説!
- 2026年5月27日事業承継の税金対策は?相続税や贈与税の抑え方と注意点・事業承継税制のポイントも解説!
- 2026年5月20日黒字廃業とは?事業承継できない理由・デメリット・解散清算の手続きと回避策を弁護士が解説!
- 2026年5月20日事業承継税制のメリット・デメリットは?5年間の要件や猶予が打ち切られる場面・評判も弁護士が解説!
- 2026年5月13日農業の事業承継の手続きの流れは?必要書類・費用と税金、親子間の名義・相続トラブルへの備えも弁護士が解説!
- 2026年5月13日事業承継の相続対策とは?具体的な方法や気をつけたい落とし穴・活用できる税制も解説!
- 2026年5月6日事業承継での税理士法人の役割は?費用の相場や相談先の選び方・弁護士との違いも解説!
- 2026年5月6日M&Aの売り手側の手数料相場は?成功報酬の計算方法・契約書の確認点と安く抑えるコツを弁護士が解説!
- 2026年4月22日M&Aでの弁護士費用の相場は?報酬の計算方法・引き継ぎ顧問契約の月額と費用を抑えるポイントも解説!
- 2026年4月22日M&Aが難しいと言われる理由は?失敗率や事例・売り手がつまずきやすい法務ポイントも弁護士が解説!
- 2026年4月15日100万円以下でM&Aされるケースは?安くなる理由・業種と株式譲渡・事業譲渡の注意点を弁護士が解説!
- 2026年4月15日M&Aの価格の決め方は?算定方法・価格決定の流れと、最終価格が変わる契約条項・提示額の判断基準も弁護士が解説!
- 2026年4月12日M&Aの「0円譲渡」とは?条件やメリット・デメリットと考えられるリスクも徹底解説!
- 2026年4月12日ビジネスにおけるM&Aとは?売り手・買い手の目的や手法の違い・契約前の注意点を弁護士が解説!
- 2026年4月12日M&Aとは?意味を簡単にわかりやすく解説!目的・手順・費用と基本用語を弁護士が整理
- 2026年4月12日事業承継の融資の受け先はどこ?銀行・公庫などの支援金や個人と企業ごとの違いも解説!
- 2026年4月12日事業承継の中小企業の課題は?進まない理由や具体例・経営者が取るべき解決策も紹介!
- 2026年4月12日事業承継計画とは?必要性や計画書の具体的な作り方・いつから始めるべきかも解説!
- 2026年4月9日事業承継での弁護士の役割は?依頼するメリットや費用・他の専門家との違いも解説!
- 2026年4月9日事業承継対策の方法は?重要性や優先順位・つまずきやすい3つのポイントも解説!
- 2026年4月9日親の会社を継ぐメリット・デメリットは?勉強すべきこと・継ぐ前の法律トラブルと判断基準を弁護士が解説!
- 2026年4月9日後継者不足の原因とは?7つの具体例と問題点、法律面の障害・解決方法の選び方を弁護士が解説!
- 2026年4月9日後継者不足の解決策・12選!業種別の問題点と成功のポイント、マッチングの契約・権利関係の注意点も弁護士が解説
- 2026年4月9日後継者不足の農業家ができる対策は?農地の引き継ぎ手続き・税制・事例まで弁護士が徹底解説!
- 2026年4月9日事業承継のリスクとは?具体例と放置するデメリット・個人保証や遺留分など法律面の備えと回避のポイントを弁護士が解説!
- 2026年4月9日事業承継の悩み13選!後継者が抱えやすい不安と解決策を、遺留分や先代の口出しなど法律面から弁護士が解説
- 2026年4月9日事業承継の注意点は?よくある質問と承継前に点検したい法律上の項目を弁護士が解説!
- 2026年4月9日長崎県の事業承継を弁護士が解説!支援制度・相談先の使い分けとM&Aで確認したい法律上の注意点
- 2026年4月8日佐賀県の事業承継ガイド!支援メニュー・奨励金・相談窓口と費用、M&Aや税制の注意点も弁護士が解説
- 2026年4月8日大分県の事業承継ガイド!進め方・支援メニュー・相談先と、M&Aで確認したい法務のポイントも弁護士が解説
- 2026年4月7日事業承継特別保証制度とは?メリット・デメリットや要件・申請方法、経営者保証の扱いも弁護士が解説!
- 2026年4月7日事業承継の専門家は誰に頼む?弁護士・税理士の役割分担と選び方・費用・補助金を解説!
- 2026年4月7日事業承継の株式譲渡の方法は?メリットや手続き方法・税金の特例制度についても解説!
- 2026年4月7日事業承継の株価対策とは?自社株評価3方式・引き下げ策と退職金・遺留分の注意点を弁護士が解説!
- 2026年4月7日承継会社とは?分割会社との違い・手続きの流れ・債権者や従業員の保護もわかりやすく解説!
- 2026年4月7日事業承継補助金の対象経費は?枠ごとのルールと見積書の書き方・認められない例を弁護士が解説【2026年】
- 2026年4月7日事業承継の手順は?引き継ぐ3つの要素や必要書類・受けられるサポートもまとめて紹介!
- 2026年4月7日事業承継の税制優遇とは?特例措置の期限(2027年)・使えないケース・納税猶予の打ち切りまで弁護士が解説!
- 2026年4月7日事業承継と会社売却の違いは?売却後の社長の立場・手取り・契約の注意点を弁護士が解説!
- 2026年4月7日事業承継後のトラブルで起こりやすい事例は?原因と対応策・競業避止や債務承継など法的トラブルの防ぎ方も弁護士が解説!
- 2026年4月7日事業承継の費用の相場は?税金・専門家報酬の目安と負担者・補助金まで弁護士が解説!
- 2026年4月7日事業承継の相談先10選を紹介!相談費用は無料なのか・選び方のポイントも解説!
- 2026年4月7日事業承継の企業価値とは?算出方法・価格の目安と、不動産や法律リスクの影響を弁護士が解説!
- 2026年4月6日事業承継の後継者不足の原因は?担い手がいない理由と解決策・親族外承継やM&Aの選択肢も弁護士が解説!
- 2026年4月6日中小企業の事業承継問題とは?課題・問題点と具体例・法律面の注意点を弁護士がわかりやすく解説!
- 2026年4月6日【2026年】事業承継の後継者不在の現状は?不在率の推移・承継方法の割合と解決策を弁護士が解説!
- 2026年4月6日事業承継の補助金や助成金は?補助金と助成金の違い・いくらもらえるか・対象経費と受給後の税務注意点も弁護士が解説!
- 2026年4月6日事業承継の手続きと流れは?法人の必要書類・期限・費用を熊本の弁護士が解説
- 2026年4月6日事業承継ファンドとは?活用が有効なケースやメリット・デメリットも紹介!
- 2026年4月6日事業承継とは?基本的な考え方や支援制度・手順までをわかりやすく徹底解説!
- 2026年4月6日事業承継税制のデメリットは?要件と一般措置の違い・打ち切りの負担を弁護士が解説
- 2026年1月21日事業承継の九州地方ガイド!福岡・熊本など7県の特徴と支援制度・M&Aの動き、県をまたぐ承継の注意点も弁護士が解説
- 2025年12月17日事業承継補助金は親子間でも対象?要件・申請方法と難易度を熊本の弁護士が解説!
- 2025年12月10日事業承継と相続の違いは?自社株の分散リスクや税制・手続きの比較を弁護士が解説!
- 2025年3月7日企業価値を高める5つの方法|メリットや評価方法なども解説
- 2024年11月1日事業承継と廃業はどちらを選ぶべき?それぞれのメリット・デメリットなど
- 2024年10月25日経営承継円滑化法とは?事業承継で活用できる支援制度をわかりやすく解説
- 2024年6月14日農業の事業承継とは?農地の許可・相続の注意点と親族内・第三者承継の進め方を弁護士が解説
- 2024年5月2日相続対策としての事業承継|事業承継税制などの相続税対策も解説
タグ