
会計事務所の事業承継はどう進める?熊本で税理士事務所を引き継ぐ手順と顧問先・職員の引き継ぎ方を熊本の弁護士が解説!
CATEGORY

法律事務所Si-Law代表 / 熊本県八代市出身 / 熊本を中心に企業法務支援
「自分が引退したあと、長くお付き合いいただいた顧問先をどこにお願いすればいいのか分からない」。会計事務所・税理士事務所の所長先生から、そうしたご相談をいただくことが増えています。
会計事務所の承継は、ほかの業種と同じようには進みません。税理士業務は税理士でなければ行えないという法律上の制約があり、しかも事務所が個人事務所なのか税理士法人なのかで、引き継ぎの手順そのものが入れ替わってしまうためです。
さらに難しいのは、事務所の価値の大半が「顧問先との契約」と「職員」という、放っておくと勝手に出ていってしまうものに乗っている点です。段取りを間違えると、引き継いだ瞬間に顧問先が減り、価格の前提が崩れることもあります。
そこで本記事では、熊本・八代・熊本県南で会計事務所や税理士事務所を次に引き継ぐときに、どの順番で何を決めていくのかを、税理士法の制約・顧問先の契約・職員の処遇・所長が亡くなった場合の扱いという順に、熊本の弁護士の視点から解説していきます。
\事業承継、何から始めるか迷ったら/
会計事務所の事業承継は「個人事務所か税理士法人か」で手順が丸ごと変わる
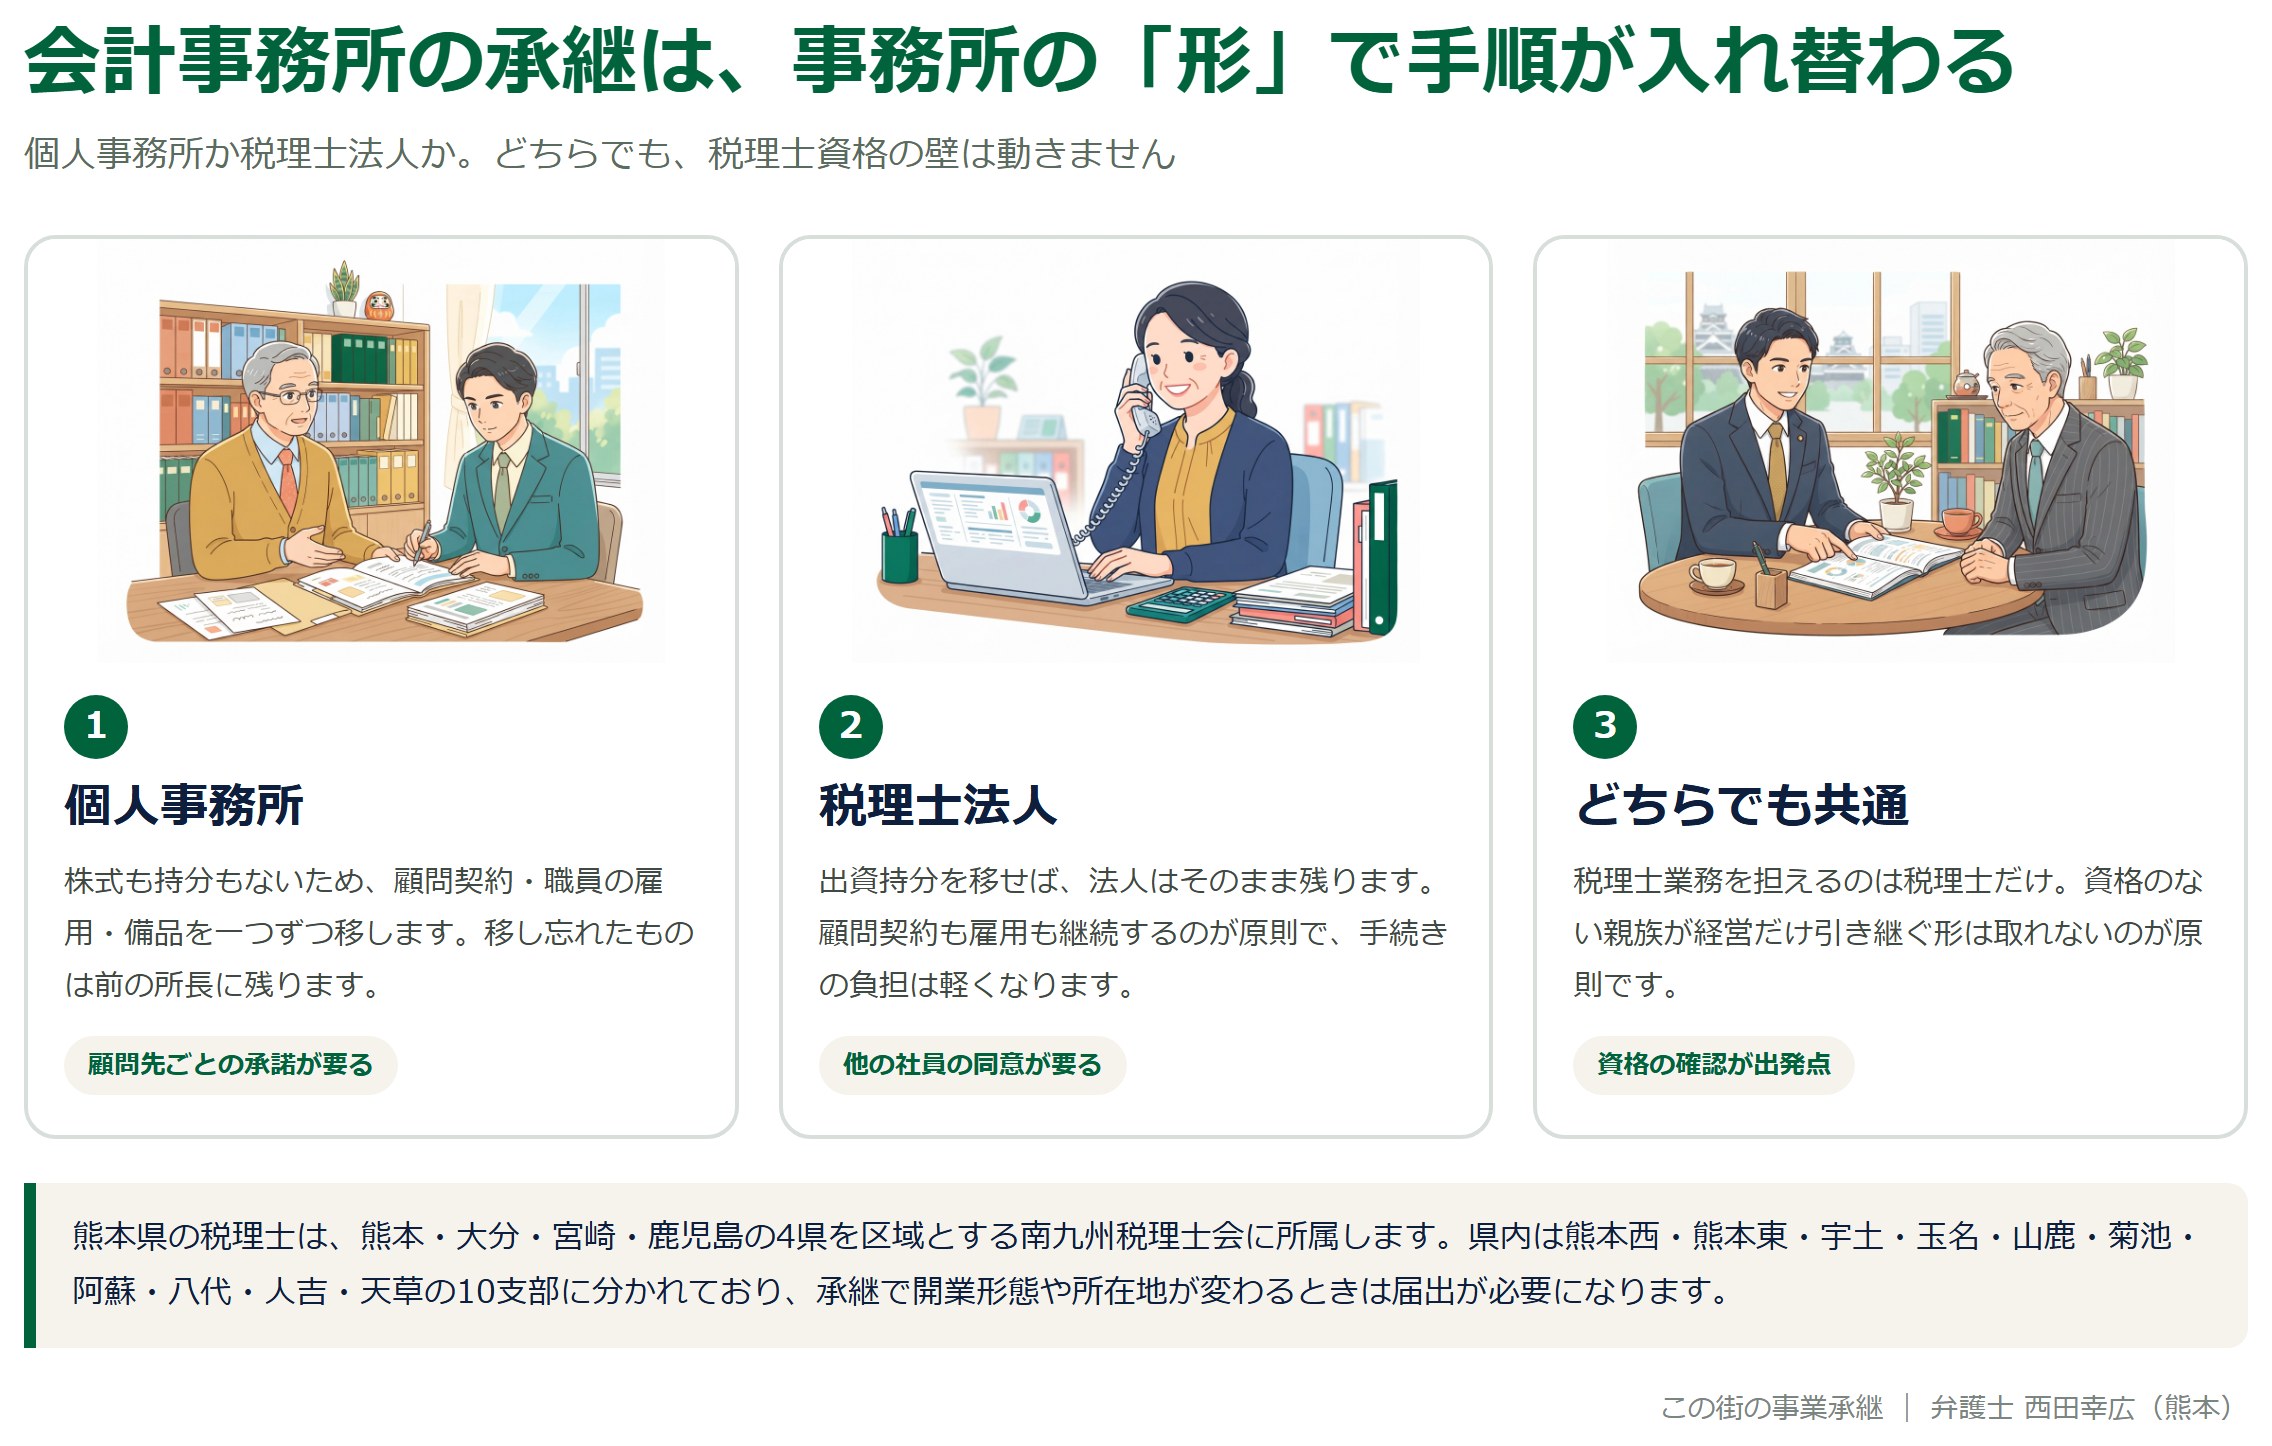
最初に決まってしまうのが、いま事務所がどの形で営まれているかです。ここが個人事務所か税理士法人かで、引き継げるものと引き継げないものが入れ替わります。
そして、どちらの形であっても「税理士でなければ税理士業務を行えない」という前提は動きません。承継の相手が税理士資格を持っているかどうかが、実務上の最初の分岐点になるのが原則です。
個人事務所は株式がないため、引き継げるのは「事業」そのものになる
個人の税理士事務所には株式や持分がありません。そのため、会社のように「株を渡せば中身ごと移る」という引き継ぎ方ができないのが原則です。
実務では、顧問契約・職員の雇用・什器備品・事務所の賃貸借といった要素を一つずつ移していく、いわゆる事業譲渡に近い形を取ることになります。どれか一つでも移し忘れると、そこだけ前の所長に残ってしまう点に注意が必要です。
税理士法人なら出資持分の譲渡で引き継げるのが原則
事務所が税理士法人になっている場合は、法人そのものを残したまま、社員(出資者)の持分を後継者に移すという進め方ができます。顧問契約も雇用契約も法人のままですので、一件ずつ移し替える手間が省けるのが大きな違いです。
ただし、税理士法人は持分会社に近い仕組みで、持分を譲り渡すには他の社員の同意が必要とされるのが原則です。また、新たに社員になる人は税理士でなければならないため、ここでも資格の壁が出てきます。
承継の相手で分かれる3つのパターン
会計事務所の承継は、相手が誰かによって大きく3つに分かれます。どれを選ぶかで、必要な契約書も、顧問先への伝え方も変わってきます。
- 親族内承継:子や親族の税理士に引き継ぐ。顧問先の納得を得やすい一方、ご本人が税理士資格を取得しているかで時期が左右される
- 職員承継(親族外の内部承継):事務所にいる所属税理士に引き継ぐ。顧問先や職員の動揺が少ないが、買い取り資金の手当てが課題になりやすい
- 第三者承継(M&A):他の会計事務所や税理士法人に引き継ぐ。資金と受け入れ体制は整いやすいが、顧問先の離脱と職員の処遇の設計が要になる
熊本では所長の高齢化と顧問先の小規模化が同時に進んでいる
熊本市内はもちろん、八代市・人吉市・天草市といった県南や郡部の会計事務所では、所長一人に職員が数名という体制で、長年の顧問先を抱えているケースが目立ちます。顧問先も農業法人や建設業、小売といった小規模な事業者が多く、担当者が替わること自体に強い抵抗が出やすい土地柄です。
そのため、熊本で会計事務所を引き継ぐときは、価格の交渉よりも「顧問先と職員にいつ何を伝えるか」のほうが、結果を左右することが少なくありません。この点は、最初の相談の段階から設計しておくべきところです。
別記事では「事業承継で個人から法人にすべき?違いと判断基準・代替わりの手続きと期限」についても解説していますので、あわせてご覧ください。
税理士法が決めている制約|ここを外すと承継の形そのものが選べない
会計事務所の承継が他業種と最も違うのは、法律が「誰が担えるか」を限定している点です。この制約を先に確認しないまま相手を探すと、話が進んだ最後の段階で形を組み替えることになってしまいます。
以下は、熊本でご相談を受けるときに最初に確認している項目です。いずれも制度の細部は改正されることがありますので、最新の条文と税理士会の取扱いをあわせてご確認ください。
| 確認する項目 | 個人事務所の場合 | 税理士法人の場合 |
|---|---|---|
| 引き継ぐ対象 | 顧問契約・雇用・備品などを個別に移す | 出資持分を移す(法人はそのまま残る) |
| 承継する側の資格 | 税理士業務を担うには税理士資格が必要 | 社員になるには税理士資格が必要 |
| 顧問契約 | 原則として顧問先ごとの承諾が必要 | 法人のまま継続するのが原則 |
| 職員の雇用 | 一人ずつ同意を得て移すのが原則 | そのまま継続するのが原則 |
| 登記 | 不要(事務所の登記という制度はない) | 必要(本店所在地を管轄する法務局) |
税理士業務は税理士でなければ行えない(名義貸しは認められない)
税務代理・税務書類の作成・税務相談といった税理士業務は、税理士でなければ行えないとされているのが原則です(税理士法52条)。承継の相手が税理士でない場合、顧問業務そのものを引き継ぐことはできません。
名義だけ税理士に借りて実態は無資格者が担うという形は、法律上認められていません。買い手側に資格者がいないケースでは、資格者を採用する、あるいは税理士法人と組むといった形に設計を変える必要があります。
税理士法人の社員になれるのは税理士だけ
税理士法人の社員(出資者であり業務執行を担う立場)は、税理士でなければならないとされています(税理士法48条の4)。つまり、税理士でない親族が持分を引き継いで経営だけを担うという形は取れないのが原則です。
あわせて、税理士法人の社員は、法人の財産で債務を完済できないときに責任を負う立場に置かれるのが原則とされています。株式会社の株主とは責任の重さが違いますので、引き継ぐ側は法人の債務と係争の有無を事前に確認しておくべきです。
事務所をどこに置くか|二ヶ所事務所の扱いを先に確認する
個人の税理士については、税理士事務所を二以上設けることができないとされています(税理士法40条3項)。すでに自分の事務所を持っている税理士が、別の個人事務所をそのまま引き継いで両方を併存させるという形は取りにくいのが実情です。
税理士法人の場合の取扱いは個人とは異なりますので、「どちらの形で受けるか」は事務所の配置とあわせて早い段階で詰めておくのが安全です。熊本市と八代市のように拠点が離れている場合は、とくに影響が出やすいところです。
南九州税理士会への届出|熊本県内は10支部に分かれている
熊本県の税理士は、熊本・大分・宮崎・鹿児島の4県を区域とする南九州税理士会に所属します。本部と熊本県連合会はいずれも熊本市中央区大江5丁目17番5号に置かれており、県内には熊本西・熊本東・宇土・玉名・山鹿・菊池・阿蘇・八代・人吉・天草の10支部があります。
承継にともなって開業形態や事務所所在地が変わるときは、登録事項の変更届など税理士会への手続きが必要になります。承継日と届出のタイミングがずれると、現場では「どちらの名前で申告するのか」という混乱が起きますので、引渡し日を決める段階で逆算しておくべきです。
別記事では「事業承継での税理士法人の役割は?費用の相場や相談先の選び方・弁護士との違い」についても解説していますので、あわせてご覧ください。
\事業承継、何から始めるか迷ったら/
顧問先は自動では移らない|契約の引き継ぎで最初につまずくところ
会計事務所の価値は、ほぼそのまま顧問先の数と顧問料に乗っています。ところが、その顧問契約は、承継の形によって自動で移るものと、一件ずつ承諾をもらわなければならないものに分かれます。
ここを軽く見たまま引渡し日を迎えてしまうと、「契約が移っていない顧問先に請求できない」「前の所長の口座に顧問料が入り続ける」といった事態が起こります。
顧問契約は委任・準委任なので、原則として個別の承諾が必要になる
税務顧問契約は、委任または準委任と整理されるのが一般的です。委任は当事者の信頼関係を前提とする契約ですので、引き受ける人が替わるなら、顧問先の承諾を得るのが原則となります。
個人事務所の承継では、この承諾を顧問先ごとに取っていく作業が実務上の山場になります。契約書に承継に関する定めが置かれていないことも多いため、まずは手元の顧問契約書を一通り読み直すところから始めるのが確実です。
「いつ・誰が・どう伝えるか」で顧問先の残り方が変わる
顧問先にとっては、顧問料の額よりも「担当が替わるのか」「申告に穴が開かないか」が関心事です。そのため、所長本人が引継ぎの相手を連れて説明に回る形が、最も離脱が少なく収まりやすい方法だと感じています。
逆に、噂が先に流れてしまうと、他の事務所から声がかかり、引渡し前に顧問先が抜けていきます。承継の検討段階では、職員への開示時期も含めて、情報の出し方を決めてから動くべきです。
顧問料の請求名義と口座振替を切り替える
承継日を境に、請求書の名義と振込先を切り替える必要があります。口座振替を使っている場合は、依頼書の取り直しに一定の時間がかかりますので、引渡し日の1〜2か月前から準備しておくのが安全です。
決算期が集中している顧問先では、どちらの事務所がどこまでの業務を担い、報酬をどう按分するかも先に決めておくべきです。ここが曖昧だと、承継後に前の所長と揉める原因になります。
顧問先が何割残るかが、そのまま価格に効く
会計事務所の譲渡価格は、年間の顧問料収入をもとに考えられることが多く、継続率の見立てがそのまま金額に反映されます。所長個人との関係だけで続いている顧問先が多い事務所は、低く見られやすい傾向があります。
逆に、担当職員が窓口になっていて、記帳から申告までの流れが事務所の仕組みとして回っている事務所は、評価が落ちにくくなります。承継を考えるより前から、属人化を解いておくことが価格対策になります。
別記事では「事業承継は他人にもできる?株式の引き継ぎ手続きと会社を継ぐ側の注意点」についても解説していますので、あわせてご覧ください。
顧問先の資料とデータの引き継ぎ|守秘義務と個人情報をどう整理するか
会計事務所には、顧問先の決算書・元帳・給与データ・マイナンバーといった、外に出せない情報が集まっています。承継のときに最も慎重に扱うべきところです。
引き継ぎ自体が禁じられているわけではありませんが、「どの段階で、どの範囲を、誰に渡すか」を決めておかないと、守秘義務の問題に発展しかねません。
税理士の守秘義務は事務所を辞めた後も続く
税理士は、正当な理由なく業務上知った秘密を漏らしてはならないとされており、この義務は税理士でなくなった後も続くとされています(税理士法38条、54条)。引退する所長の側にも、引き継いだ側にも、同じ重さで残るものです。
したがって、買い手候補を探す段階で顧問先の社名や個別の内容を明かすことは避け、業種構成や顧問料の分布といった形に加工して伝えるのが原則です。秘密保持契約を結んでから具体的な資料に進む、という順番を崩さないことが大切です。
個人情報の引き継ぎは「事業の承継に伴う提供」として整理する
顧問先の役員・従業員の個人データを引き継ぐ場面では、個人情報保護法上の第三者提供にあたるかが問題になります。合併その他の事由による事業の承継に伴って提供される場合は第三者提供にあたらないと整理されており、事業譲渡もこれに含まれると解されています。
もっとも、この整理に乗るためには、承継の対象と範囲が契約で明確になっていることが前提になります。個別の案件での当てはめは事情によって異なりますので、資料を動かす前に確認しておくべきところです。
預かり資料の返還と引渡しのリストを作る
長年の顧問先からは、原本の契約書や登記事項証明書、過年度の申告書控えなどを預かったままになっていることがあります。承継の際に行方が分からなくなると、後から責任を問われる原因になります。
顧問先ごとに「預かっている原本」「引き渡す電子データ」「破棄するもの」を一覧にし、引渡し時に双方で確認した記録を残しておくのが確実です。手間はかかりますが、ここを省くと後が長引きます。
会計ソフトとe-Taxの切り替えを引渡し日に間に合わせる
会計ソフトのライセンスやクラウドの契約は、事務所名義で結ばれているため、承継にあわせて名義を移すか、新たに契約し直すことになります。データの移行に時間がかかる製品もありますので、早めにベンダーに確認しておくべきです。
電子申告についても、代理送信の体制を引き継ぐ側に切り替える必要があります。熊本国税局や所轄の税務署への届出が絡む場面もありますので、申告期限と重ならない時期に引渡し日を置くのが現実的です。
\事業承継、何から始めるか迷ったら/
職員の引き継ぎ|無資格の補助者が事務所の価値を支えている
会計事務所では、記帳代行や給与計算といった日常業務を、税理士資格を持たない職員が担っているのが一般的です。顧問先の窓口も、所長ではなく担当職員というケースが多くあります。
つまり、職員が残るかどうかは、顧問先が残るかどうかと直結しています。買い手が最後まで確かめるのも、たいていこの点です。
持分譲渡なら雇用はそのまま続くのが原則
税理士法人の持分を譲る形であれば、雇用契約の相手は法人のままですので、職員の勤続年数も有給休暇もそのまま引き継がれるのが原則です。手続きの負担は軽くなります。
ただし、出資者が替わることで待遇や方針が変わるのではないか、という不安は必ず出ます。引渡し後の給与・評価・担当の割り振りをどうするかを、先に言葉にしておくほうが定着します。
事業譲渡だと一人ひとりの同意が必要になる
個人事務所の承継のように事業譲渡の形を取る場合、雇用契約は自動では移りません。職員ごとに、前の事務所を退職して新しい事務所に入り直すという形になるのが原則です。
このとき、勤続年数を引き継ぐのか、有給休暇の残日数をどう扱うのか、退職金を一度精算するのかを決めておく必要があります。条件が下がると受け取られると、引渡し直前の離職につながります。
所属税理士がいる場合は登録の手続きもあわせて進める
事務所に勤務する税理士(所属税理士)がいる場合、勤務先が変わることにともなって登録事項の変更が必要になります。本人の意向を確認せずに承継を進めると、ここで話が止まってしまいます。
とくに、その所属税理士が将来の後継者になり得る場合は、第三者に譲る前に意思を確認しておくべきです。内部で引き継げるなら、顧問先の離脱は最も小さく収まります。
熊本では「職員が残るか」が買い手の最大の関心事になりやすい
熊本市内でも、記帳から申告まで一通りこなせる職員の採用は簡単ではありません。八代市や人吉市、天草市といった地域ではなおさらで、人員ごと引き継げることが買い手にとっての価値になっています。
そのため、価格の話をする前に、職員の雇用を守る前提を文書にしておくと、交渉が落ち着きやすくなります。給与水準を一定期間維持する、担当顧問先を変えない、といった取り決めを契約に書き込む例もあります。
別記事では「事業譲渡で従業員はどうなる?同意書・有給休暇・勤続年数と法律上のルール」についても解説していますので、あわせてご覧ください。
所長が亡くなった場合|個人事務所と税理士法人で結論が違う
会計事務所の承継で最も深刻なのは、準備をしないまま所長が亡くなるケースです。顧問先の申告が止まり、職員の雇用も宙に浮きます。
しかも、このときの結論は、事務所が個人事務所か税理士法人かで大きく変わります。あらかじめ知っておくだけでも備えが変わるところです。
個人事務所は所長の死亡で業務を続けられなくなるのが原則
個人の税理士事務所は、所長個人が税理士として業務を行っている形です。その所長が亡くなれば、税理士としての資格に基づく業務はそこで終わるのが原則で、相続人が税理士でなければ事務所を続けることはできません。
相続されるのは、什器備品や未収の報酬債権、事務所の賃借権といった財産の部分に限られます。顧問先との契約がそのまま相続人に移るわけではないという点が、一般の事業と大きく違うところです。
税理士法人の社員の地位は相続されない
税理士法人の社員が亡くなった場合、その地位が相続人に承継されるわけではありません。社員になれるのは税理士に限られているため、相続人は持分の払戻しを請求する立場になるのが原則です。
社員が一人だけの税理士法人では、その死亡によって法人の存続自体が問題になります。法人化してあるから安心、とは言えませんので、社員の構成と定款の定めを一度点検しておくべきです。
申告期限が迫っているときに何が起きるか
3月決算や確定申告期と重なると、顧問先は自力で期限に間に合わせなければならなくなります。預かり資料が事務所にあるまま連絡が取れない、という事態も起こり得ます。
こうした混乱を避けるため、万一のときに誰が顧問先に連絡し、どの事務所に引き継ぎを依頼するかを、生前に文書で決めておく方法があります。遺言や覚書の形で残しておくと、ご家族の負担が目に見えて軽くなります。
個人保証と事務所の借入をどう扱うか
事務所の内装や会計システムの導入のために借入があり、所長が個人保証をしていることもあります。この保証債務は相続の対象になりますので、承継の設計と同時に整理しておくべき項目です。
第三者に引き継ぐ場合は、借入をどちらが引き受けるのか、保証を解除できるのかを金融機関と詰める必要があります。熊本県内の地元金融機関に事務所の取引がある場合は、承継の相談とあわせて早めに話を通しておくのが実務的です。
別記事では「事業承継に遺言書は必要?自社株・遺留分の注意点や作成ステップ」、「事業承継で連帯保証人はどうなる?経営者保証の解除要件と相続時の扱い」についても解説していますので、あわせてご覧ください。
\事業承継、何から始めるか迷ったら/
価格の決まり方と、契約書に入れておきたい条項
会計事務所の譲渡価格は、年間の顧問料収入を基準に考えられることが多いものの、実際の金額は顧問先の構成と継続の見込みで上下します。固定の相場があるわけではありませんので、数字の根拠を揃えることが交渉の前提になります。
また、顧問先が引渡し後に抜けるリスクを、売り手と買い手のどちらが負うのかは、契約書の書き方で決まります。ここを曖昧にしたまま署名すると、後から取り返せません。
| 費用・条件の項目 | 内容の目安 | 注意したいところ |
|---|---|---|
| 譲渡代金 | 年間顧問料収入を基準に、顧問先の構成を加味して決める | 固定の相場はなく、根拠の説明を受けて判断する |
| 成功報酬(仲介を使う場合) | 譲渡価格に応じた料率で算定されるのが一般的 | 最低報酬額とテール条項の有無を契約前に確認する |
| 弁護士費用 | 契約書の作成・確認と交渉の立会いで変動する | 着手金と報酬の区分、表明保証の交渉まで含むかを確認する |
| 税理士法人の登記費用 | 社員の変更や商号変更などの登記にかかる実費と報酬 | 本店所在地を管轄する法務局への申請が必要になる |
| 引継ぎ期間の報酬 | 前の所長が顧問等として残る場合の月額 | 業務範囲と終了時期を書面で特定しておく |
顧問料の年額と継続率でみられるのが一般的
実務では、年間顧問料収入の一定倍を出発点に、顧問先の業種・規模・所長への依存度を加味して調整していく進め方が多く見られます。スポットの申告業務が多い事務所は、継続性が低いと評価されやすい傾向があります。
価格の水準は時期や相手によって大きく変わりますので、具体的な金額は個別の事情に基づいた検討が必要です。一つの提示額だけで判断せず、根拠の説明を受けてから考えるべきところです。
分割払いやアーンアウトで「残った顧問先」に連動させる
顧問先の離脱リスクを分け合う方法として、代金の一部を引渡しから一定期間後に支払い、その時点で残っている顧問先の顧問料に連動させる仕組みが使われます。売り手が引継ぎに協力する動機にもなります。
この仕組みを使うときは、「残っている」の判定方法と算定の時点、資料の開示義務を契約で詳細に決めておく必要があります。定義が甘いと、支払いの段階で必ず争いになります。
表明保証に入れておきたい項目
引き継ぐ側としては、顧問先一覧と顧問料が正確であること、未払残業代や社会保険の未加入がないこと、顧問先との紛争や懲戒の申立てがないことなどを、売り手に表明してもらう形が一般的です。
会計事務所に特有の項目として、過去の申告で争いになっている案件の有無、賠償責任保険の加入状況、名義貸しや無資格者による業務がないことも確認すべきです。承継後にこちらへ請求が来る余地を残さないためです。
競業避止と、前の所長が残る場合の取り決め
引渡し後に前の所長が近隣で開業し、顧問先を連れて行ってしまえば、承継そのものが無意味になります。そのため、期間と地域を限った競業避止の条項を置くのが通常です。
一方で、顧問先の引継ぎのために前の所長が一定期間残るケースも多くあります。その場合は、顧問・非常勤といった立場、報酬、業務の範囲、いつ完全に離れるのかを書面で決めておくべきです。
熊本で会計事務所の承継を相談する順番とよくあるご質問
最後に、熊本・八代でご相談をお受けするときに、実際によくいただく質問を整理しておきます。進め方の順番そのものが分からないという段階でのご相談も多くあります。
本年の熊本地震のあとは、顧問先の支援業務に追われてご自身の承継の検討が後ろ倒しになっている、という声もいただいています。手が空くのを待っていると、選べる相手が減っていくのが実情です。
準備はいつから始めればよいですか
顧問先への説明と承諾、職員の処遇、データの移行を考えると、動き出してから引渡しまでに1年以上かかることは珍しくありません。第三者に引き継ぐ場合は、相手を探す期間も必要になります。
そのため、引退を考え始めた時点で、まず事務所の形と顧問契約の内容を点検しておくことをおすすめしています。相手が決まってから整えるのでは、間に合わない項目が出てきます。
弁護士と税理士のどちらに相談すべきですか
税額の試算や事業承継税制の適用は税理士の領域で、顧問契約の引き継ぎ・職員の処遇・譲渡契約書の条項・表明保証の交渉は弁護士の領域になります。会計事務所の承継では、この両方が同時に必要になります。
ご自身が税理士であっても、相手方との契約交渉をご自分で担うのは負担が大きいものです。契約書の形が決まってしまう前の段階でご相談いただくと、選べる手が多く残ります。
後継者がいない事務所でも、譲る相手は見つかりますか
顧問先が小規模でも、継続して顧問料が入る体制が整っている事務所には、引き継ぎたいという相手が一定数います。近隣の税理士法人や、熊本県内で拠点を増やしたい事務所が候補になることもあります。
一方で、顧問先が所長個人との関係だけで続いている事務所は、相手が見つかりにくくなります。その場合でも、顧問先を数件ずつ複数の事務所にお願いするという方法が残ります。
顧問先や職員に知られずに進められますか
相手探しの段階では、事務所名を出さずに業種構成と顧問料の分布だけを伝える形で進めるのが原則です。秘密保持契約を結んだうえで、段階的に情報を開示していきます。
もっとも、最後は顧問先の承諾や職員の同意が必要になりますので、どこかの時点で必ず伝えることになります。「誰に・いつ・どの順番で話すか」を決めてから動き出すことが、結果として離脱を最も小さくします。
別記事では「事業承継での税理士の費用相場は?高くなるケース・丸投げの金額と資金計画」、「熊本市で事業承継を進める手順は?自社株・不動産の名義変更と法務局・裁判所の管轄」についても解説していますので、あわせてご覧ください。
会計事務所・税理士事務所の事業承継は、個人事務所か税理士法人かで手順が入れ替わり、税理士でなければ業務を担えないという法律上の制約が形そのものを縛ります。そして、事務所の価値を支えているのは、顧問先との契約と職員という、放っておけば離れていくものです。
だからこそ、価格の交渉よりも先に決めるべきことがあります。顧問契約を一件ずつ移すのか法人ごと移すのか、職員の雇用をどう引き継ぐのか、顧問先と職員にいつ何を伝えるのか、万一のときに誰が動くのか。この4つを文書にしておくだけで、承継の成否は大きく変わります。
制度の細部や税制の取扱いは改正されることがありますので、実際に進める際は最新の条文と税理士会の取扱いをご確認ください。そのうえで、契約と人の問題については、相手が決まる前の段階でご相談いただくほど打てる手が多く残ります。
当事務所では、熊本市・八代市を中心に事業承継のご相談をお受けしています。お気軽にご相談ください。
\事業承継、何から始めるか迷ったら/
\じっくり相談したい方は、メールでもお受けしています/

まずはお気軽にご連絡ください
受付時間/AM8:30~PM5:30(土日・祝休)
 コラム一覧に戻る
事務所概要
熊本
熊本市東区桜木3-1-30 ヴィラSAWADA NO.6 102号室
福岡
福岡県福岡市中央区天神2丁目2番12号T&Jビルディング7F
コラム一覧
- 2026年11月11日「引き継いでもらった後も、私が口を出していいんでしょうか」——承継は、代金が入った日に終わらない
- 2026年11月11日会計事務所の事業承継はどう進める?熊本で税理士事務所を引き継ぐ手順と顧問先・職員の引き継ぎ方を熊本の弁護士が解説!
- 2026年11月10日調剤薬局の事業承継はどう進める?熊本で薬局開設許可と管理薬剤師・保険薬局指定を引き継ぐ手順を熊本の弁護士が解説!
- 2026年11月9日「相手の会社のことは、どこまで調べられるんですか」——買い手は売り手を隅々まで調べるのに、売り手に同じ機会はない
- 2026年11月8日事業承継で法人の生命保険はどう使う?自社株の買取資金と死亡退職金・契約者変更の注意点を熊本の弁護士が解説!
- 2026年11月7日不動産会社の事業承継はどう進める?熊本で宅建業免許を残す方法と専任宅建士・営業保証金・賃貸管理の引き継ぎを熊本の弁護士が解説!
- 2026年11月6日事業承継の種類株式とは?黄金株・無議決権株式の使い方と遺留分・名義株の注意点を熊本の弁護士が解説!
- 2026年11月5日学習塾の事業承継はどう進める?熊本の個別指導塾を引き継ぐ手順と生徒名簿・前受金・特定商取引法の注意点を熊本の弁護士が解説!
- 2026年11月4日「引き渡しの二週間前に、前提が崩れました」——それでも承継が成立した会社が、最後に決めたこと
- 2026年11月4日製造業の事業承継はどう進める?熊本の下請け工場を引き継ぐ手順と取引先の同意・設備リースの注意点を弁護士が解説!
- 2026年11月3日旅館・ホテルの事業承継は許可を引き継げる?熊本の温泉旅館で必要な手続きと相続・譲渡の違いを弁護士が解説!
- 2026年11月2日「この相手でいいのか、まだ分からないんです」——条件がすべて整った日に、社長の気持ちが止まる理由
- 2026年11月2日運送業の事業承継は認可が必要?熊本の運送会社が許可を引き継ぐ手順と運行管理者・相続の届出を熊本の弁護士が解説!
- 2026年11月1日熊本商工会議所・商工会の事業承継支援はどこまで?専門家派遣や事業承継診断で頼める範囲と弁護士が必要になる場面を熊本の弁護士が解説!
- 2026年10月30日阿蘇市・阿蘇郡の事業承継はどう進める?旅館とあか牛の畜産・牧野の入会権を引き継ぐ手順と阿蘇支部での手続きを熊本の弁護士が解説!
- 2026年10月29日熊本の伝統工芸は後継者を募集できる?小代焼・肥後象がん・山鹿灯籠の工房を引き継ぐ手順と屋号・商標・道具の譲渡を熊本の弁護士が解説!
- 2026年10月28日家族経営協定は熊本の農家にも必要?農地や機械の名義・専従者給与と兄弟間のトラブルを防ぐ書き方を熊本の弁護士が解説!
- 2026年10月28日「オーナーが代わったら、スタッフは残ってくれますか」——買い手が最後まで確かめていたのは、数字ではなく人のことだった
- 2026年10月27日熊本でM&Aを進めるには?県内の買い手の探し方・価格の決まり方と仲介会社の選び方を熊本の弁護士が解説!
- 2026年10月26日「うちは売っても値段がつかないと言われました」——同じ売上なのに評価が分かれる会社、その差は社長の報酬の取り方に出る
- 2026年10月26日人吉市・球磨地域の事業承継はどう進める?焼酎蔵の酒類製造免許の引き継ぎと人吉支部での手続き・相談先を熊本の弁護士が解説!
- 2026年10月25日水俣市で会社や店を次に引き継ぐには?甘夏・水俣茶・温泉旅館の承継と水俣から使える窓口・登記の進め方を熊本の弁護士が解説!
- 2026年10月24日菊池市の事業承継はどう進める?畜産・農業・運送業の引き継ぎと市内で分かれる裁判所・法務局の管轄を熊本の弁護士が解説!
- 2026年10月23日玉名市の事業承継はどう進める?農業・海苔・旅館の家族経営を引き継ぐ手順と玉名支部での手続き・相談先を熊本の弁護士が解説!
- 2026年10月22日事業承継の費用は総額いくら?熊本の中小企業の内訳相場と税金・専門家報酬・登記費用を抑える方法を熊本の弁護士が解説!
- 2026年10月21日「本当に、こんな資料まで必要なんですか」——買収監査で社長の心が折れかける日に、先に知っておきたいこと
- 2026年10月21日事業承継は取引銀行に相談していい?熊本の地元金融機関に頼める支援と手数料・情報管理の注意点を熊本の弁護士が解説!
- 2026年10月20日八代市の事業承継はどう進める?い草・農業・港湾関連の引き継ぎと八代支部での手続き・相談先を熊本の弁護士が解説!
- 2026年10月19日「次に渡せる状態にしておきたい」——後継者のいない給油所が、灯を消さずに次の担い手へ渡るまで
- 2026年10月19日熊本で農業の後継者を募集するには?無料で使える窓口と第三者継承の流れ・農地法3条の許可
- 2026年10月18日熊本市で事業承継を進める手順は?自社株・不動産の名義変更と法務局・裁判所の管轄、地場産業ごとの注意点を熊本の弁護士が解説!
- 2026年10月17日天草で事業承継を進めるには?漁業権・漁船と許認可の引き継ぎ方と相談窓口・登記の管轄
- 2026年10月16日熊本県事業承継・引継ぎ支援センターの無料相談はどこまで?後継者人材バンクと無料窓口の使い分け
- 2026年10月15日個人版事業承継税制とは?特定事業用資産の要件と2028年の期限・小規模宅地等の特例との選び方
- 2026年10月14日飲食店の事業承継の手続きは?オーナーチェンジの段取りと営業許可・賃貸借を弁護士が解説
- 2026年10月14日「金額は我慢します。社員さえ大事にしてもらえるなら」——その一言が、数年後にいちばん重い後悔になる
- 2026年10月13日クリニックの事業承継の手続きは?医療法人と個人診療所の違い・保険指定の空白を弁護士が解説
- 2026年10月12日介護事業の事業承継で指定は引き継げる?株式譲渡と事業譲渡の違い・相続と公募制の注意点
- 2026年10月12日「親会社が、破産しました」——その電話から、山あいの介護施設が閉じずに済むまで
- 2026年10月11日農業の法人化は事業承継に有利?失敗例とデメリット・農地の納税猶予を熊本の弁護士が解説
- 2026年10月9日「お相手は、もう何社かご紹介しています」——大手仲介会社の担当者が来た日に、社長が確かめるべきだったこと
- 2026年10月6日事業承継の読み方は?「事業継承」との違いと意味・3つの種類と進め方を熊本の弁護士が解説!
- 2026年10月5日「後継者を見つけてきました」と社長が言った日|身近な相手ほど、先に整えておきたいこと
- 2026年10月5日事業承継士とは?難易度・費用と「意味ない」と言われる理由、依頼前に確認する3点
- 2026年9月23日事業承継の仲介手数料はいくら?相場とレーマン方式の計算・契約書で見る専任とテール条項
- 2026年9月23日事業承継で連帯保証人はどうなる?経営者保証の解除要件と相続時の扱いを弁護士が解説
- 2026年9月18日あんなに前向きだった社長が、なぜ「断る」と言ったのか|事業承継が沈黙で壊れる理由と防ぎ方
- 2026年9月16日事業承継に遺言書は必要?自社株・遺留分の注意点や作成ステップを解説!
- 2026年9月16日事業承継で無償譲渡はできる?税金と契約書に入れる条項・後から覆されるリスクを弁護士が解説
- 2026年9月9日【2026年】事業承継の平均年齢は?準備を始める年齢の目安と認知症になる前の備えを弁護士が解説
- 2026年9月9日事業承継で妻が会社を継ぐことはできる?自社株の扱いと相続・離婚のときの注意点を弁護士が解説
- 2026年9月2日事業承継は他人にもできる?株式の引き継ぎ手続きと会社を継ぐ側の注意点を弁護士が解説
- 2026年9月2日【2026年版】事業承継・M&A補助金の金額はいくら?枠別の上限額・成功報酬がどこまで戻るかを弁護士が解説
- 2026年8月26日事業承継の消費税は個人事業主でもかかる?相続時の納税義務やインボイス登録・届出の期限を解説!
- 2026年8月26日事業承継の5年間とは?事業承継税制の手続きと5か年計画の作り方・何年かかるかを弁護士が解説
- 2026年8月19日事業承継への自治体の取り組みは?後継者マッチングの流れと民間仲介との違いを弁護士が解説
- 2026年8月19日事業承継補助金は個人事業主も使える?親子承継で使える枠と要件・申請手順を弁護士が解説
- 2026年8月12日零細企業の事業承継はできる?進め方と後継者がいない場合の対処法・従業員への承継を弁護士が解説
- 2026年8月12日事業承継者を募集する方法5選!第三者承継の流れと注意点を解説!
- 2026年8月5日事業承継が難しい10の理由とは?失敗事例や具体的な解決策も一挙ご紹介
- 2026年8月5日事業承継税制で相続税は免除される?特例措置の期限と猶予が打ち切られたときの負担を弁護士が解説
- 2026年7月22日事業承継の最適なタイミングは?年齢別の目安と専門家に相談する時期・動くべきサインも解説!
- 2026年7月22日事業承継で個人から法人にすべき?違いと判断基準・代替わりの手続きと期限を熊本の弁護士が解説
- 2026年7月15日事業承継税制の延長はいつまで?特例承継計画の期限・スケジュールと使う前の注意点を弁護士が解説!
- 2026年7月15日事業承継ガイドラインとは?3つの柱・5つの手順と法的拘束力・関連ガイドラインとの関係を弁護士が解説!
- 2026年7月8日事業承継のマッチング支援とは?費用・進め方とリスク対策・相談先の選び方を弁護士が解説!
- 2026年7月8日【弁護士監修】事業承継の失敗事例13選!うまくいかない兆候・原因と紛争を防ぐ回避策を解説!
- 2026年7月1日熊本県の事業承継はどこに相談?補助金・支援制度と後継者探し・法律面の注意点を弁護士が解説!
- 2026年7月1日事業承継とM&Aの違いとは?選び方やメリット・デメリットをわかりやすく解説!
- 2026年6月24日【2026年最新版】事業承継に使える補助金は?対象経費・申請手順・親子間承継・リスキリング助成金との違いも解説!
- 2026年6月24日事業承継でやるべきことは?準備リスト・手順・必要書類を承継タイプ別に弁護士が解説
- 2026年6月17日【2026年】後継者不足の業界15選|後継者がいない仕事・今後危ない業種と対策を弁護士が解説
- 2026年6月17日事業譲渡で従業員はどうなる?同意書・有給休暇・勤続年数と法律上のルールを弁護士が解説!
- 2026年6月10日事業承継で親子が対立する理由は?起こりやすいトラブル・失敗例と、株式や役職をめぐる法律上の注意点も弁護士が解説!
- 2026年6月10日有限会社の事業承継でかかる税金は?節税方法・無償譲渡の注意点と会社法上の手続きを弁護士が解説!
- 2026年6月3日【2026年最新】事業承継補助金の採択率は?上げるための準備と「怪しい」業者への注意点も解説!
- 2026年6月3日事業承継での税理士の費用相場は?高くなるケース・丸投げの金額と資金計画・弁護士との使い分けも解説!
- 2026年5月27日建設業での事業承継の注意点は?許可の引き継ぎと認可手続き・必要書類、契約や社会保険の確認点・失敗例も弁護士が解説!
- 2026年5月27日事業承継の税金対策は?相続税や贈与税の抑え方と注意点・事業承継税制のポイントも解説!
- 2026年5月20日黒字廃業とは?事業承継できない理由・デメリット・解散清算の手続きと回避策を弁護士が解説!
- 2026年5月20日事業承継税制のメリット・デメリットは?5年間の要件や猶予が打ち切られる場面・評判も弁護士が解説!
- 2026年5月13日農業の事業承継の手続きの流れは?必要書類・費用と税金、親子間の名義・相続トラブルへの備えも弁護士が解説!
- 2026年5月13日事業承継の相続対策とは?具体的な方法や気をつけたい落とし穴・活用できる税制も解説!
- 2026年5月6日事業承継での税理士法人の役割は?費用の相場や相談先の選び方・弁護士との違いも解説!
- 2026年5月6日M&Aの売り手側の手数料相場は?成功報酬の計算方法・契約書の確認点と安く抑えるコツを弁護士が解説!
- 2026年4月22日M&Aでの弁護士費用の相場は?報酬の計算方法・引き継ぎ顧問契約の月額と費用を抑えるポイントも解説!
- 2026年4月22日M&Aが難しいと言われる理由は?失敗率や事例・売り手がつまずきやすい法務ポイントも弁護士が解説!
- 2026年4月15日100万円以下でM&Aされるケースは?安くなる理由・業種と株式譲渡・事業譲渡の注意点を弁護士が解説!
- 2026年4月15日M&Aの価格の決め方は?算定方法・価格決定の流れと、最終価格が変わる契約条項・提示額の判断基準も弁護士が解説!
- 2026年4月12日M&Aの「0円譲渡」とは?条件やメリット・デメリットと考えられるリスクも徹底解説!
- 2026年4月12日ビジネスにおけるM&Aとは?売り手・買い手の目的や手法の違い・契約前の注意点を弁護士が解説!
- 2026年4月12日M&Aとは?意味を簡単にわかりやすく解説!目的・手順・費用と基本用語を弁護士が整理
- 2026年4月12日事業承継の融資の受け先はどこ?銀行・公庫などの支援金や個人と企業ごとの違いも解説!
- 2026年4月12日事業承継の中小企業の課題は?進まない理由や具体例・経営者が取るべき解決策も紹介!
- 2026年4月12日事業承継計画とは?必要性や計画書の具体的な作り方・いつから始めるべきかも解説!
- 2026年4月9日事業承継での弁護士の役割は?依頼するメリットや費用・他の専門家との違いも解説!
- 2026年4月9日事業承継対策の方法は?重要性や優先順位・つまずきやすい3つのポイントも解説!
- 2026年4月9日親の会社を継ぐメリット・デメリットは?勉強すべきこと・継ぐ前の法律トラブルと判断基準を弁護士が解説!
- 2026年4月9日後継者不足の原因とは?7つの具体例と問題点、法律面の障害・解決方法の選び方を弁護士が解説!
- 2026年4月9日後継者不足の解決策・12選!業種別の問題点と成功のポイント、マッチングの契約・権利関係の注意点も弁護士が解説
- 2026年4月9日後継者不足の農業家ができる対策は?農地の引き継ぎ手続き・税制・事例まで弁護士が徹底解説!
- 2026年4月9日事業承継のリスクとは?具体例と放置するデメリット・個人保証や遺留分など法律面の備えと回避のポイントを弁護士が解説!
- 2026年4月9日事業承継の悩み13選!後継者が抱えやすい不安と解決策を、遺留分や先代の口出しなど法律面から弁護士が解説
- 2026年4月9日事業承継の注意点は?よくある質問と承継前に点検したい法律上の項目を弁護士が解説!
- 2026年4月9日長崎県の事業承継を弁護士が解説!支援制度・相談先の使い分けとM&Aで確認したい法律上の注意点
- 2026年4月8日佐賀県の事業承継ガイド!支援メニュー・奨励金・相談窓口と費用、M&Aや税制の注意点も弁護士が解説
- 2026年4月8日大分県の事業承継ガイド!進め方・支援メニュー・相談先と、M&Aで確認したい法務のポイントも弁護士が解説
- 2026年4月7日事業承継特別保証制度とは?メリット・デメリットや要件・申請方法、経営者保証の扱いも弁護士が解説!
- 2026年4月7日事業承継の専門家は誰に頼む?弁護士・税理士の役割分担と選び方・費用・補助金を解説!
- 2026年4月7日事業承継の株式譲渡の方法は?メリットや手続き方法・税金の特例制度についても解説!
- 2026年4月7日事業承継の株価対策とは?自社株評価3方式・引き下げ策と退職金・遺留分の注意点を弁護士が解説!
- 2026年4月7日承継会社とは?分割会社との違い・手続きの流れ・債権者や従業員の保護もわかりやすく解説!
- 2026年4月7日事業承継補助金の対象経費は?枠ごとのルールと見積書の書き方・認められない例を弁護士が解説【2026年】
- 2026年4月7日事業承継の手順は?引き継ぐ3つの要素や必要書類・受けられるサポートもまとめて紹介!
- 2026年4月7日事業承継の税制優遇とは?特例措置の期限(2027年)・使えないケース・納税猶予の打ち切りまで弁護士が解説!
- 2026年4月7日事業承継と会社売却の違いは?売却後の社長の立場・手取り・契約の注意点を弁護士が解説!
- 2026年4月7日事業承継後のトラブルで起こりやすい事例は?原因と対応策・競業避止や債務承継など法的トラブルの防ぎ方も弁護士が解説!
- 2026年4月7日事業承継の費用の相場は?税金・専門家報酬の目安と負担者・補助金まで弁護士が解説!
- 2026年4月7日事業承継の相談先10選を紹介!相談費用は無料なのか・選び方のポイントも解説!
- 2026年4月7日事業承継の企業価値とは?算出方法・価格の目安と、不動産や法律リスクの影響を弁護士が解説!
- 2026年4月6日事業承継の後継者不足の原因は?担い手がいない理由と解決策・親族外承継やM&Aの選択肢も弁護士が解説!
- 2026年4月6日中小企業の事業承継問題とは?課題・問題点と具体例・法律面の注意点を弁護士がわかりやすく解説!
- 2026年4月6日【2026年】事業承継の後継者不在の現状は?不在率の推移・承継方法の割合と解決策を弁護士が解説!
- 2026年4月6日事業承継の補助金や助成金は?補助金と助成金の違い・いくらもらえるか・対象経費と受給後の税務注意点も弁護士が解説!
- 2026年4月6日事業承継の手続きと流れは?法人の必要書類・期限・費用を熊本の弁護士が解説
- 2026年4月6日事業承継ファンドとは?活用が有効なケースやメリット・デメリットも紹介!
- 2026年4月6日事業承継とは?基本的な考え方や支援制度・手順までをわかりやすく徹底解説!
- 2026年4月6日事業承継税制のデメリットは?要件と一般措置の違い・打ち切りの負担を弁護士が解説
- 2026年1月21日事業承継の九州地方ガイド!福岡・熊本など7県の特徴と支援制度・M&Aの動き、県をまたぐ承継の注意点も弁護士が解説
- 2025年12月17日事業承継補助金は親子間でも対象?要件・申請方法と難易度を熊本の弁護士が解説!
- 2025年12月10日事業承継と相続の違いは?自社株の分散リスクや税制・手続きの比較を弁護士が解説!
- 2025年3月7日企業価値を高める5つの方法|メリットや評価方法なども解説
- 2024年11月1日事業承継と廃業はどちらを選ぶべき?それぞれのメリット・デメリットなど
- 2024年10月25日経営承継円滑化法とは?事業承継で活用できる支援制度をわかりやすく解説
- 2024年6月14日農業の事業承継とは?農地の許可・相続の注意点と親族内・第三者承継の進め方を弁護士が解説
- 2024年5月2日相続対策としての事業承継|事業承継税制などの相続税対策も解説
タグ