
「うちは売っても値段がつかないと言われました」——同じ売上なのに評価が分かれる会社、その差は社長の報酬の取り方に出る
CATEGORY

法律事務所Si-Law代表 / 熊本県八代市出身 / 熊本を中心に企業法務支援
「うちは売っても値段がつかないと言われました」。事業承継のご相談の場で、こう口にされる社長は少なくありません。
決算書に利益がほとんど出ていない。だから評価もつかない。そう言われて、そこで話が止まってしまう。
ただ、その数字が「稼げていない会社」を意味しているとは限りません。社長がすでに役員報酬という形で、先に受け取っていただけということがあります。
この記事では、会社の値段がどこで分かれるのか、そして社長が最後に手にするものをどう設計するのかを、弁護士の視点で整理します。熊本県南の建設業や製造業のように、社長個人に会社が深く寄りかかっている会社ほど、関わってくる話です。
「売っても値段がつかない」と言われたとき、まず確かめたいこと
後継者がいない。そろそろ考えないといけない。そう思って、どこかに一度相談してみた。そのときに「この数字では値段がつきません」と言われた——そういう経緯でお見えになる社長がいらっしゃいます。
たしかに、譲渡の評価は決算書から出発します。利益が出ていなければ、評価は低くなる。そこは間違っていません。
ただ、決算書の利益というのは「会社に残した分」です。社長が自分の報酬として先に抜いた分は、そこには残っていません。
つまり、利益が薄いことの理由が二つに分かれます。ほんとうに稼げていないのか、稼いだ分を社長が報酬で受け取ってきたのか。この二つは、まったく違う話です。
後者であれば、会社に稼ぐ力はあるということになります。評価の出発点が低いのは、稼ぐ力ではなく「見せ方」の問題だということになります。
利益が薄いことと、稼げていないことは別
小さな会社では、社長の報酬は「生活費」と「納税の調整」と「会社に残す額」を見ながら決めることが多いと思います。顧問税理士と相談して、毎年そのあたりを行き来させている会社も多いはずです。
これは経営判断として、おかしなことではありません。会社に利益を残せば法人税がかかり、報酬として取れば所得税と社会保険料がかかる。どちらが有利かは、その年の事情で変わります。
問題は、その判断を「会社を次に渡す日」まで持ち越してしまうことです。報酬を厚く取る形が十年続いていれば、決算書にはその形のまま十年分が残ります。
そして買い手は、その決算書を見ます。社長の頭の中にある「本当はこれだけ稼げる会社です」という説明は、数字の裏づけがなければ通りません。
「値段がつかない」は、結論ではなく出発点
ですから、一度どこかで「値段がつかない」と言われたことは、会社の価値が決まったことを意味しません。いまの決算書を前提にすればそうなる、という話にすぎません。
逆に言えば、前提を変える時間があるなら、評価は変わり得ます。問題は、その時間がどれだけ残っているかです。
ここが、承継の相談を「そろそろ」ではなく「いまのうちに」とお願いしている理由です。数字は、思い立った日からすぐには変わらないのです。
売上がほぼ同じ二社で、評価が大きく分かれることがある
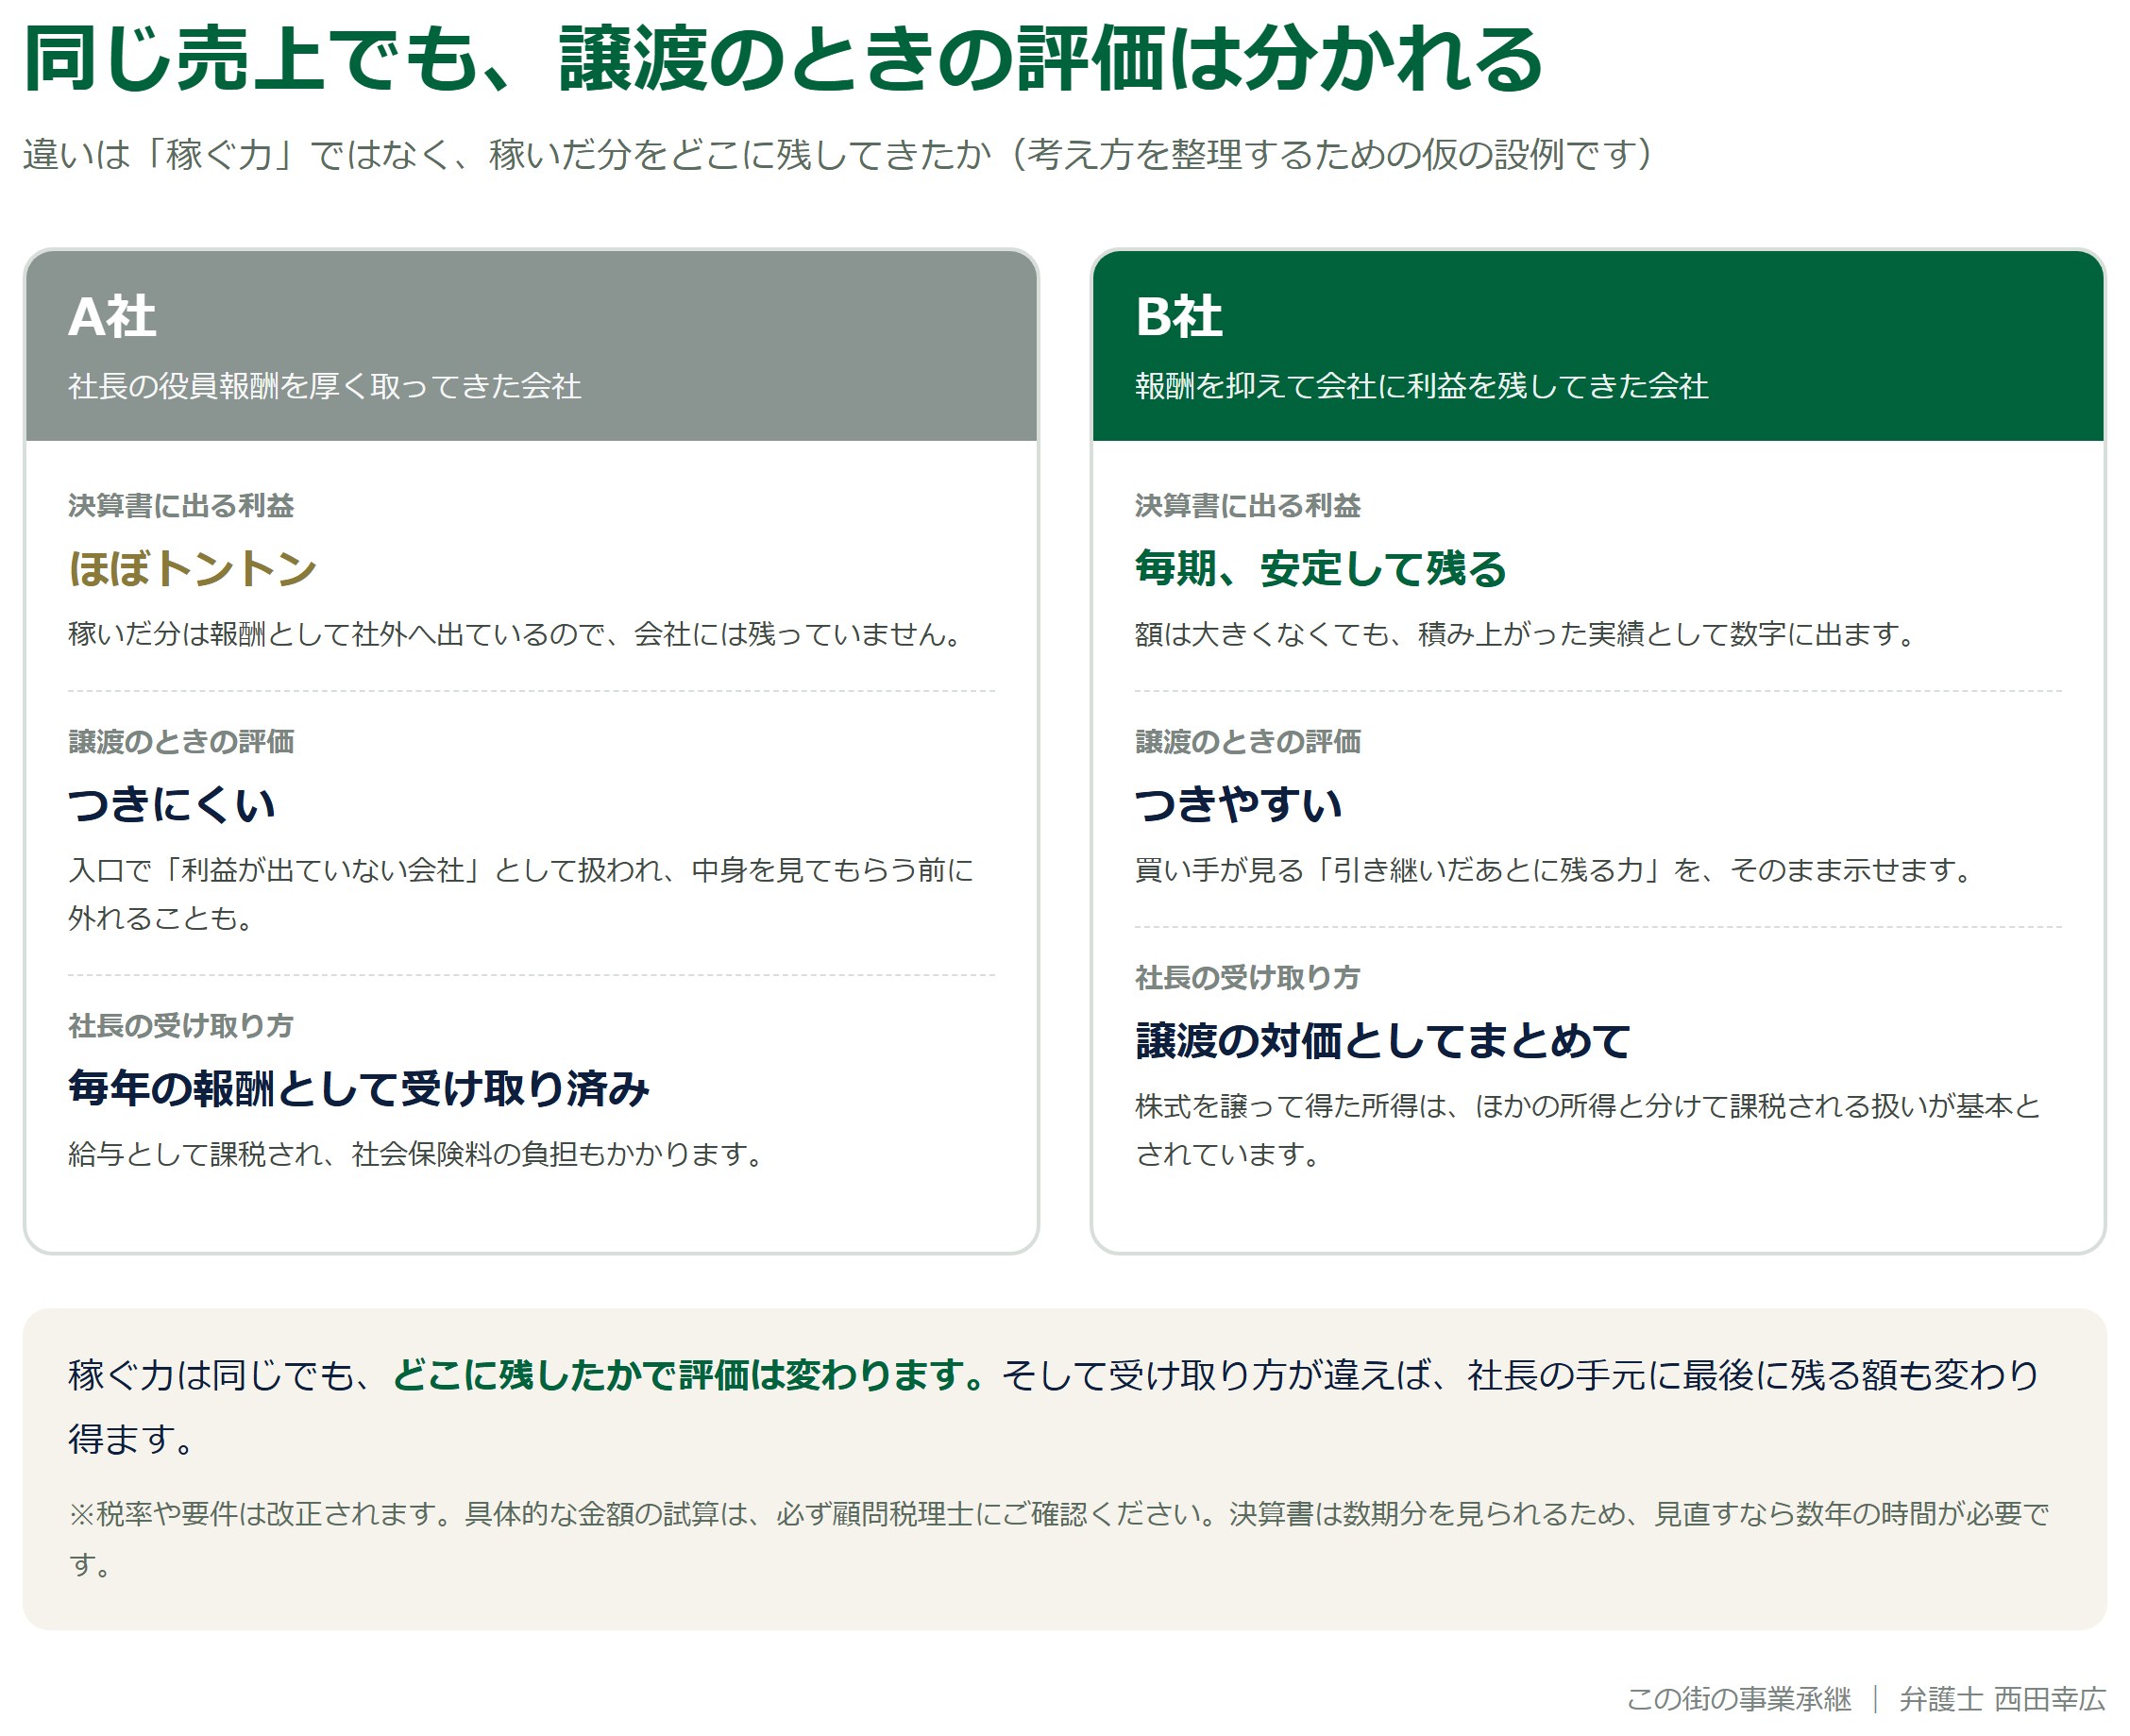
ここで、仮の設例で考えてみます。実在の会社の話ではなく、考え方を整理するための例としてお読みください。
売上がほぼ同じ二つの会社があります。かたちも規模も似ていて、同じ地域で、同じような仕事をしています。
A社は、毎期の損益がほぼトントンです。黒字でも赤字でもない。決算書を見るかぎり、利益はほとんど残っていません。
B社は、毎期きちんと営業利益が出ています。額は大きくなくても、毎年安定して残っています。
この二社の株式を第三者に譲るとしたら、どちらが高く評価されるか。これは、ほぼ迷う余地がありません。B社です。
では両社の中身がどれだけ違うのか。見ていくと、違いは一か所だけだった——ということが起こります。社長の役員報酬の額です。
A社は、株主でもある社長が報酬を厚く取っていた。B社の社長は、報酬を抑えて会社に利益を残していた。その差が、そのまま利益の差になっていただけだった、ということです。
稼ぐ力は同じ。残し方が違う。それだけで、譲渡のときの評価は大きく変わります。
買い手が見ているのは「会社に残る力」
買い手の立場で考えると、理由はわかりやすいと思います。買い手は、自分が引き継いだあとに会社がどれだけ稼いでくれるかを見ています。
社長の報酬は、承継後には買い手側の裁量で変えられる部分です。ですから、丁寧に見る買い手なら「社長の報酬を一般的な水準に置き直したら、この会社はいくら利益が出るのか」を計算します。
ただ、それは買い手が時間をかけて中身を見てくれた場合の話です。入口の段階では、まず決算書の数字でふるいにかけられます。
案件の紹介を受ける段階で「利益が出ていない会社」として扱われてしまうと、中身を見てもらう前に候補から外れることがあります。これが、残し方の差が入口で効いてしまう理由です。
それでも評価の出し方は一つではない
念のため申し添えますが、評価の方法は一つではありません。利益をもとにする考え方、資産と負債をもとにする考え方、将来の見込みをもとにする考え方があり、どれを重く見るかは買い手によって違います。
不動産を持っている会社、許認可や資格者を抱えている会社、取引先との関係そのものに値打ちがある会社では、利益以外のところが評価を支えることもあります。
算出の方法そのものは、別の記事で整理しています。あわせて 事業承継の企業価値とは?算出方法・価格の目安と、不動産や法律リスクの影響 もご覧ください。
ここで申し上げたいのは、どの方法で見るにしても「会社に残った数字」が土台になる、ということです。
\事業承継、何から始めるか迷ったら/
社長が最後に手にするものを、合計で見る
さきほどの設例を、社長個人の側から見直してみます。
A社の社長は、報酬を厚く取ってきました。毎年受け取ってきた分を十年分合計すれば、相当な額になります。
B社の社長は、報酬を抑えてきました。そのかわり、会社に利益が積み上がり、株式を譲るときの対価として受け取ることになります。
どちらも、創業者が「会社から受け取ったもの」です。受け取り方が違うだけで、合計すると近い額になることもあります。
この、創業者が株主として・経営者として会社から得るすべての経済的な価値の合計を、ひとつのまとまりとして見る考え方があります。報酬だけ、株価だけで見ないという見方です。
この見方に立つと、「会社をいくらで売るか」は、社長の受け取りの一部でしかないことがわかります。何十年もかけて受け取ってきたものの、最後の一区切りです。
受け取り方が違うと、手元に残る額も変わる
ここで一つ、実務上どうしても触れておきたい点があります。同じ金額を受け取っても、受け取り方によって税や社会保険の扱いが違う、ということです。
一般に、役員報酬として受け取る分は給与として課税され、額が大きくなるほど税の負担割合が上がる仕組みになっています。あわせて社会保険料の負担も発生します。
一方で、株式を譲って得た所得は、ほかの所得と分けて一定の税率で課税される扱いが基本とされています。累進的に重くなる仕組みとは、考え方が違います。
ですから、合計の受取額が同じでも、最終的に社長の手元に残る額は、受け取り方によって変わり得ます。
ただし、税率や要件は改正されますし、個々の事情でまったく違う結論になります。具体的な金額の試算は、必ず顧問税理士にご確認ください。ここでは「受け取り方で違いが出る」という構造だけを押さえていただければ十分です。
だから「出口」は、出口の日に考えるものではない
この構造を踏まえると、ひとつの結論が出てきます。第三者に承継する可能性があるなら、その何年も前から、受け取りの形を考えておいたほうがよい、ということです。
会社を次に渡す日の数字だけを良くしようとしても、間に合いません。報酬の形も、利益の積み上がりも、何期分かの時間がかかるものです。
承継を「手続き」だと思っていると、この部分がすっかり抜けます。実際には、承継は手続きの前に、会社のかたちを整える時間が必要なのです。
会社の出口は、数えるほどしかない
もう少し視野を広げます。会社が最後に向かう先、いわゆる「出口」は、整理するといくつかの型に収まります。
ひとつは、行き詰まって倒産する道です。この場合、創業者が受け取るものは残りません。
ひとつは、自ら事業をやめて清算する道です。資産を処分して負債を返し、残った財産があれば分配を受けることになります。地域の仕事や雇用は、そこで終わります。
ひとつは、親族や社員に継がせる道です。この場合、承継する側の負担を軽くするために、評価をできるだけ抑えて渡す形になることが多くなります。渡す側の受け取りは、小さくなりがちです。
ひとつは、第三者に承継する道です。買い手は投資として判断しますから、会社の価値がそのまま対価に反映されます。創業者の受け取りが、いちばん大きくなり得る形です。
株式を公開するという道もありますが、これは現実には限られた会社の話になります。多くの中小企業にとっては、選択肢として数えづらいところです。
こうして並べると、後継者がいない会社に残っている道は、おのずと絞られます。やめるか、第三者に渡すか。この二つです。
「やめる」を選ぶ前に知っておきたいこと
黒字のまま会社をたたむ会社は、実際に少なくありません。後継者がいないこと、社長の体力のこと、取引先に迷惑をかけたくないという気持ち。理由はいろいろです。
ただ、やめるという判断をしたあとで「渡す道があったのか」と気づかれることがあります。会社の設備や許認可、人の技術は、たたんだあとでは渡せません。
この点は 黒字廃業とは?事業承継できない理由・デメリット・解散清算の手続きと回避策 で詳しく整理していますので、迷っておられる段階であれば先にお読みいただければと思います。
第三者承継を選ぶなら、評価の土台づくりが効いてくる
そして、第三者に渡す道を選ぶのであれば、さきほどの「残し方」の話がそのまま効いてきます。
渡す相手がいる。会社に稼ぐ力もある。それでも決算書が報酬で平らになっていると、入口で止まってしまうことがある。もったいない話です。
出口をどこに置くかを先に決めておくと、そこまでの数年の経営判断が変わります。これが「出口から設計する」という言い方の意味です。
\事業承継、何から始めるか迷ったら/
決算書は、一年では変わらない
では、報酬を抑えて利益を残すようにすれば、来期から評価が変わるのか。残念ながら、そう単純にはいきません。
買い手は、ふつう直近の数期分の決算書を並べて見ます。一期だけ急に利益が出ていれば、むしろ理由を尋ねられます。
「譲渡のために報酬を下げました」という説明が通らないわけではありませんが、買い手は継続して稼げるかを見ていますから、一期分の数字では判断材料になりません。
ですから、報酬の形を見直すなら、少なくとも数期分の時間を見ておく必要があります。五年、できれば十年前から、というのは、そういう意味です。
もっとも、無理に報酬を下げるべきだという話ではありません。社長ご自身の生活設計がありますし、退職金の準備や、ご家族の相続のことも関わってきます。
報酬を下げれば手取りが減りますし、将来の年金の額にも影響します。会社に残した利益には法人税がかかります。どちらが得かは、その会社の事情で変わります。
だからこそ、顧問税理士と、承継を見ている側とが、同じ出口を見ながら話をすることが大事になります。片方だけで決めると、どちらかの帳尻が合わなくなります。
時間が足りないときに、できること
では、もう時間がない場合はどうするか。これも、何もできないわけではありません。
決算書の数字をいまから作り替えることはできませんが、「この決算書がなぜこの形なのか」を買い手に説明できる状態にしておくことはできます。
社長の報酬の推移、社長が実際に担っている業務の範囲、承継後にその分をいくらで置き換えられるのか。こうした資料を整えておけば、丁寧に見る買い手には伝わります。
実際、買い手側が自分で社長の報酬を置き直して利益を見積もるのは、よくある作業です。こちらから材料を出せるかどうかで、話の進み方が変わります。
価格がどう決まっていくのかの全体像は M&Aの価格の決め方は?算定方法・価格決定の流れと、最終価格が変わる契約条項 にまとめてあります。
退職金という受け取り方もある
報酬として毎年受け取るか、株式を譲る対価として受け取るか。この二つのほかに、役員退職金という受け取り方もあります。
承継の場面では、株式の譲渡対価と退職金を組み合わせて設計することがあります。会社から退職金を出し、その分を織り込んで株式の価格を決める、という組み立てです。
この形を使うかどうか、いくらが妥当かは、会社の資金繰りと、在任年数や役職に応じた相当性、そして買い手の了解がそろって初めて決まります。
ここも、税の扱いと法律上の手続きの両方が関わる場面です。退職金を出すには株主総会の決議など会社法上の手続きが要りますし、金額の相当性も問われます。
いずれにしても、これは承継の条件を詰める段階で出てくる話です。早い段階から「受け取りの形は一つではない」と知っておかれると、条件の話が進めやすくなります。
報酬の取り方以外に、評価を左右するもの
評価を左右するのは、報酬の形だけではありません。買い手が「この会社は引き継げる」と思えるかどうかに関わる要素が、いくつもあります。
ひとつは、労務まわりが法律に沿っているかです。残業代の計算、社会保険の加入、就業規則の整備。ここに未処理のものがあると、買い手はそれを引き受けるリスクとして価格から差し引きます。
ひとつは、雇用が続く見込みがあるかです。社長が替わっても社員が残るのか。残るなら、その根拠は何か。ここが見えないと、買い手は事業の継続を信じられません。
ひとつは、社長個人に貼りついている仕事が、仕組みに置き換わっているかです。見積りも、現場の判断も、取引先との付き合いも、社長の頭の中だけにあるなら、社長が抜けた瞬間に会社の中身が変わってしまいます。
ひとつは、許認可や資格、知的財産がきちんと会社のものとして管理されているかです。名義や登録が個人のままになっていると、承継のときに手当てが必要になります。
これらは、どれも「値段を上げるためのテクニック」ではありません。会社をまともな状態にしておく、というだけの話です。
そして、ここが大事なところですが、この整え方は、そのまま買い手にとって引き継ぎやすい会社をつくることと同じです。社長の受け取りを大きくすることと、よい承継を実現することは、ぶつかりません。
「社長がいないと回らない会社」は値がつきにくい
小さな会社では、社長が営業も現場も経理も見ているのが普通です。それで会社が回ってきたのですから、悪いことではありません。
ただ、承継の場面では、これが重くのしかかります。買い手から見れば、社長が抜けた日から、誰がその役割を担うのかが分からない状態です。
ここを和らげる方法はあります。承継後しばらく社長に残っていただく、引き継ぎの期間を契約に書き込む、番頭役の方に権限を移しておく、といったやり方です。
どれも、承継の直前に思いついてできることではありません。日々の仕事の分け方そのものを、少しずつ変えていく話になります。
\事業承継、何から始めるか迷ったら/
熊本県南の会社で、特に見られやすいところ
ここまでは一般の話として整理してきましたが、地域と業種によって、つまずきやすい場所は変わります。
八代やその周辺でご相談をお受けする建設業では、許可そのものの引き継ぎが論点になります。許可に必要な人の要件、技術者の在籍、工事の実績。ここが満たされなくなると、承継したのに仕事が受けられないという事態が起こり得ます。
この点は 建設業での事業承継の注意点は?許可の引き継ぎと認可手続き・必要書類 で詳しく整理していますので、建設業の社長はこちらも読んでおかれるとよいと思います。
製造業では、取引先が特定の数社に集中していることが論点になります。社長の代替わりで、その取引が続くのかどうか。買い手は、そこをいちばん気にします。
そして、業種にかかわらず多いのが、会社が使っている不動産や車両が社長個人の名義になっているという形です。
工場の土地が社長個人のもので、会社が賃料を払っているのかどうかもはっきりしない。倉庫が先代の名義のまま残っている。こうした会社は、県南では決して珍しくありません。
これは悪いことではなく、昔からの自然な形です。ただ、第三者に渡すとなると、この整理を先にしておかないと、話がそこで止まります。
社長個人と会社のあいだが混ざっている
代々続いてきた会社では、社長個人の財産と会社の財産が、きれいに分かれていないことがよくあります。
会社の借入れに社長が個人保証をしている。社長個人の口座と会社の資金が行き来したことがある。家族が役員や従業員として名前を連ねている。
こうした一つひとつが、承継のときに整理の対象になります。整理には時間がかかりますし、ご家族の了解が必要なものもあります。
報酬の取り方の話と同じで、これも早く手をつけたほうが選べる道が多く残ります。残り時間が短くなるほど、選択肢は減っていきます。
「高く渡す」ことと「よい承継」は、対立しない
創業者の受け取りを大きくする、という言い方には、抵抗を覚える方もいらっしゃると思います。お金のために会社を売るのか、と。
承継のご相談で、社長が最後までこだわられるのは、たいてい金額ではありません。社員が残るか。取引先に迷惑をかけないか。会社の名前が消えないか。そちらです。
ですから、受け取りを大きくすることは目的ではありません。それは手段です。
ただ、手段として軽んじてよいものでもありません。社長の受け取りは、ご本人の老後の生活と、ご家族に残すものと、場合によっては個人保証の後始末に直結します。
実際、承継が決まったあとに社長から聞くことが多いのは、金額の話ではありません。社員が新しい体制でやっていけそうだ、取引先が変わらず付き合ってくれている、そういう話です。
そして、ここを押さえておきたいのですが、評価が上がる会社づくりと、社員が安心して残れる会社づくりは、ほとんど同じ方向を向いています。
労務が整っていること。社長一人に寄りかかっていないこと。数字が説明できること。どれも、買い手が安心する条件であり、同時に社員が安心して働ける条件です。
逆に、評価が低い会社は、たいてい引き継ぎにも苦労します。整っていないものは、誰が引き継いでも整っていないままだからです。
金額を譲ることが、いつも優しさとは限らない
「金額は我慢します。社員さえ大事にしてもらえるなら」。そうおっしゃる社長は、たくさんいらっしゃいます。お気持ちはよくわかります。
ただ、条件を譲ることと、社員が守られることは、必ずしもつながりません。約束の形にしておかなければ、気持ちは残りません。
この点については 「金額は我慢します。社員さえ大事にしてもらえるなら」——その一言が、数年後にいちばん重い後悔になる で別に書きました。あわせてお読みいただければと思います。
\事業承継、何から始めるか迷ったら/
いま、何から手をつけるか
最後に、順番の話をします。承継を考え始めた社長が、何から着手すればよいかです。
最初にやることは、会社を売る準備ではありません。いまの会社がどういう状態なのかを、ご自身が把握することです。
直近三期分の決算書を並べて、社長の役員報酬がいくらで、それを一般的な水準に置き直したら利益がどうなるのかを見てみる。これだけで、見える景色が変わります。
次に、会社が使っている不動産や車両の名義を確認します。会社名義か、社長個人か、先代のままか。登記や車検証を実際に見て確かめます。
そして、許認可の要件を満たしている人が誰なのかを確認します。その人が辞めたら、許可はどうなるのか。ここは業種によって影響が大きく変わります。
労務のことも、早めに見ておきたいところです。残業代の計算、社会保険の加入、雇用契約書の有無。ここは、後から出てくるといちばん厄介です。
この五つは、どれも相談に行く前にご自身で手をつけられるものです。そして、どれが問題になりそうかが見えてくると、誰に相談すべきかも決まってきます。
税理士と弁護士の役割は、重なりません
報酬の水準や、税の負担がどうなるかの試算は、顧問税理士の領域です。日々の数字を見てこられた税理士が、いちばん正確に見通せます。
一方で、名義の整理、許認可の扱い、労務の未処理、個人保証の後始末、契約に何を書くかは、法律の問題になります。ここは弁護士の仕事です。
そして第三者への承継では、相手を探す段階から、条件を詰める段階、契約を結ぶ段階まで、そのつなぎ役が必要になります。
どの専門家に何を頼むかが分からない、という段階でも構いません。むしろ、その整理から一緒に始めたほうが、遠回りになりません。
「まだ早い」と思える時期が、いちばん動きやすい
承継のご相談でいちばん多い後悔は、「もっと早く動いていればよかった」です。これは、ほぼ例外がありません。
体調を崩してから、取引先が離れ始めてから、金融機関から言われてから。そうなってからでは、選べる道が減っています。
まだ元気で、数字も悪くなく、急ぐ理由が何もない。そういう時期こそ、いちばん自由に設計できる時期です。
やるかどうかを決める前の段階で結構です。むしろ、決める前にお聞かせいただくほうが、お役に立てることが多いと思っています。
「売っても値段がつかない」と言われて止まってしまった話を、何度もお聞きしてきました。そのたびに思うのは、決算書の数字が、その会社の本当の力をそのまま表しているとは限らないということです。
社長が報酬として先に受け取ってきたのであれば、稼ぐ力はそこにあります。足りないのは力ではなく、それを数字で示せる形にしておく時間です。そして時間は、早く動いた方だけが使えます。
熊本県南には、代々続いてきた建設業や製造業、地域の暮らしを支えてきた会社がたくさんあります。後継者がいないという理由だけで、その仕事と雇用が消えてしまうのは、地域にとって大きな損失です。
八代・宇城・水俣・人吉、そして熊本市内でも、同じご相談をお受けしています。承継を決めていなくても、何から考えればよいか分からない段階でも構いません。決算書と、会社が使っている不動産の名義が分かるものをお持ちいただければ、そこから一緒に整理できます。
なお、税率や制度の要件は改正されます。この記事に書いたことも、一般的な考え方の整理です。実際の金額の試算や個別の判断は、顧問税理士や弁護士にご確認ください。
\事業承継、何から始めるか迷ったら/
\じっくり相談したい方は、メールでもお受けしています/

まずはお気軽にご連絡ください
受付時間/AM8:30~PM5:30(土日・祝休)
 コラム一覧に戻る
事務所概要
熊本
熊本市東区桜木3-1-30 ヴィラSAWADA NO.6 102号室
福岡
福岡県福岡市中央区天神2丁目2番12号T&Jビルディング7F
コラム一覧
- 2026年10月26日「うちは売っても値段がつかないと言われました」——同じ売上なのに評価が分かれる会社、その差は社長の報酬の取り方に出る
- 2026年10月26日人吉市・球磨地域の事業承継はどう進める?焼酎蔵の酒類製造免許の引き継ぎと人吉支部での手続き・相談先を熊本の弁護士が解説!
- 2026年10月25日水俣市で会社や店を次に引き継ぐには?甘夏・水俣茶・温泉旅館の承継と水俣から使える窓口・登記の進め方を熊本の弁護士が解説!
- 2026年10月24日菊池市の事業承継はどう進める?畜産・農業・運送業の引き継ぎと市内で分かれる裁判所・法務局の管轄を熊本の弁護士が解説!
- 2026年10月23日玉名市の事業承継はどう進める?農業・海苔・旅館の家族経営を引き継ぐ手順と玉名支部での手続き・相談先を熊本の弁護士が解説!
- 2026年10月22日事業承継の費用は総額いくら?熊本の中小企業の内訳相場と税金・専門家報酬・登記費用を抑える方法を熊本の弁護士が解説!
- 2026年10月21日「本当に、こんな資料まで必要なんですか」——買収監査で社長の心が折れかける日に、先に知っておきたいこと
- 2026年10月21日事業承継は取引銀行に相談していい?熊本の地元金融機関に頼める支援と手数料・情報管理の注意点を熊本の弁護士が解説!
- 2026年10月20日八代市の事業承継はどう進める?い草・農業・港湾関連の引き継ぎと八代支部での手続き・相談先を熊本の弁護士が解説!
- 2026年10月19日「次に渡せる状態にしておきたい」——後継者のいない給油所が、灯を消さずに次の担い手へ渡るまで
- 2026年10月19日熊本で農業の後継者を募集するには?第三者継承の流れ・農地法3条の許可と機械や施設の譲渡の注意点を熊本の弁護士が解説!
- 2026年10月18日熊本市で事業承継を進める手順は?自社株・不動産の名義変更と法務局・裁判所の管轄、地場産業ごとの注意点を熊本の弁護士が解説!
- 2026年10月17日天草で事業承継を進めるには?漁業・観光・農業の引き継ぎと相談窓口・登記の管轄を熊本の弁護士が解説!
- 2026年10月16日熊本県事業承継・引継ぎ支援センターの無料相談はどこまで?後継者人材バンクの流れ・費用と弁護士に頼む場面を熊本の弁護士が解説!
- 2026年10月15日個人版事業承継税制とは?特定事業用資産の要件・2028年までの期限と小規模宅地等の特例との選び方を熊本の弁護士が解説!
- 2026年10月14日飲食店の事業承継はどう進める?営業許可の引き継ぎ・店舗の賃貸借と造作譲渡の注意点を熊本の弁護士が解説!
- 2026年10月14日「金額は我慢します。社員さえ大事にしてもらえるなら」——その一言が、数年後にいちばん重い後悔になる
- 2026年10月13日クリニックの事業承継はどう進める?医療法人と個人診療所の違い・出資持分と保険医療機関の指定の落とし穴を熊本の弁護士が解説!
- 2026年10月12日介護事業の事業承継で指定は引き継げる?株式譲渡と事業譲渡の違い・人員基準と手続きの流れを熊本の弁護士が解説!
- 2026年10月12日「親会社が、破産しました」——その電話から、山あいの介護施設が閉じずに済むまで
- 2026年10月11日農業の法人化は事業承継に有利?農地所有適格法人の要件・親子間の進め方と納税猶予の注意点を熊本の弁護士が解説!
- 2026年10月9日「お相手は、もう何社かご紹介しています」——大手仲介会社の担当者が来た日に、社長が確かめるべきだったこと
- 2026年10月6日事業承継の読み方は?「事業継承」との違いと意味・3つの種類と進め方を熊本の弁護士が解説!
- 2026年10月5日「後継者を見つけてきました」と社長が言った日|身近な相手ほど、先に整えておきたいこと
- 2026年10月5日事業承継士とは?資格の取得条件・費用・難易度と、依頼するときの選び方を熊本の弁護士が解説!
- 2026年9月23日事業承継の仲介手数料はいくら?相場一覧とレーマン方式の計算・会計処理まで解説!
- 2026年9月23日事業承継で連帯保証人はどうなる?経営者保証の解除要件と相続時の扱いを弁護士が解説
- 2026年9月18日あんなに前向きだった社長が、なぜ一転して「断る」と言ったのか|事業承継が沈黙で壊れるとき
- 2026年9月16日事業承継に遺言書は必要?自社株・遺留分の注意点や作成ステップを解説!
- 2026年9月16日事業承継で無償譲渡はできる?税金と契約書に入れる条項・後から覆されるリスクを弁護士が解説
- 2026年9月9日【2026年】事業承継の平均年齢は?準備を始める年齢の目安と認知症になる前の備えを弁護士が解説
- 2026年9月9日事業承継で妻が会社を継ぐことはできる?自社株の扱いと相続・離婚のときの注意点を弁護士が解説
- 2026年9月2日事業承継は他人にもできる?株式の引き継ぎ手続きと会社を継ぐ側の注意点を弁護士が解説
- 2026年9月2日【2026年版】事業承継・M&A補助金の金額はいくら?枠別の上限額・成功報酬がどこまで戻るかを弁護士が解説
- 2026年8月26日事業承継の消費税は個人事業主でもかかる?相続時の納税義務やインボイス登録・届出の期限を解説!
- 2026年8月26日事業承継の5年間とは?事業承継税制の手続きと5か年計画の作り方・何年かかるかを弁護士が解説
- 2026年8月19日事業承継への自治体の取り組みは?後継者マッチングの流れと民間仲介との違いを弁護士が解説
- 2026年8月19日事業承継補助金は個人事業主も使える?要件や対象経費・必要書類と申請手順を解説!
- 2026年8月12日零細企業の事業承継はできる?進め方と後継者がいない場合の対処法・従業員への承継を弁護士が解説
- 2026年8月12日事業承継者を募集する方法5選!第三者承継の流れと注意点を解説!
- 2026年8月5日事業承継が難しい10の理由とは?失敗事例や具体的な解決策も一挙ご紹介
- 2026年8月5日事業承継税制で相続税は免除される?特例措置の期限と猶予が打ち切られたときの負担を弁護士が解説
- 2026年7月22日事業承継の最適なタイミングは?年齢別の目安と専門家に相談する時期・動くべきサインも解説!
- 2026年7月22日事業承継で個人から法人にすべき?違いと判断基準・代替わりの手続きと期限を熊本の弁護士が解説
- 2026年7月15日事業承継税制の延長はいつまで?特例承継計画の期限・スケジュールと使う前の注意点を弁護士が解説!
- 2026年7月15日事業承継ガイドラインとは?3つの柱・5つの手順と法的拘束力・関連ガイドラインとの関係を弁護士が解説!
- 2026年7月8日事業承継のマッチング支援とは?費用・進め方とリスク対策・相談先の選び方を弁護士が解説!
- 2026年7月8日【弁護士監修】事業承継の失敗事例13選!うまくいかない兆候・原因と紛争を防ぐ回避策を解説!
- 2026年7月1日熊本県の事業承継はどこに相談?補助金・支援制度と後継者探し・法律面の注意点を弁護士が解説!
- 2026年7月1日事業承継とM&Aの違いとは?選び方やメリット・デメリットをわかりやすく解説!
- 2026年6月24日【2026年最新版】事業承継に使える補助金は?対象経費・申請手順・親子間承継・リスキリング助成金との違いも解説!
- 2026年6月24日事業承継でやるべきことは?準備リスト・手順・必要書類を承継タイプ別に弁護士が解説
- 2026年6月17日【2026年】後継者不足の業界15選|後継者がいない仕事・今後危ない業種と対策を弁護士が解説
- 2026年6月17日事業譲渡で従業員はどうなる?同意書・有給休暇・勤続年数と法律上のルールを弁護士が解説!
- 2026年6月10日事業承継で親子が対立する理由は?起こりやすいトラブル・失敗例と、株式や役職をめぐる法律上の注意点も弁護士が解説!
- 2026年6月10日有限会社の事業承継でかかる税金は?節税方法・無償譲渡の注意点と会社法上の手続きを弁護士が解説!
- 2026年6月3日【2026年最新】事業承継補助金の採択率は?上げるための準備と「怪しい」業者への注意点も解説!
- 2026年6月3日事業承継での税理士の費用相場は?高くなるケース・丸投げの金額と資金計画・弁護士との使い分けも解説!
- 2026年5月27日建設業での事業承継の注意点は?許可の引き継ぎと認可手続き・必要書類、契約や社会保険の確認点・失敗例も弁護士が解説!
- 2026年5月27日事業承継の税金対策は?相続税や贈与税の抑え方と注意点・事業承継税制のポイントも解説!
- 2026年5月20日黒字廃業とは?事業承継できない理由・デメリット・解散清算の手続きと回避策を弁護士が解説!
- 2026年5月20日事業承継税制のメリット・デメリットは?5年間の要件や猶予が打ち切られる場面・評判も弁護士が解説!
- 2026年5月13日農業の事業承継の手続きの流れは?必要書類・費用と税金、親子間の名義・相続トラブルへの備えも弁護士が解説!
- 2026年5月13日事業承継の相続対策とは?具体的な方法や気をつけたい落とし穴・活用できる税制も解説!
- 2026年5月6日事業承継での税理士法人の役割は?費用の相場や相談先の選び方・弁護士との違いも解説!
- 2026年5月6日M&Aの売り手側の手数料相場は?成功報酬の計算方法・契約書の確認点と安く抑えるコツを弁護士が解説!
- 2026年4月22日M&Aでの弁護士費用の相場は?報酬の計算方法・引き継ぎ顧問契約の月額と費用を抑えるポイントも解説!
- 2026年4月22日M&Aが難しいと言われる理由は?失敗率や事例・売り手がつまずきやすい法務ポイントも弁護士が解説!
- 2026年4月15日100万円以下でM&Aされるケースは?安くなる理由・業種と株式譲渡・事業譲渡の注意点を弁護士が解説!
- 2026年4月15日M&Aの価格の決め方は?算定方法・価格決定の流れと、最終価格が変わる契約条項・提示額の判断基準も弁護士が解説!
- 2026年4月12日M&Aの「0円譲渡」とは?条件やメリット・デメリットと考えられるリスクも徹底解説!
- 2026年4月12日ビジネスにおけるM&Aとは?売り手・買い手の目的や手法の違い・契約前の注意点を弁護士が解説!
- 2026年4月12日M&Aとは?意味を簡単にわかりやすく解説!目的・手順・費用と基本用語を弁護士が整理
- 2026年4月12日事業承継の融資の受け先はどこ?銀行・公庫などの支援金や個人と企業ごとの違いも解説!
- 2026年4月12日事業承継の中小企業の課題は?進まない理由や具体例・経営者が取るべき解決策も紹介!
- 2026年4月12日事業承継計画とは?必要性や計画書の具体的な作り方・いつから始めるべきかも解説!
- 2026年4月9日事業承継での弁護士の役割は?依頼するメリットや費用・他の専門家との違いも解説!
- 2026年4月9日事業承継対策の方法は?重要性や優先順位・つまずきやすい3つのポイントも解説!
- 2026年4月9日親の会社を継ぐメリット・デメリットは?勉強すべきこと・継ぐ前の法律トラブルと判断基準を弁護士が解説!
- 2026年4月9日後継者不足の原因とは?7つの具体例と問題点、法律面の障害・解決方法の選び方を弁護士が解説!
- 2026年4月9日後継者不足の解決策・12選!業種別の問題点と成功のポイント、マッチングの契約・権利関係の注意点も弁護士が解説
- 2026年4月9日後継者不足の農業家ができる対策は?農地の引き継ぎ手続き・税制・事例まで弁護士が徹底解説!
- 2026年4月9日事業承継のリスクとは?具体例と放置するデメリット・個人保証や遺留分など法律面の備えと回避のポイントを弁護士が解説!
- 2026年4月9日事業承継の悩み13選!後継者が抱えやすい不安と解決策を、遺留分や先代の口出しなど法律面から弁護士が解説
- 2026年4月9日事業承継の注意点は?よくある質問と承継前に点検したい法律上の項目を弁護士が解説!
- 2026年4月9日長崎県の事業承継を弁護士が解説!支援制度・相談先の使い分けとM&Aで確認したい法律上の注意点
- 2026年4月8日佐賀県の事業承継ガイド!支援メニュー・奨励金・相談窓口と費用、M&Aや税制の注意点も弁護士が解説
- 2026年4月8日大分県の事業承継ガイド!進め方・支援メニュー・相談先と、M&Aで確認したい法務のポイントも弁護士が解説
- 2026年4月7日事業承継特別保証制度とは?メリット・デメリットや要件・申請方法、経営者保証の扱いも弁護士が解説!
- 2026年4月7日事業承継の専門家は誰に頼む?弁護士・税理士の役割分担と選び方・費用・補助金を解説!
- 2026年4月7日事業承継の株式譲渡の方法は?メリットや手続き方法・税金の特例制度についても解説!
- 2026年4月7日事業承継の株価対策とは?自社株評価3方式・引き下げ策と退職金・遺留分の注意点を弁護士が解説!
- 2026年4月7日承継会社とは?分割会社との違い・手続きの流れ・債権者や従業員の保護もわかりやすく解説!
- 2026年4月7日事業承継補助金の対象経費は?枠ごとのルールと見積書の書き方・認められない例を弁護士が解説【2026年】
- 2026年4月7日事業承継の手順は?引き継ぐ3つの要素や必要書類・受けられるサポートもまとめて紹介!
- 2026年4月7日事業承継の税制優遇とは?特例措置の期限(2027年)・使えないケース・納税猶予の打ち切りまで弁護士が解説!
- 2026年4月7日事業承継と会社売却の違いは?売却後の社長の立場・手取り・契約の注意点を弁護士が解説!
- 2026年4月7日事業承継後のトラブルで起こりやすい事例は?原因と対応策・競業避止や債務承継など法的トラブルの防ぎ方も弁護士が解説!
- 2026年4月7日事業承継の費用の相場は?税金・専門家報酬の目安と負担者・補助金まで弁護士が解説!
- 2026年4月7日事業承継の相談先10選を紹介!相談費用は無料なのか・選び方のポイントも解説!
- 2026年4月7日事業承継の企業価値とは?算出方法・価格の目安と、不動産や法律リスクの影響を弁護士が解説!
- 2026年4月6日事業承継の後継者不足の原因は?担い手がいない理由と解決策・親族外承継やM&Aの選択肢も弁護士が解説!
- 2026年4月6日中小企業の事業承継問題とは?課題・問題点と具体例・法律面の注意点を弁護士がわかりやすく解説!
- 2026年4月6日【2026年】事業承継の後継者不在の現状は?不在率の推移・承継方法の割合と解決策を弁護士が解説!
- 2026年4月6日事業承継の補助金や助成金は?補助金と助成金の違い・いくらもらえるか・対象経費と受給後の税務注意点も弁護士が解説!
- 2026年4月6日事業承継の手続きで法人の場合の流れは?必要書類や税金などの費用・補助金もまとめて解説!
- 2026年4月6日事業承継ファンドとは?活用が有効なケースやメリット・デメリットも紹介!
- 2026年4月6日事業承継とは?基本的な考え方や支援制度・手順までをわかりやすく徹底解説!
- 2026年4月6日事業承継税制の要件とは?特例措置と一般措置の違いやメリット・デメリットも解説
- 2026年1月21日事業承継の九州地方ガイド!福岡・熊本など7県の特徴と支援制度・M&Aの動き、県をまたぐ承継の注意点も弁護士が解説
- 2025年12月17日事業承継補助金は親子間でも対象?要件・申請方法と難易度を熊本の弁護士が解説!
- 2025年12月10日事業承継と相続の違いは?自社株の分散リスクや税制・手続きの比較を弁護士が解説!
- 2025年3月7日企業価値を高める5つの方法|メリットや評価方法なども解説
- 2024年11月1日事業承継と廃業はどちらを選ぶべき?それぞれのメリット・デメリットなど
- 2024年10月25日経営承継円滑化法とは?事業承継で活用できる支援制度をわかりやすく解説
- 2024年6月14日農業の事業承継とは?農地の許可・相続の注意点と親族内・第三者承継の進め方を弁護士が解説
- 2024年5月2日相続対策としての事業承継|事業承継税制などの相続税対策も解説
タグ