
事業承継の消費税は個人事業主でもかかる?相続時の納税義務やインボイス登録・届出の期限を解説!
CATEGORY

法律事務所Si-Law代表 / 熊本県八代市出身 / 熊本を中心に企業法務支援
個人事業主の方のなかには、「長年続けてきた事業をそろそろ後継者へ引き継ぎたいが、消費税はどうなるのだろう」と不安を感じている方もいらっしゃるのではないでしょうか。
承継の方法によって扱いが変わることも、漠然とした不安につながっている原因かもしれません。
そこで本記事では、事業承継の消費税は個人事業主でもかかるのかという疑問にお答えしながら、相続・贈与・売却時の違いと必要な手続きをわかりやすく解説していきます。
ご自身に合った承継の進め方を考える際の、参考にしていただけますと幸いです。
\事業承継、何から始めるか迷ったら/
事業承継の消費税で個人事業主だと問題になる理由
法人の場合、経営者が交代しても会社そのものは同一の法人格として存続するため、消費税の納税義務もそのまま引き継がれます。
しかし個人事業主の場合は、事業主本人が消費税の納税義務者となっているため、経営者が変わればその義務者自体が入れ替わってしまいます。
つまり、事業承継のときに消費税が個人事業主にもかかるのかどうかは、「誰が納税義務者になるか」という点まで含めて考える必要があり、法人よりも注意が必要な問題なのです。
これは、親子間の承継であっても変わりません。
それまで課税事業者だった現経営者が廃業し、後継者が新たに開業するという扱いになるので、届出や納税義務の判定を一からやり直す必要が出てきます。
そのため、「今までどおり引き継げばよい」と考えていると、思わぬところで消費税の手続き漏れが起こりやすくなるでしょう。
まずは、事業承継の入り口として、消費税の基本的な仕組みを理解しておくことが大切です。
承継方法で消費税の扱いはどう変わる?
個人事業主の事業承継では納税義務者そのものが入れ替わりますが、消費税の扱いを考えた場合、次のどの方法で承継するかによっても大きく変わってきます。
- 相続の場合
- 生前贈与の場合
- 売却(事業譲渡)の場合
まずは3つの承継方法の違いを、表で確認してみましょう。
| 承継方法 | 消費税はかかる? | 押さえておきたいポイント |
|---|---|---|
| 相続 | 資産の移転自体にはかからない | 亡くなった先代の売上次第で、早い段階から納税義務が発生することがある |
| 生前贈与 | かからない | 後継者は原則2年間免税事業者になれるが、インボイス登録をすると課税事業者になる |
| 売却(事業譲渡) | 資産によってはかかる | 建物・設備・在庫などは課税、土地や株式は非課税など、資産ごとに扱いが分かれる |
ここから、それぞれの特徴をさらに具体的に解説します。
相続の場合
事業承継において、相続で資産を引き継ぐこと自体には、対価のやり取りがないため消費税はかかりません。
ただし、亡くなった先代の売上が一定額を超えていた場合は、相続人がそれまで免税事業者であったとしても、相続後すぐに消費税を納める義務が生じることがあります。
「相続なら消費税は関係ない」と思い込まず、先代の事業規模を確認しておくことが大切です。
生前贈与の場合
生前贈与の場合も無償での引き継ぎのため、消費税はかかりません。
後継者は新しく開業した扱いになるため、原則として承継後2年間は消費税を納めなくてよい免税事業者になります。
ただし、インボイスを発行する事業者として登録すると、その2年間であっても課税事業者として扱われる点には注意が必要です。
売却(事業譲渡)の場合
売却(事業譲渡)は、対価を受け取って事業を引き継ぐ方法のため、資産の内容によっては消費税がかかります。
ただし、すべての資産に一律でかかるわけではなく、課税されるものと非課税のものに分かれます。
どの資産がどちらにあたるのかは、このあと詳しく確認していきましょう。
なお、「売却」と聞くとM&Aと同じものだと思われるかもしれませんが、両者は同じ意味ではありません。
「事業承継とM&Aの違い」については、別記事で詳しく解説していますので、あわせてご覧ください。
事業承継で消費税がかかる資産は?
事業譲渡による承継では、資産ごとに消費税がかかるものとかからないものに分かれます。
ここでは、次の代表的な区分について見ていきましょう。
- 課税資産
- 非課税資産
それぞれどのような資産が該当するのか、解説していきます。
課税資産
事業譲渡で消費税の課税対象となる主な資産には、次のようなものがあります。
- 土地を除く有形固定資産:建物・車両運搬具・機械装置など
- 無形固定資産:特許権・商標権など
- 棚卸資産:商品在庫など
これらの資産は事業用に使用していたものであっても、譲渡によって対価を得ている以上、通常の売買と同様に消費税の課税対象になると理解しておきましょう。
非課税資産
国税庁の案内によると、土地・借地権・株式などの有価証券の譲渡は、非課税取引にあたるとされています。
そのため、事業譲渡に土地や自社株式が含まれている場合でも、その部分については消費税がかかりません。
ただし、課税資産と非課税資産が混在した状態で譲渡がおこなわれるケースも多いため、契約書や資産目録の段階で、それぞれの資産をきちんと区分して整理しておくことが大切です。
別記事では、「事業承継全体の費用相場」についても解説していますので、こちらも参考にしてください。
後継者の消費税の納税義務はどう決まる?
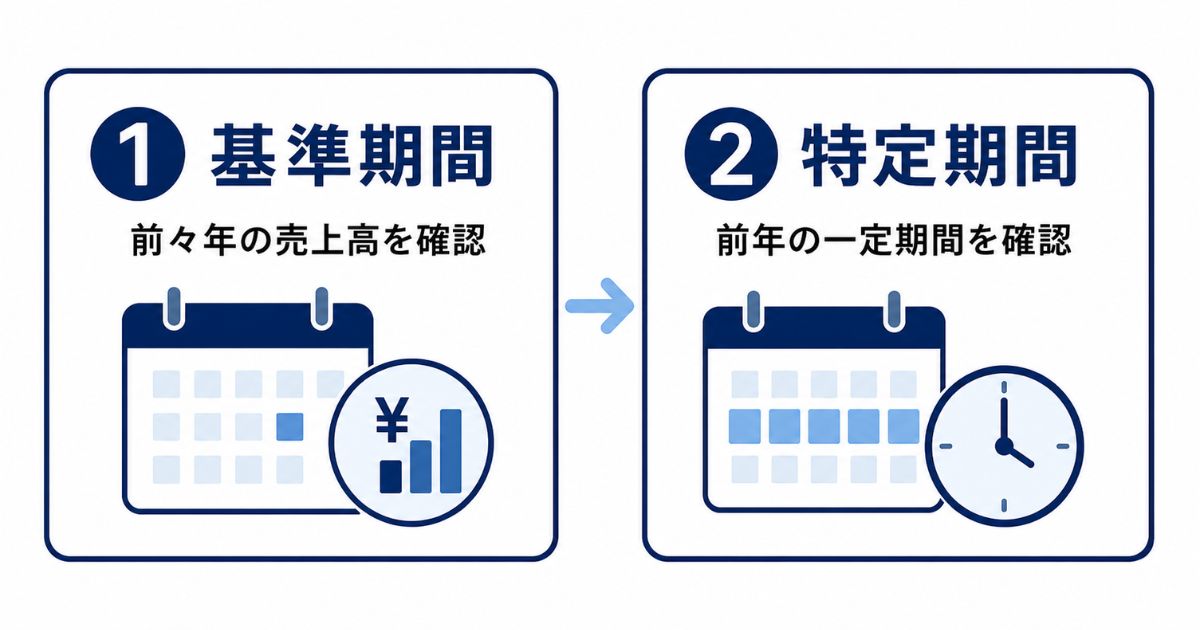
後継者が消費税を納める義務を負うかどうかは、「基準期間」と「特定期間」と呼ばれる2つの期間の売上高によって決まります。
国税庁の案内によると、消費税は一定規模以下の小規模な事業者の事務負担に配慮し、売上高が少ない場合は原則として納税義務を免除する仕組みになっています。
ただし、この原則がそのまま当てはまるとは限りません。
事業承継の場面では、承継方法によって先代の売上実績が判定に加わることがあるほか、インボイス登録をするかどうかによっても結果が変わってきます。
「開業したばかりだから消費税は関係ない」と思い込んでいると、思わぬタイミングで納税義務が発生してしまうこともあるため、判定の考え方を順番に確認していきましょう。
基準期間と特定期間の考え方
基準期間とは前々年の1年間を指し、この期間の課税売上高が1,000万円を超えると課税事業者になります。
仮に基準期間の課税売上高が1,000万円以下であっても、特定期間(前年の1月1日から6月30日まで)の課税売上高が1,000万円を超える場合は、課税事業者として扱われます。
ただし、特定期間についてはこの課税売上高に代えて、その期間中に支払った給与等の金額で判定することも認められており、どちらか有利な方(金額が低く収まっている方)を選んでの判定が可能です。
そのため、特定期間の課税売上高が1,000万円を超えていても、給与等の支払額が1,000万円以下であれば、引き続き免税事業者のままでいられるのです。
後継者についても、この2つの基準に当てはめて判定することになります。
2年間免税になりうるケース
生前贈与や売却によって新たに開業した後継者は、開業した年とその翌年については基準期間が存在しません。
そのため、原則として承継後2年間は消費税を納めなくてよい免税事業者としてスタートできます。
ただし、この2年間の免税は絶対的なものではありません。
特定期間の課税売上高や給与等の支払額が1,000万円を超える場合や、適格請求書発行事業者として登録する場合には、免税の適用を受けられなくなる点に注意が必要です。
インボイス登録をするとどうなる?
インボイス登録をすると、たとえ本来なら免税事業者にあたる期間であっても、課税事業者として消費税の申告・納税が必要になります。
また、この登録は事業者ごとにおこなうものであり、先代経営者が登録を受けていたとしても、その地位が後継者に自動的に引き継がれることはありません。
後継者がインボイスを発行したい場合は、あらためて登録申請書を税務署に提出する必要があります。
消費税がかかる資産や納税義務については、どれだけ理解しているつもりでも、迷う場面が出てくるかもしれません。
TORUTE株式会社では、引き継ぐものの整理から承継の進め方まで、経営者さまに寄り添った形でサポートさせていただきますので、ご不安がある場合はぜひ一度ご相談ください。
\事業承継、何から始めるか迷ったら/
事業承継に必要な消費税関連の届出は?
個人事業主の事業承継では、現経営者と後継者それぞれが、消費税に関連する届出を税務署へ提出する必要があります。
次の2つの立場によって、提出する必要書類は異なります。
- 現経営者がおこなう廃業時の届出
- 後継者がおこなう開業時の届出
それぞれについて、詳しくみていきましょう。
現経営者がおこなう廃業時の届出
現経営者が事業を引退する際には、国税庁の案内に示されているとおり、廃業の事実が発生してから1ヵ月以内に、税務署へ次の届出をおこなう必要があります。
| 届出書名 | 提出が必要なケース |
|---|---|
| 個人事業の開業・廃業等届出書 | 廃業する場合は必須 |
| 事業廃止届出書 | 廃業前に消費税の課税事業者であった場合は必須 |
| 消費税簡易課税制度選択不適用届出書 | 簡易課税制度を適用していた場合、提出しておくと望ましい |
| 消費税課税事業者選択不適用届出書 | 課税事業者選択届出書を提出していた場合、提出しておくと望ましい |
該当する届出を事前に整理しておくと、後々の手続きがスムーズになるでしょう。
後継者がおこなう開業時の届出
後継者は、開業の事実があった日から1ヵ月以内に、状況に応じて次の届出を税務署へ提出することになります。
国税庁の資料でも、これらの届出はそれぞれ提出先や提出期限が個別に定められていることが示されています。
| 届出書名 | 提出が必要なケース |
|---|---|
| 個人事業の開業届出書 | 開業する場合は必須 |
| 所得税の青色申告承認申請書 | 青色申告を希望する場合 |
| 消費税課税事業者選択届出書 | 多額の設備投資を予定しており、消費税の還付を受けたい場合 |
| 消費税簡易課税制度選択届出書 | 簡易課税制度の適用を受けたい場合 |
| 適格請求書発行事業者の登録申請書 | インボイス発行事業者としての登録を希望する場合 |
必須の書類に加え、ご自身の状況に当てはまる届出がないか、あわせて確認しておきましょう。
簡易課税・課税事業者選択の注意点
後継者がおこなう届出のなかでも、簡易課税制度や課税事業者選択は、一度提出すると一定期間は取り消せないため、特に注意が必要です。
簡易課税制度は、実際の仕入額を計算せず、業種ごとに定められた一定の割合で仕入にかかる消費税額を見積もる仕組みである「みなし仕入率」をもとに仕入税額控除を計算できる制度で、基準期間の課税売上高が5,000万円以下の事業者が対象です。
事業承継のタイミングで簡易課税を選択する場合、一度届出をおこなうと2年間は原則として継続適用となるため、承継後の売上見込みを踏まえたうえで慎重に判断する必要があります。
同様に課税事業者選択届出書を提出した場合も、原則として2年間(一定の要件に該当する場合は3年間)は、強制適用となり免税事業者へは戻れませんので、あわせて注意しておきましょう。
事情承継では、届出を含めて全体の流れを事前に把握しておくことも重要になります。
「事業承継全体でやるべきこと」は別記事にまとめていますので、こちらもご活用ください。
事業承継で確認すべき消費税以外の税金は?
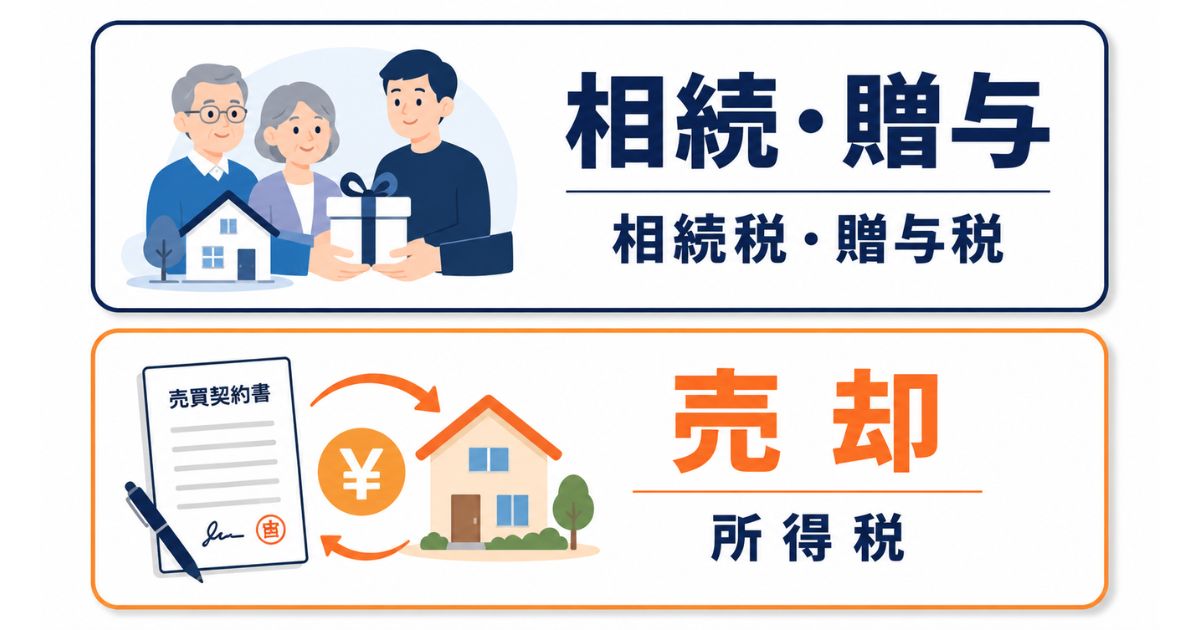
事業承継では、消費税以外にも、資産の移転方法に応じて相続税・贈与税や所得税といった税金も関わってきます。
特に承継方法によって、どの税金が問題になるかが変わってきます。
- 相続税・贈与税
- 売却時の所得税
ここではこの2つに分けて、解説していきます。
相続税・贈与税
まず相続による事業承継では、事業用の不動産・設備・在庫といった資産が、相続税の課税対象になります。
そして生前贈与の場合は、後継者が受け取った資産の評価額に応じて、贈与税が課される点にも注意が必要です。
いずれの場合も、一定の要件を満たせば、事業用資産にかかる相続税・贈与税の納税を猶予できる「個人版事業承継税制」を活用できる可能性があるでしょう。
ただしこの制度の適用を受けるには、事前に「個人事業承継計画」を都道府県知事へ提出し、認定を受ける必要があります。
適用対象となる相続・贈与等の期限や計画の提出期限が定められている時限的な措置ですので、活用を検討する場合は早めに専門家へ相談し、スケジュールを確認しておくことが重要です。
売却時の所得税
事業を売却して承継する場合、譲渡によって得た利益は、譲渡所得として所得税の対象になります。
また、時価よりも著しく低い価格で資産を譲渡したり、無償で贈与したりすると、「みなし譲渡」として時価で譲渡したものとみなされ、所得税が課税されることがあるため注意が必要です。
特に、個人から法人へ資産を移す場合はこうした扱いになりやすいため、価格の設定には慎重な確認が求められます。
別記事では、「事業承継の税制優遇」について詳しく解説していますので、こちらも参考にしてください。
かかる税金や必要な届出など、事業承継では事前に把握しておきたい内容がいくつも重なります。
TORUTE株式会社では、弁護士を中心に他の専門家とも連携しながら、承継をスムーズに進められるようサポートさせていただいておりますので、おひとりで抱え込まず、ぜひ一度ご相談ください。
\事業承継、何から始めるか迷ったら/
個人事業主の事業承継で専門家に相談したいケースは?
事業承継を進めるなかで、消費税の判断が難しく感じられる場面に直面したときは、早めに専門家へ相談するのがおすすめです。
特に個人事業主の事業承継で専門家に相談したいケースは、次のとおりです。
- 資産が多く課税区分が難しい場合
- インボイス登録の扱いで迷う場合
- 相続・贈与・売却のどれを選ぶべきか迷う場合
自己判断のまま進めてしまうと、あとから思わぬトラブルにつながる可能性も考えられます。
それぞれ具体的に解説していきますので、イメージしながら読み進めてみてください。
また、「事業承継そのものが難しいと感じる背景」には、税務以外にもさまざまな理由がありますので、別記事にまとめています。
資産が多く課税区分が難しい場合
土地・建物・機械・在庫など、事業用の資産をいくつも持っている場合、「これは消費税がかかる資産なのか、かからない資産なのか」を一つひとつ見極めるのは、思っている以上に骨が折れる作業です。
判断を誤ったまま譲渡を進めてしまうと、あとから消費税の計算がずれてしまうこともあります。
資産の種類や数が多く課税区分が難しい場合は、早めに専門家へ相談し、資産ごとの整理を手伝ってもらうと安心です。
インボイス登録の扱いで迷う場合
後継者がインボイスを発行できる事業者として登録すべきかどうかは、取引先との関係や事業の内容によって答えが変わってきます。
登録すれば、免税期間中であっても消費税を納める必要が出てきますが、そのぶん取引先との関係を保ちやすくなるという面もあります。
「うちの場合はどちらがよいのだろう」と迷ったときは、専門家に相談しながら決めていくとよいでしょう。
相続・贈与・売却のどれを選ぶべきか迷う場合
相続・生前贈与・売却は、それぞれ消費税をはじめとした税金の負担や必要な手続きが違います。
ご自身の資産の状況・後継者との関係・事業の先行きなどによって、どの方法が合っているのかは変わってくるものです。
「結局どれを選べばよいのだろう」と迷ったときは、早めに専門家へ相談し、全体像を整理してもらうことをおすすめします。
こうした個別の判断に迷う場面も含め、事業承継の全体的な考え方や手順を先に押さえておくと、スムーズに進めやすくなります。
別記事では、「事業承継ガイドライン」についてまとめていますので、こちらも参考にしてください。
個人事業主が相続で事業を承継したときの消費税の納税義務
親が営んでいた個人事業を子が相続で引き継ぐ場合、「子は消費税を納める義務があるのか」が問題になります。ここでは、納税義務を判断するときの基本的な考え方を整理します。なお、実際の判定は個別の事情で異なるため、最終的には税理士や税務署に確認してください。
| 確認する項目 | 考え方の目安 | ポイント |
|---|---|---|
| 基準期間 | 原則として、その年の前々年 | 基準期間の課税売上高が1,000万円を超えると課税事業者になる |
| 相続があった年 | 後継者自身の基準期間に加え、被相続人の基準期間も確認する | 被相続人の課税売上高が1,000万円を超えると、課税事業者になる場合がある |
| 相続があった翌年・翌々年 | 後継者と被相続人の課税売上高を合計して判定する | 合計額が1,000万円を超えると、課税事業者になる場合がある |
| 免税事業者だった場合 | 課税事業者の判定を受けた時点から納税義務が生じる | 届出や申告の準備が必要になる |
被相続人の売上が後継者の判定に影響する
相続で事業を引き継いだ場合、後継者自身の売上が少なくても、被相続人の売上規模によっては、課税事業者として扱われることがあります。「自分はこれまで免税事業者だったから大丈夫」と思い込んでいると、申告漏れにつながるおそれがあります。
判定は、相続があった年と、その翌年・翌々年で考え方が異なります。亡くなった方の直近の売上額を把握しておくことが大切です。
生前に贈与で承継する場合との違い
生前に贈与で事業を引き継ぐ場合は、相続のような判定の特例が当てはまらず、後継者自身の基準期間の売上で判定されるのが原則です。そのため、相続と贈与とで、納税義務の有無が変わることもあります。
どの方法で承継するかによって、消費税の負担が変わる可能性があるため、方法を決める前に確認しておくと安心です。
事業用の資産を引き継ぐときの課税関係
相続による資産の取得そのものは、消費税の課税対象にならないのが一般的です。一方、贈与や売買で事業用の設備や建物などを引き継ぐ場合は、課税の対象になるものがあります。
建物や設備の扱いは種類ごとに異なります。具体的な取り扱いは、税理士に確認することをおすすめします。
別記事では「事業承継で個人から法人にすべき?それぞれの違いや検討したいケース・手続きの流れも解説」についても解説していますので、あわせてご覧ください。
インボイス(適格請求書)の登録は承継でどうなる?
インボイス制度が始まってから、事業承継のときに登録の扱いを心配する個人事業主の方が増えました。登録番号は事業者ごとに付与されるため、承継したからといって、後継者に自動的に引き継がれるわけではありません。
被相続人の登録は相続人に引き継がれない
適格請求書発行事業者として登録していた方が亡くなった場合、その登録は原則として相続人に引き継がれません。相続人が事業を続けて、インボイスを発行したい場合は、相続人自身で登録の申請をする必要があります。
また、亡くなった方の登録について、死亡の届出書を提出することが求められます。提出しないままだと、後の手続きで不都合が生じるおそれがあります。
一定期間は被相続人の登録番号を使える場合がある
相続人が登録を申請した場合には、一定の期間、被相続人の登録番号を使える特例が設けられています。取引先に迷惑をかけないよう、この特例を利用できるかどうかを、早めに確認しておくことが重要です。
期間や条件は法令で細かく定められているため、必ず最新の情報を税務署や税理士に確認してください。
登録していない後継者は取引先との関係も考える
被相続人が登録事業者でも、後継者が免税事業者のままだと、取引先から見るとインボイスが発行されない取引になります。その結果、取引条件の見直しを求められることもあります。
登録するかどうかは、取引先の状況や税負担を比べて判断することになります。承継の前から、主要な取引先と話し合っておくと安心です。
別記事では「事業承継で妻が会社を継ぐことはできる?手続き方法や自社株の扱い・注意点を解説」についても解説していますので、あわせてご覧ください。
届出と申告の期限を逃さないために|熊本・八代の個人事業の現場から
個人事業の承継では、事業そのものの引き継ぎに追われ、税務の届出や申告が後回しになりがちです。熊本市や八代市の小売店や農家、飲食店などでも、期限を過ぎてから気づくケースが見られます。
被相続人の消費税の申告は相続人が行う
亡くなった方に消費税の納税義務があった場合、その年の分の申告と納税は相続人が行います。申告の期限は、相続の開始を知った日の翌日から4か月以内とされており、通常の確定申告よりも早くなる点に注意が必要です。
売上の記録や帳簿が整理されていないと、申告に時間がかかります。日頃から帳簿を整えておくと、万一のときに家族が困りません。
各種の届出は承継の方法によって異なる
課税事業者を選ぶ届出や簡易課税制度の届出などは、承継の方法や時期によって必要かどうかが変わります。亡くなった方が出していた届出の効力が、後継者にそのまま及ぶとは限りません。
届出を忘れて、制度を使えなくなった場合の影響は大きくなりがちです。承継の方針が決まった段階で、早めに税理士へ確認しておきましょう。
税務の確認と、契約や相続の整理を並行して進める
消費税の問題は、事業の相続や贈与の方法、取引先との契約、許認可の引き継ぎなど、他の論点と関係しています。税金だけを先に決めてしまうと、あとから他の問題が生じることもあります。
税務は税理士、契約や相続の整理は弁護士というように、専門家を連携させて進めると、抜け漏れを減らしやすくなります。
別記事では「農業の事業承継で手続きの流れは?必要書類やかかる費用と税金・成功のポイントも解説」についても解説していますので、あわせてご覧ください。
個人事業主の事業承継は「TORUTE株式会社」へ
個人事業主の事業承継では、消費税をはじめとした税務の判断に加え、契約書の整理や許認可の引き継ぎなど、法律に関わる手続きも数多く発生します。
そんなとき、法律の専門家である弁護士に相談することで、契約上のリスクや後々のトラブルの芽を早い段階で見つけやすくなるというメリットがあるのです。
TORUTE株式会社では、事業承継に精通した弁護士が中心となり、税理士など他の専門家とも連携しながら、法務・税務の両面から個人事業主の事業承継をサポートさせていただいています。
数字の話だけでなく、経営者おひとりおひとりの想いに寄り添いながら、無理のない現実的な承継の形を一緒に考えていくことを大切にしております。
初回のご相談は無料となりますので、消費税や税務手続きに不安がある場合は、ぜひ一度お気軽にお問い合わせください。
\事業承継、何から始めるか迷ったら/
まとめ
個人事業主の事業承継では、法人と違い、承継のたびに消費税の納税義務者そのものが入れ替わります。
相続・生前贈与・売却のどの方法を選ぶかによって、消費税がかかるかどうかや必要な届出も変わってくるため、それぞれの違いを知っておくことが、承継への確かな一歩になるはずです。
届出や納税義務の判定は複雑に思えるかもしれませんが、一つひとつ整理していけば、決して手に負えないものではありません。
まずはご自身の事業がどのケースに当てはまるのかを確認するところから、承継への準備を始めてみてください。
不安な点があれば専門家の力も借りながら、後継者に負担を残さない、納得のいく事業承継を実現していきましょう。

まずはお気軽にご連絡ください
受付時間/AM8:30~PM5:30(土日・祝休)
 コラム一覧に戻る
事務所概要
熊本
熊本市東区桜木3-1-30 ヴィラSAWADA NO.6 102号室
福岡
福岡県福岡市中央区天神2丁目2番12号T&Jビルディング7F
コラム一覧
- 2026年10月9日「お相手は、もう何社かご紹介しています」——大手仲介会社の担当者が来た日に、社長が確かめるべきだったこと
- 2026年10月6日事業承継とは?意味・3つの種類と進め方、読み方や「事業継承」との違いも熊本の弁護士が解説!
- 2026年10月5日「後継者を見つけてきました」と社長が言った日|身近な相手ほど、先に整えておきたいこと
- 2026年10月5日事業承継士とは?資格の取得条件・費用・難易度と、依頼するときの選び方を熊本の弁護士が解説!
- 2026年9月23日事業承継の仲介手数料はいくら?相場一覧とレーマン方式の計算・会計処理まで解説!
- 2026年9月23日事業承継で連帯保証人はどうなる?経営者保証の解除要件や手続き・後継者への影響も解説!
- 2026年9月18日あんなに前向きだった社長が、なぜ一転して「断る」と言ったのか|事業承継が沈黙で壊れるとき
- 2026年9月16日事業承継に遺言書は必要?自社株・遺留分の注意点や作成ステップを解説!
- 2026年9月16日事業承継で無償譲渡はできる?税金と契約書に入れる条項・後から覆されるリスクを弁護士が解説
- 2026年9月9日【2026年】事業承継の平均年齢は?準備を始める年齢の目安と認知症になる前の備えを弁護士が解説
- 2026年9月9日事業承継で妻が会社を継ぐことはできる?自社株の扱いと相続・離婚のときの注意点を弁護士が解説
- 2026年9月2日事業承継は他人にもできる?株式の引き継ぎ手続きと会社を継ぐ側の注意点を弁護士が解説
- 2026年9月2日【2026年版】事業承継・M&A補助金の金額はいくら?枠別の上限額・成功報酬がどこまで戻るかを弁護士が解説
- 2026年8月26日事業承継の消費税は個人事業主でもかかる?相続時の納税義務やインボイス登録・届出の期限を解説!
- 2026年8月26日事業承継の5年間とは?事業承継税制の手続きと5か年計画の作り方・何年かかるかを弁護士が解説
- 2026年8月19日事業承継への自治体の取り組みは?後継者マッチングの流れと民間仲介との違いを弁護士が解説
- 2026年8月19日事業承継補助金は個人事業主も使える?要件や対象経費・必要書類と申請手順を解説!
- 2026年8月12日零細企業の事業承継はできる?進め方と後継者がいない場合の対処法・従業員への承継を弁護士が解説
- 2026年8月12日事業承継者を募集する方法5選!第三者承継の流れと注意点を解説!
- 2026年8月5日事業承継が難しい10の理由とは?失敗事例や具体的な解決策も一挙ご紹介
- 2026年8月5日事業承継税制で相続税は免除される?特例措置の期限と猶予が打ち切られたときの負担を弁護士が解説
- 2026年7月22日事業承継の最適なタイミングは?年齢別の目安と専門家に相談する時期・動くべきサインも解説!
- 2026年7月22日事業承継で個人から法人にすべき?違いと判断基準・代替わりの手続きと期限を熊本の弁護士が解説
- 2026年7月15日事業承継税制の延長はいつまで?特例承継計画の期限・スケジュールと使う前の注意点を弁護士が解説!
- 2026年7月15日事業承継ガイドラインとは?3つの柱・5つの手順と法的拘束力・関連ガイドラインとの関係を弁護士が解説!
- 2026年7月8日事業承継のマッチング支援とは?費用・進め方とリスク対策・相談先の選び方を弁護士が解説!
- 2026年7月8日【弁護士監修】事業承継の失敗事例13選!うまくいかない兆候・原因と紛争を防ぐ回避策を解説!
- 2026年7月1日熊本県の事業承継はどこに相談?補助金・支援制度と後継者探し・法律面の注意点を弁護士が解説!
- 2026年7月1日事業承継とM&Aの違いとは?選び方やメリット・デメリットをわかりやすく解説!
- 2026年6月24日【2026年最新版】事業承継に使える補助金は?対象経費・申請手順・親子間承継・リスキリング助成金との違いも解説!
- 2026年6月24日事業承継でやるべきことは?準備リスト・手順・必要書類を承継タイプ別に弁護士が解説
- 2026年6月17日【2026年】後継者不足の業界15選|後継者がいない仕事・今後危ない業種と対策を弁護士が解説
- 2026年6月17日事業譲渡で従業員はどうなる?同意書・有給休暇・勤続年数と法律上のルールを弁護士が解説!
- 2026年6月10日事業承継で親子が対立する理由は?起こりやすいトラブル・失敗例と、株式や役職をめぐる法律上の注意点も弁護士が解説!
- 2026年6月10日有限会社の事業承継でかかる税金は?節税方法・無償譲渡の注意点と会社法上の手続きを弁護士が解説!
- 2026年6月3日【2026年最新】事業承継補助金の採択率は?上げるための準備と「怪しい」業者への注意点も解説!
- 2026年6月3日事業承継での税理士の費用相場は?高くなるケース・丸投げの金額と資金計画・弁護士との使い分けも解説!
- 2026年5月27日建設業での事業承継の注意点は?許可の引き継ぎと認可手続き・必要書類、契約や社会保険の確認点・失敗例も弁護士が解説!
- 2026年5月27日事業承継の税金対策は?相続税や贈与税の抑え方と注意点・事業承継税制のポイントも解説!
- 2026年5月20日黒字廃業とは?事業承継できない理由・デメリット・解散清算の手続きと回避策を弁護士が解説!
- 2026年5月20日事業承継税制のメリット・デメリットは?5年間の要件や猶予が打ち切られる場面・評判も弁護士が解説!
- 2026年5月13日農業の事業承継の手続きの流れは?必要書類・費用と税金、親子間の名義・相続トラブルへの備えも弁護士が解説!
- 2026年5月13日事業承継の相続対策とは?具体的な方法や気をつけたい落とし穴・活用できる税制も解説!
- 2026年5月6日事業承継での税理士法人の役割は?費用の相場や相談先の選び方・弁護士との違いも解説!
- 2026年5月6日M&Aの売り手側の手数料相場は?成功報酬の計算方法・契約書の確認点と安く抑えるコツを弁護士が解説!
- 2026年4月22日M&Aでの弁護士費用の相場は?報酬の計算方法・引き継ぎ顧問契約の月額と費用を抑えるポイントも解説!
- 2026年4月22日M&Aが難しいと言われる理由は?失敗率や事例・売り手がつまずきやすい法務ポイントも弁護士が解説!
- 2026年4月15日100万円以下でM&Aされるケースは?安くなる理由・業種と株式譲渡・事業譲渡の注意点を弁護士が解説!
- 2026年4月15日M&Aの価格の決め方は?算定方法・価格決定の流れと、最終価格が変わる契約条項・提示額の判断基準も弁護士が解説!
- 2026年4月12日M&Aの「0円譲渡」とは?条件やメリット・デメリットと考えられるリスクも徹底解説!
- 2026年4月12日ビジネスにおけるM&Aとは?売り手・買い手の目的や手法の違い・契約前の注意点を弁護士が解説!
- 2026年4月12日M&Aとは?意味を簡単にわかりやすく解説!目的・手順・費用と基本用語を弁護士が整理
- 2026年4月12日事業承継の融資の受け先はどこ?銀行・公庫などの支援金や個人と企業ごとの違いも解説!
- 2026年4月12日事業承継の中小企業の課題は?進まない理由や具体例・経営者が取るべき解決策も紹介!
- 2026年4月12日事業承継計画とは?必要性や計画書の具体的な作り方・いつから始めるべきかも解説!
- 2026年4月9日事業承継での弁護士の役割は?依頼するメリットや費用・他の専門家との違いも解説!
- 2026年4月9日事業承継対策の方法は?重要性や優先順位・つまずきやすい3つのポイントも解説!
- 2026年4月9日親の会社を継ぐメリット・デメリットは?勉強すべきこと・継ぐ前の法律トラブルと判断基準を弁護士が解説!
- 2026年4月9日後継者不足の原因とは?7つの具体例と問題点、法律面の障害・解決方法の選び方を弁護士が解説!
- 2026年4月9日後継者不足の解決策・12選!業種別の問題点と成功のポイント、マッチングの契約・権利関係の注意点も弁護士が解説
- 2026年4月9日後継者不足の農業家ができる対策は?農地の引き継ぎ手続き・税制・事例まで弁護士が徹底解説!
- 2026年4月9日事業承継のリスクとは?具体例と放置するデメリット・個人保証や遺留分など法律面の備えと回避のポイントを弁護士が解説!
- 2026年4月9日事業承継の悩み13選!後継者が抱えやすい不安と解決策を、遺留分や先代の口出しなど法律面から弁護士が解説
- 2026年4月9日事業承継の注意点は?よくある質問と承継前に点検したい法律上の項目を弁護士が解説!
- 2026年4月9日長崎県の事業承継を弁護士が解説!支援制度・相談先の使い分けとM&Aで確認したい法律上の注意点
- 2026年4月8日佐賀県の事業承継ガイド!支援メニュー・奨励金・相談窓口と費用、M&Aや税制の注意点も弁護士が解説
- 2026年4月8日大分県の事業承継ガイド!進め方・支援メニュー・相談先と、M&Aで確認したい法務のポイントも弁護士が解説
- 2026年4月7日事業承継特別保証制度とは?メリット・デメリットや要件・申請方法、経営者保証の扱いも弁護士が解説!
- 2026年4月7日事業承継の専門家は誰に頼む?弁護士・税理士の役割分担と選び方・費用・補助金を解説!
- 2026年4月7日事業承継の株式譲渡の方法は?メリットや手続き方法・税金の特例制度についても解説!
- 2026年4月7日事業承継の株価対策とは?自社株評価3方式・引き下げ策と退職金・遺留分の注意点を弁護士が解説!
- 2026年4月7日承継会社とは?分割会社との違い・手続きの流れ・債権者や従業員の保護もわかりやすく解説!
- 2026年4月7日事業承継補助金の対象経費は?枠ごとのルールと見積書の書き方・認められない例を弁護士が解説【2026年】
- 2026年4月7日事業承継の手順は?引き継ぐ3つの要素や必要書類・受けられるサポートもまとめて紹介!
- 2026年4月7日事業承継の税制優遇とは?特例措置の期限(2027年)・使えないケース・納税猶予の打ち切りまで弁護士が解説!
- 2026年4月7日事業承継と会社売却の違いは?売却後の社長の立場・手取り・契約の注意点を弁護士が解説!
- 2026年4月7日事業承継後のトラブルで起こりやすい事例は?原因と対応策・競業避止や債務承継など法的トラブルの防ぎ方も弁護士が解説!
- 2026年4月7日事業承継の費用の相場は?税金・専門家報酬の目安と負担者・補助金まで弁護士が解説!
- 2026年4月7日事業承継の相談先10選を紹介!相談費用は無料なのか・選び方のポイントも解説!
- 2026年4月7日事業承継の企業価値とは?算出方法・価格の目安と、不動産や法律リスクの影響を弁護士が解説!
- 2026年4月6日事業承継の後継者不足の原因は?担い手がいない理由と解決策・親族外承継やM&Aの選択肢も弁護士が解説!
- 2026年4月6日中小企業の事業承継問題とは?課題・問題点と具体例・法律面の注意点を弁護士がわかりやすく解説!
- 2026年4月6日【2026年】事業承継の後継者不在の現状は?不在率の推移・承継方法の割合と解決策を弁護士が解説!
- 2026年4月6日事業承継の補助金や助成金は?補助金と助成金の違い・いくらもらえるか・対象経費と受給後の税務注意点も弁護士が解説!
- 2026年4月6日事業承継の手続きで法人の場合の流れは?必要書類や税金などの費用・補助金もまとめて解説!
- 2026年4月6日事業承継ファンドとは?活用が有効なケースやメリット・デメリットも紹介!
- 2026年4月6日事業承継とは?基本的な考え方や支援制度・手順までをわかりやすく徹底解説!
- 2026年4月6日事業承継税制の要件とは?特例措置と一般措置の違いやメリット・デメリットも解説
- 2026年1月21日事業承継の九州地方ガイド!福岡・熊本など7県の特徴と支援制度・M&Aの動き、県をまたぐ承継の注意点も弁護士が解説
- 2025年12月17日事業承継補助金は親子間でも対象?要件・申請方法と難易度を熊本の弁護士が解説!
- 2025年12月10日事業承継と相続の違いは?自社株の分散リスクや税制・手続きの比較を弁護士が解説!
- 2025年3月7日企業価値を高める5つの方法|メリットや評価方法なども解説
- 2024年11月1日事業承継と廃業はどちらを選ぶべき?それぞれのメリット・デメリットなど
- 2024年10月25日経営承継円滑化法とは?事業承継で活用できる支援制度をわかりやすく解説
- 2024年6月14日農業の事業承継とは?農地の許可・相続の注意点と親族内・第三者承継の進め方を弁護士が解説
- 2024年5月2日相続対策としての事業承継|事業承継税制などの相続税対策も解説
タグ