
事業承継の5年間とは?事業承継税制の手続きと5か年計画の作り方・何年かかるかを弁護士が解説
CATEGORY

法律事務所Si-Law代表 / 熊本県八代市出身 / 熊本を中心に企業法務支援
事業承継を考えるなかで、事業承継税制を検討する場合、避けて通れないのが「5年間」という期間です。
顧問税理士などから「制度を使えば税金が軽くなる」と聞いても、適用後も5年間は何かしらの対応が続くと知り、「具体的に何を守ればよいのか」「5年経過後はどう変わるのか」と不安を感じている方も多いのではないでしょうか。
そこで本記事では、事業承継の5年間の意味や重要と言われる理由、事業承継税制の手続きと注意点、5年経過後の対応までをわかりやすく解説します。
これから税制の活用を検討していく際の参考にしてください。
\事業承継、何から始めるか迷ったら/
事業承継で「5年間」が重要と言われる理由
「事業承継税制」とは、後継者が自社株などを贈与・相続によって引き継ぐ際にかかる贈与税や相続税の納付を、一定の要件を満たすことで猶予・免除してもらえる制度です。
承継の際は株式の評価額が高いほど税負担も大きくなり、何も対策をしないまま承継すると後継者に重い納税義務がのしかかってしまうことから、多くの経営者がこの制度に注目しています。
この制度において「5年間」が特に重要と言われる理由は、承継後5年間の経営状況によって、猶予されている税金の行方が左右されるからです。
いわば、制度の恩恵を受け続けられるかどうかを決める、最初の試練の期間だと言えるでしょう。
事業承継の5年間は何を指すのか
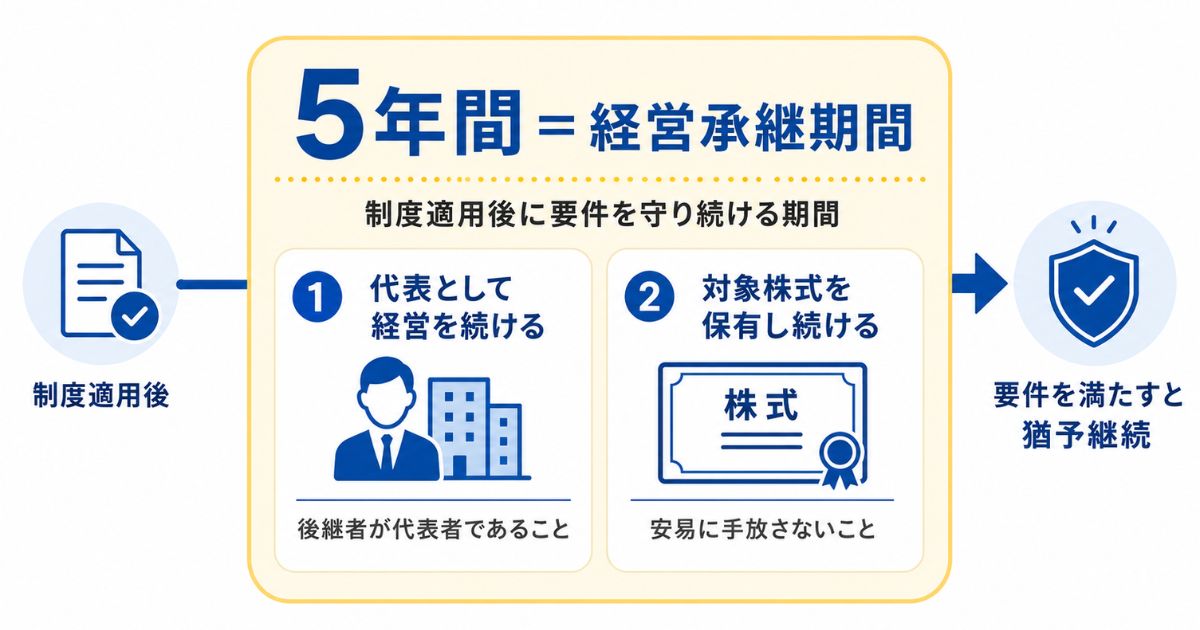
事業承継税制における5年間とは、制度の適用を受けたあと、後継者が代表として経営を続け、対象となる株式を保有し続けなければならない期間のことを指します。
これは「経営承継期間」とも呼ばれ、この間に一定の要件を満たし続けることで、はじめて猶予の恩恵を受け続けることができます。
なぜ事業承継税制では5年間が節目になるのか
先にも述べたとおり、事業承継税制は適用を受けた時点で税金がすぐに免除されるわけではなく、後継者が実際に経営を担い続けているかを確認しながら猶予を継続していく仕組みです。
5年間というのは、その確認が最も厳密に求められる期間にあたり、ここを過ぎると都道府県への年次報告が不要になるなど、管理上の負担が一部軽減されます。
だからこそ、5年という区切りが制度上の大きな節目となっているのです。
事業承継にかかる年数で知っておくべきこと
事業承継にかかる年数でまず知っておくべきことは、「準備期間」と「経営承継期間(5年間)」は別物だということです。
事業承継の準備から実行までは、後継者の選定や育成・自社株評価の整理・社内体制の構築など、一般的に数年から10年程度かかるとされています。
中小企業庁の「事業承継ガイドライン」でも早期着手の重要性が強調されており、時間的な余裕を持って進めることが大切です。
そして先にも述べたとおり、税制上の「5年間」はその準備期間とは切り離された、承継完了後に始まる別の管理期間です。
この2つを混同してしまうと、スケジュール管理に誤りが生じることもあるため、あらかじめ区別して整理しておくようにしましょう。
そしてもうひとつ大切なのが、「承継にかかる年数が長くなるほど、後継者の負担も積み重なりやすい」という点です。
準備期間中から後継者が関与する場面は多く、経営承継期間の5年間まで含めると、後継者が担う役割は10年以上にわたることも珍しくありません。
だからこそ、後継者の育成や役割分担を早い段階から整理し、負担が一点に集中しない体制をあらかじめ考えておくことが、長期的に見ても安心な承継につながると言えるでしょう。
事業承継税制の5年間はいつから数える?
事業承継税制における5年間は、贈与や相続によって株式を承継し、納税猶予の適用を受けた日から数え始めます。
先代経営者が引退を決めた日や、特例承継計画を提出した日からではありませんので、注意が必要です。
「もう準備を始めているから5年間のカウントも始まっている」と思い込んでいると、実際の起算日とのズレが生じることがあります。
そのため、承継が完了したタイミングを正確に把握し、そこを基準にスケジュールを組み立てるようにしましょう。
5年の数え方を間違えると起こりやすいトラブル
もし5年の数え方を間違えると、年次報告や継続届出の提出時期がずれてしまい、期限を過ぎてから気付くというトラブルにつながりやすくなります。
期限を1日でも過ぎると、猶予が取り消されるリスクがあるため、起算日はカレンダーや管理表へ正確に書き込んでおくのがおすすめです。
万が一のためにも、専門家と一緒に確認しておくのがよいでしょう。
事業承継税制の5年間で毎年確認すべきこと
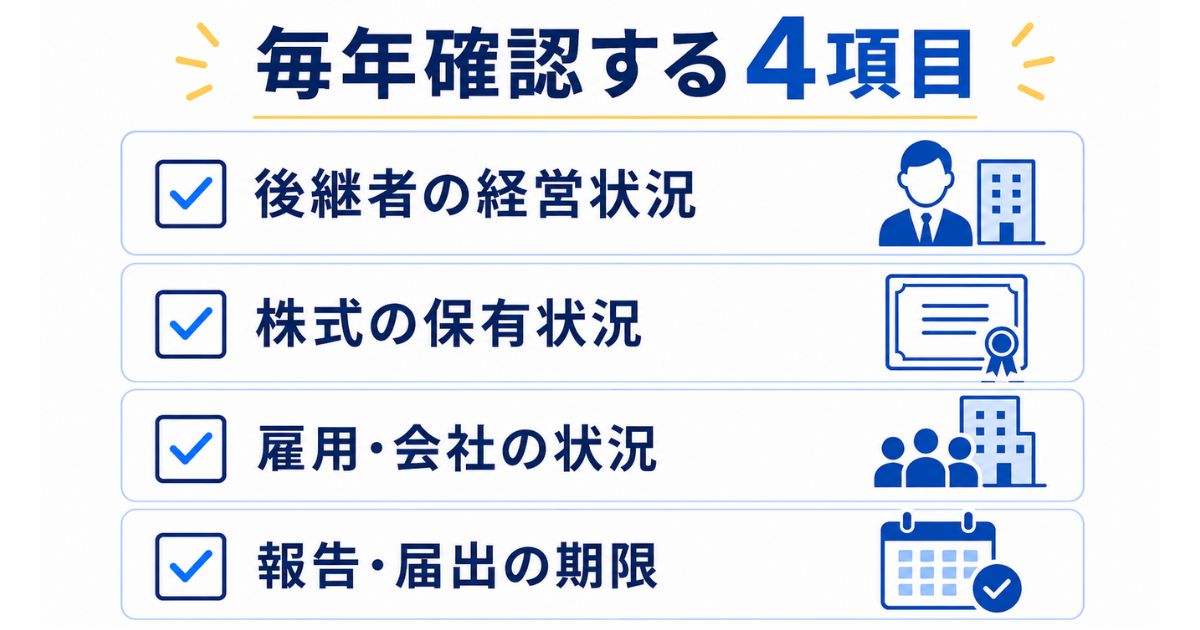
事業承継税制の5年という期間中は、後継者の経営状況や株式の保有状況など、毎年確認しなければならない事項があります。
なかでも、特に意識しておきたいのは、次の4つのポイントです。
- 後継者が代表として適切に経営しているか
- 対象株式の保有状況に問題がないか
- 雇用や会社の状況に大きな変化がないか
- 年次報告や継続届出の期限管理ができているか
どれかひとつでも見落とすと、猶予が取り消されるリスクにつながることがあるため、年間を通じた管理の習慣が大切になります。
それぞれについて、詳しくみていきましょう。
後継者が代表として適切に経営しているか
制度を継続するうえで、後継者が代表者として適切に経営していることは基本的な条件のひとつです。
体調不良や経営方針の対立など、やむをえない事情で代表を退く場合でも、事前に制度への影響を確認しておく必要があります。
肩書きが残っているかどうかだけで判断せず、専門家にも相談しながら対応するようにしましょう。
対象株式の保有状況に問題がないか
納税猶予の対象となった株式を安易に譲渡したり、担保として提供したりすると、猶予が打ち切られる可能性があります。
対象株式の保有状況に問題がないかは5年間しっかりとチェックされるので、もし将来的にM&Aを検討している場合も、株式の取り扱いは慎重な判断が求められます。
そのため、動く前に専門家へ相談する習慣をつけておくのがおすすめです。
雇用や会社の状況に大きな変化がないか
事業承継税制の特例措置では、2026年8月時点で雇用維持要件が緩和されていますが、事業内容の大幅な変更や資産管理会社への該当など、会社の状況によっては要件に影響することがあります。
経営上の大きな判断をおこなう際は、事業承継税制への影響もあわせて確認しておくことが大切になるでしょう。
年次報告や継続届出の期限管理ができているか
都道府県への年次報告と税務署への継続届出は、提出先も時期もそれぞれ異なります。
決算対応など多忙な時期と重なりやすいため、期限管理をしっかりとし、毎年の年間スケジュールにあらかじめ組み込んでおくのがおすすめです。
「事業承継税制の要件」については、別記事でも詳しくまとめていますので、こちらも参考にしてください。
ただ、どれだけしっかりと把握しているつもりでも、思わぬところで見落としがある場合も考えられます。
専門家とともにしっかりと管理をしていくことが重要だと考えますので、ご不安がある場合は、ぜひ一度TORUTE株式会社にご相談ください。
\事業承継、何から始めるか迷ったら/
事業承継税制の5年間で必要な手続きや提出書類は?
事業承継税制の5年間で必要になる主な手続きは、都道府県への年次報告と税務署への継続届出書の提出の2つです。
それぞれ提出先・提出時期・必要書類が異なるため、混同しないよう整理しておくことが重要になります。
ここでは、それぞれの手続きの内容と必要書類、そして提出漏れを防ぐための管理方法を順にご紹介します。
都道府県への年次報告の内容と必要書類
毎年おこなう都道府県への年次報告では、主に以下の内容が確認されます。
- 後継者が代表者として経営を続けているか
- 雇用状況に大きな変化がないか
- 対象株式を適切に保有しているか
報告にあたっては、株主名簿・決算書類・後継者の代表者就任を確認できる書類・雇用状況を示す書類などの提出が必要です。
ただし、必要書類は会社の状況や都道府県によって異なる場合があるため、提出前に管轄の都道府県または認定経営革新等支援機関へ確認することをおすすめします。
税務署への継続届出書の提出時期と必要書類
税務署への継続届出書は、承継後5年間は毎年、報告基準日から3ヵ月以内に提出が必要だと国税庁の資料にも示されています。
提出にあたっては、株主名簿や貸借対照表などの添付書類が求められます。
都道府県への年次報告と時期が近くなることもあるため、両方の期限をまとめてスケジュールに入れておくと対応が漏れにくくなるでしょう。
提出漏れを防ぐためのスケジュール管理
2つの手続きの期限を一覧にまとめ、毎年同じ流れで準備できる管理体制を整えておくことが、提出漏れを防ぐうえで効果的になります。
決算対応など多忙な時期と重なる場合もあるため、年度始めの段階でスケジュールに組み込んでおくのがおすすめです。
専門家と連携して進めるべき理由とは
書類の準備は社内でおこなえても、記載内容の確認や提出タイミングの判断には専門的な知識が必要になる場面があります。
そのため、税理士などの専門家と継続的に連携して進めていくことで、記載ミスや提出漏れのリスクを大幅に減らすことができるでしょう。
5年間を通じた伴走者として、早い段階から専門家との関係を築いておくのがおすすめです。
別記事にも「事業承継で専門家が必要な理由」を詳しくまとめていますので、こちらもご覧ください。
事業承継税制の5年間で注意したい取消事由とリスク
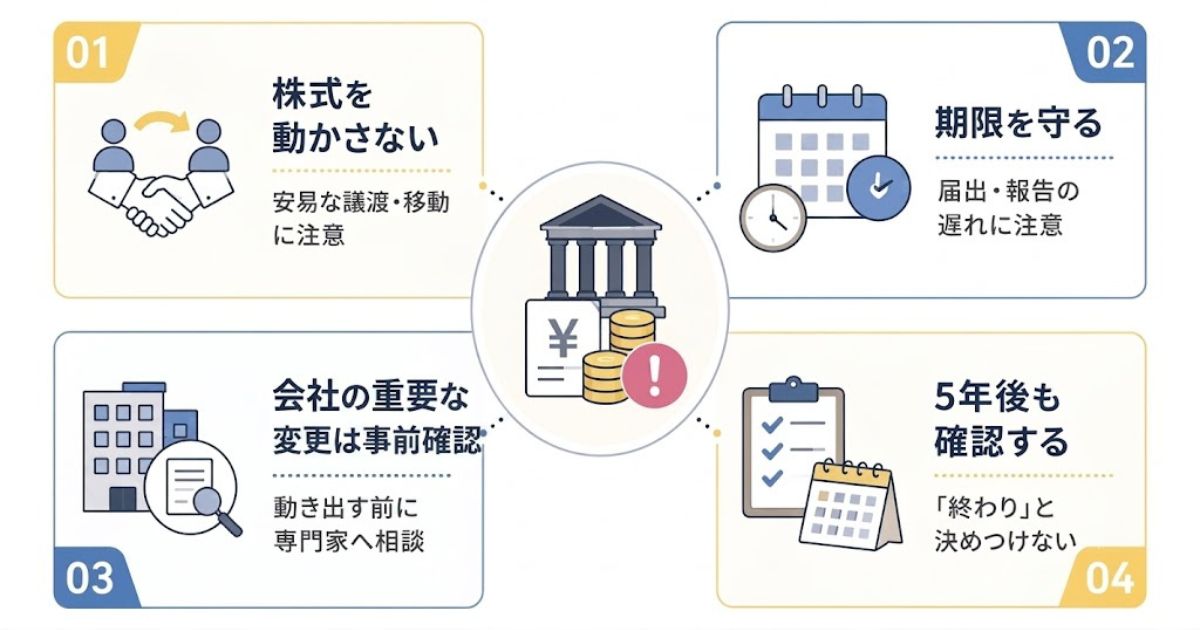
事業承継税制は、一定の条件を守り続けることで猶予が継続される仕組みです。
裏を返せば、条件から外れた場合、猶予されていた税額の全部または一部と、利子税を納める必要が生じることがあります。
ここでは、事業承継税制の5年間で注意したい取消事由とリスクとして、次の4つをご紹介します。
- 株式を安易に譲渡・移動しない
- 届出や報告の期限遅れを軽視しない
- 会社の重要な変更は事前に確認する
- 「5年経てば終わり」と考えない
事前に把握しておくことで、5年間の計画も立てやすくなりますので、それぞれについて解説していきます。
事業承継全体においての自社のリスクを事前に把握したい場合は、「事業承継リスク診断」もご活用ください。
株式を安易に譲渡・移動しない
対象株式を第三者へ譲渡したり、担保に提供したりすることは、取消事由に該当する代表的なケースのひとつです。
それが経営上の判断であっても、株式を安易に譲渡・移動することは、制度の継続に直結するリスクがあります。
そのため、まずは専門家に確認してから進めるようにしましょう。
届出や報告の期限遅れを軽視しない
継続届出や年次報告は、原則として、期限を1日でも過ぎると取消事由となる場合があります。
「忙しかったから」では済まされないため、期限の遅れを軽視せず、会社全体の課題として管理に取り組むことが重要です。
会社の重要な変更は事前に確認する
代表者の交代や組織再編など、会社にとって重要な変更をおこなう際は、動き出す前に事業承継税制への影響を確認しておくことが欠かせません。
判断してから取消事由に気付くケースもあるため、専門家へ事前に相談する習慣を持つようにしましょう。
「5年経てば終わり」と考えない
事業承継税制では、5年を過ぎれば一部の要件は緩和されますが、制度が完全に終了するわけではありません。
もし気を緩めてしまうと、6年目以降の継続届出を見落とすなど、思わぬトラブルにつながる可能性があります。
5年はゴールではありませんので、「5年経てば終わり」と考えるのではなく、制度との長い付き合いの途中にある節目ととらえておくことが大切です。
「事業承継税制のメリット・デメリット」については、別記事も参考にしてください。
事業承継税制で5年経過後に変わること・変わらないこと
5年間の経営承継期間を無事に終えると、制度上の一部の負担が軽減されます。
ただし、すべての義務がなくなるわけではありません。
事業承継税制で5年経過後に変わること・変わらないこととして覚えておいていただきたいのは、主に次の3つです。
- 5年経過後は都道府県への年次報告が不要になる
- 継続届出書は3年ごとの提出に変わる
- 5年経過後も株式保有などの条件確認は続く
5年経過後に何が変わり、何が続くのかを正確に把握しておくことで、安心して制度を使い続けられるでしょう。
5年経過後は都道府県への年次報告が不要になる
まず、事業承継税制の適用から5年経過後には、毎年おこなっていた都道府県への年次報告が不要となります。
承継後の事務負担のなかでも、この年次報告の対応は決して軽くはないため、5年経過はひとつの区切りとして実感できるポイントだと言えるでしょう。
継続届出書は3年ごとの提出に変わる
一方で、税務署への継続届出書は6年目以降も完全になくなるわけではなく、3年ごとの提出へと変わります。
頻度は下がりますが、引き続き期限管理が必要な点は変わりません。
5年経過後も株式保有などの条件確認は続く
5年経過後も、対象株式を保有し続けることなど、一部の条件は継続して求められます。
そのため、株式の譲渡や移動を検討する際は、5年を過ぎたあとも慎重な対応が必要です。
事業承継税制は最終的にどうなるのか
事業承継税制は、「結局、最終的にどうなるのか」と気になる方も多いのではないかと考えます。
後継者が次の世代へ承継する場合や後継者が死亡した場合など、一定の事由に該当したときに、猶予されていた税額が免除されます。
つまり、制度を正しく使い続けることができれば、将来的に猶予税額の免除が認められる可能性がある仕組みになっているのです。
5年間はその免除に至るまでの長い道のりの通過点となりますので、制度の最終的な姿を見据えながら長期的に向き合っていくことが大切です。
とは言え、申請の段階はもちろん、承継の進め方や承継後の事業計画など、不安を抱えることもあるのではないかと思います。
TORUTE株式会社では、経営者さまの想いに寄り添いながら、事業承継税制を含めた現実的な承継をご提案させていただきます。
初回は無料となりますので、ぜひ一度、お気軽にご相談ください。
\事業承継、何から始めるか迷ったら/
事業承継税制の「特例承継計画」とは?
「特例承継計画」とは、事業承継税制の特例措置を受けるにあたって、都道府県へ提出する計画書のことです。
後継者の情報や承継の見通しなどを記載するもので、この計画書の提出が特例措置を受けるための前提条件となります。
制度の活用を検討しているのであれば、内容と期限をしっかり把握しておくことが大切です。
提出期限と適用期限の違い
特例承継計画には、提出期限と適用期限という2つの異なる期限があります。
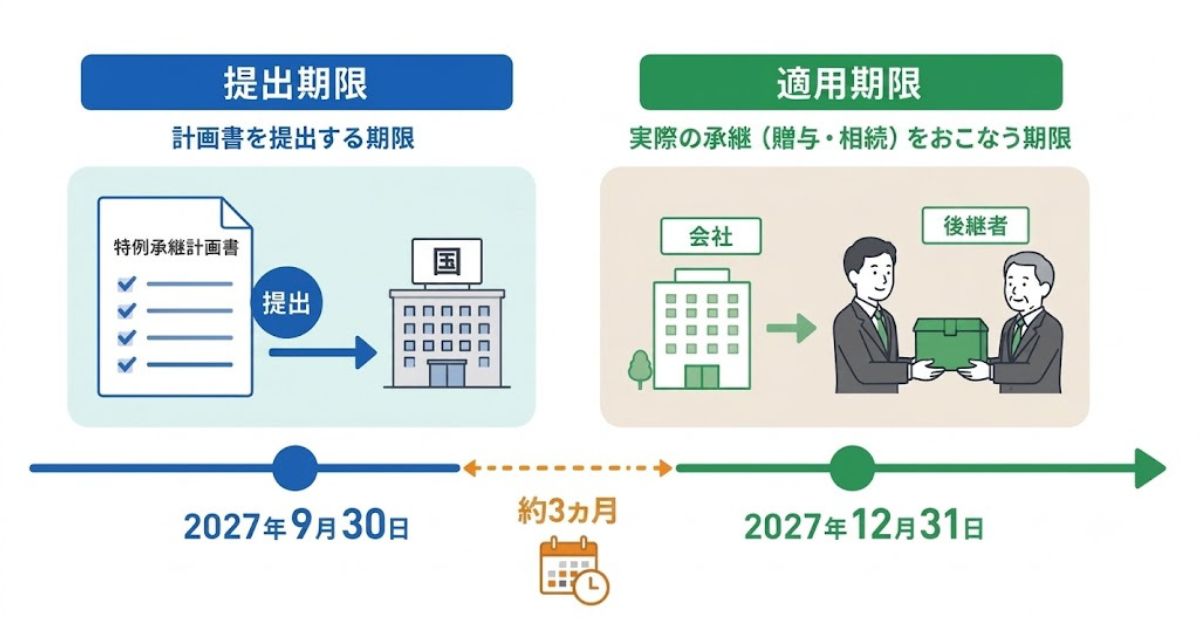
2026年8月時点で、計画書の提出期限は2027年9月30日、実際に贈与や相続による承継をおこなう適用期限は2027年12月31日です。
この2つを混同してしまうと、「計画書を出したからまだ大丈夫」と誤解したまま承継のタイミングを逃すことにもなりかねないため、区別して把握しておくようにしてください。
「事業承継税制の延長はいつまでなのか」については、別記事にもまとめています。
特例承継計画の提出先と進め方
特例承継計画は、税理士などの認定経営革新等支援機関から指導や助言を受けたうえで作成し、会社の主たる事務所がある都道府県へ提出します。
まずは、支援機関への相談から始めるのが一般的な進め方になるでしょう。
期限が近いときに急いで確認したいポイント
もし期限が近付いている場合、まず次のポイントを早急に確認する必要があります。
- 後継者が決まっているか
- 自社株の評価額を把握しているか
- 認定経営革新等支援機関への相談が済んでいるか
計画書の提出期限はあくまで締め切りにすぎず、その前に整えるべきことが数多くあります。
そのため、「まだ時間がある」と思っているうちに準備が追いつかなくなることも考えられるのです。
できるだけ早めに動き出すことが理想ですが、期限が近付いてしまい上記が未対応の場合は、すぐにでも専門家へ相談することをおすすめします。
事業承継の「5か年計画」はどう作る?
5年という言葉は、税制の要件とは別に、承継そのものの段取りを示す「5か年計画」として使われることもあります。熊本・八代のご相談でも、金融機関や支援機関に提出するために作ることが多い書面です。
様式が決まっているものではありませんが、入れておく項目はおおよそ共通しています。だれに、何を、いつまでに渡すのかを時間軸で並べた表になっていれば、計画として役に立ちます。
- 承継の形:親族内か、従業員か、第三者か
- 引き継ぐもの:株式・事業用資産・許認可・取引関係・ノウハウ
- 後継者の育成:どの業務をいつ任せ、いつ代表を交代するか
- 資金:株式や資産の買取資金、納税資金、借入と保証の整理
- 関係者への説明:家族・従業員・取引先・金融機関にいつ伝えるか
1年目から5年目までの配分の例
最初の1年を現状の把握に充て、2年目から3年目で後継者に実務と対外の付き合いを渡し、4年目に資金と保証を整え、5年目で代表を交代するという並べ方が一つの型です。業種や後継者の経験によって前後します。
| 時期 | 主にやること | この時期の山場 |
|---|---|---|
| 1年目 | 資産・契約・許認可・借入の棚卸し、後継者の意思確認 | 後継者が本当に継ぐ気があるか |
| 2年目 | 後継者へ実務の権限を渡す、取引先への同席 | 社長しか知らない仕事の洗い出し |
| 3年目 | 株式・事業用資産の移転方法を決める、税務の設計 | 贈与と売買のどちらで動かすか |
| 4年目 | 経営者保証の解除協議、金融機関への説明 | 金融機関の同意が得られるか |
| 5年目 | 代表の交代、登記・名義変更、関係者への正式な説明 | 決裁の範囲を本当に渡せるか |
特例承継計画との違い
紛らわしいのですが、事業承継税制の適用を受けるために都道府県へ出す「特例承継計画」とは別のものです。特例承継計画は制度の要件として提出先と記載事項が決まっている書面で、自社で作る5か年計画はそれより広く経営全体を扱います。
もっとも、5か年計画を先に作っておくと、特例承継計画に書く内容もほぼそのまま埋まります。順番としては、自社の計画を作ってから制度の書面に落とすのが効率的です。
計画は作って終わりにしない
計画は、年に一度は見直す前提で作るものです。業績、後継者の状況、金融機関との関係はいずれも動きます。決めた日付に意味があるのではなく、ずれたときに気づける形になっていることに意味があります。
作った計画を家族や後継者と共有していないケースも多く見かけます。社長の机の中にあるだけでは計画として機能しません。
別記事では「事業承継とは?意味・3つの種類と進め方」、「事業承継税制の要件とは?」についても解説していますので、あわせてご覧ください。
事業承継は実際に何年かかる?引き継ぐ相手による違い
どのくらいの年数を見ておけばよいのかは、だれに引き継ぐかで大きく変わります。あくまで目安ですが、実務での感覚をお伝えします。
親族内で引き継ぐ場合
後継者が既に社内で働いているなら3年から5年、まだ外で働いているなら5年から10年を見ておくことが多いです。長くなるのは育成と、株式・資産の移転にかかる税務の設計に時間が必要だからです。
贈与を複数年に分けて進める場合は、その年数がそのまま計画の長さになります。早く始めた人ほど選べる手が多いのは、この部分が理由です。
従業員へ引き継ぐ場合
仕事はすでに分かっているため育成は短くて済みますが、株式の買取資金と経営者保証の差し替えに時間がかかります。3年から5年を見るのが現実的です。
金融機関との協議が山場になるため、保証の話を最後に回さないことがそのまま期間の短縮につながります。
第三者へ引き継ぐ(M&A)場合
相手探しから成約までは、早ければ半年から1年、相手が見つかりにくい業種や地域では2年以上かかることもあります。成約後も引き継ぎの期間が数か月から1年ほど続くのが通常です。
ただし、資料が整っていない状態で始めると、調査の段階で止まって時間だけが過ぎます。期間を短くしたいなら、交渉より前の準備に手をかけるのが結果的に一番速い道です。
別記事では「事業承継の後継者不在の現状は?」についても解説していますので、あわせてご覧ください。
5年のあいだに起きやすい想定外と、そのときの打ち手
5年という期間は、思っていたより長いものです。計画どおりに進まないことを前提に、起きやすい事態への備えを決めておきます。
後継者が途中で辞退したとき
実際に経営の重さを知ってから気持ちが変わることは珍しくありません。すでに株式を贈与していた場合、戻してもらう手続きと税務の扱いが問題になります。
辞退の可能性を織り込むなら、株式の移転を一度に行わず段階を踏むこと、そして第三者承継という別の道も並行して検討しておくことが備えになります。
先代が急に亡くなったとき
計画の途中で相続が起きると、株式が法定相続分に従って分散し、後継者が過半数を握れなくなることがあります。遺言がないまま進めている計画は、この一点で崩れます。
計画の初年度のうちに遺言を整えておくのが原則です。あわせて、株主間の取り決めや定款の見直しで、分散しても経営が止まらない形にしておくと安全です。
業績が落ちたとき・税制の要件を満たせなくなったとき
業績の悪化は、買取資金の調達や保証の解除協議に直接響きます。税制を使っている場合は、要件を満たせなくなると猶予が打ち切られ、納税が必要になることがあります。
打ち切りの事由に当たりそうだと分かった時点で、専門家に相談するのが肝心です。手続きの前に動けば選べる手があり、事後では選べないという場面が多い分野です。
別記事では「事業承継に遺言書は必要?」についても解説していますので、あわせてご覧ください。
事業承継の5年間をスムーズに進める方法
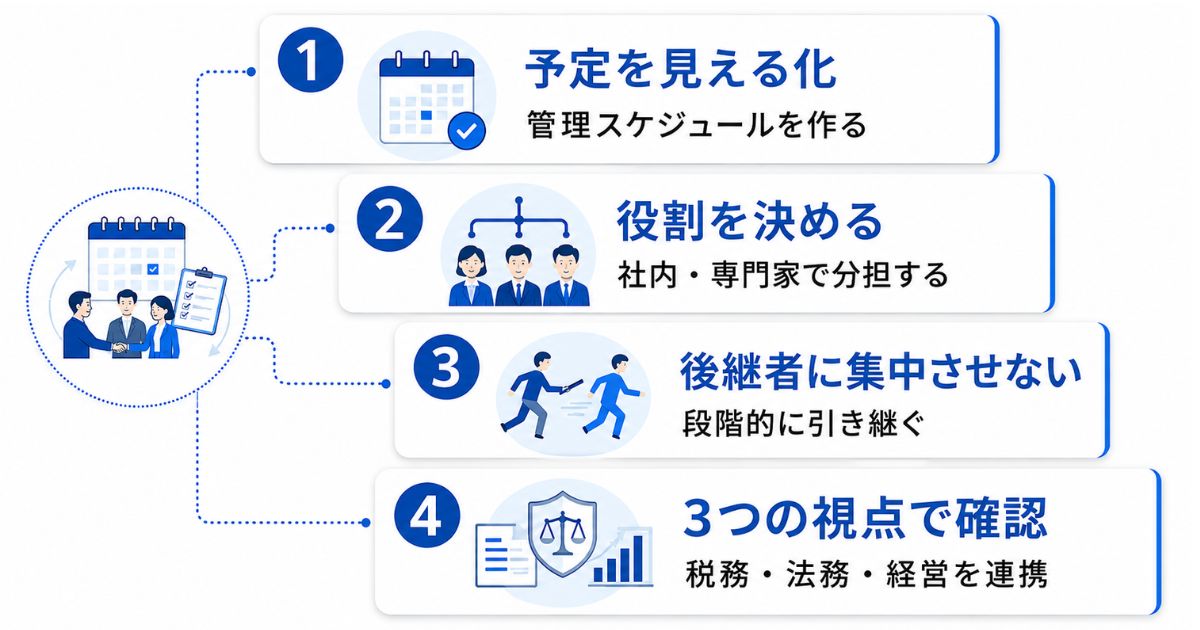
事業承継では、「誰が・何を・いつまでに」を事前に整理しておくことが重要です。
事業承継の5年間をスムーズに進める方法は、次の4つをご紹介します。
- 管理スケジュールを見える化する
- 社内と専門家の役割分担を決める
- 後継者に負担を集中させない進め方を考える
- 税務・法務・経営を同時に見る体制を整える
制度の適用を受けたあとに慌てて体制を整えるのでは間に合わないこともあるため、承継前から少しずつ準備を進めておくのがよいでしょう。
管理スケジュールを見える化する
年次報告や継続届出の時期を一覧にまとめ、社内の共有カレンダーや管理表に落とし込んでおくと、特定の担当者だけに依存しない体制がつくりやすくなります。
管理スケジュールを見える化しておくことが、提出漏れを防ぐ基本だと言えるでしょう。
社内と専門家の役割分担を決める
毎年の対応に備えて、書類の準備は社内で、内容の確認と提出は専門家でといったように、あらかじめ役割分担を明確にしておくとスムーズになります。
役割が曖昧なままだと、繁忙期には対応が後回しになりやすいため、社内と専門家の間で早めに決めておくのがよいでしょう。
後継者に負担を集中させない進め方を考える
承継後、まだ経営に慣れていない後継者に報告や届出の対応まで一任すると、負担が重なりすぎてしまいます。
後継者が経営に専念できる環境を整えるためにも、先代経営者や信頼できる社内スタッフが補佐するなど、負担を集中させない進め方を考え、あらかじめ仕組みをつくっておくのがおすすめです。
税務・法務・経営を同時に見る体制を整える
事業承継税制は税務だけの問題ではなく、株式の取り扱いや代表者交代など法的な判断が求められる場面も多くあります。
税務・法務・経営を同時に見られるよう、税理士・弁護士など複数の専門家が連携できる体制を整えておくことで、想定外の事態にも落ち着いて対応しやすくなるでしょう。
事業承継では、思ったよりも多くの手順があります。
「事業承継でやるべきこと」を別記事にまとめていますので、こちらもぜひ一度ご覧ください。
事業承継税制で専門家に相談すべきタイミングは?
ここまで解説したとおり、事業承継税制は適用を受けるまでの手続きだけでなく、5年間の管理や5年経過後の対応まで、長期にわたって専門的な判断が求められる制度です。
「何かあってから相談する」では手遅れになることもあるため、適切なタイミングで専門家を頼ることが大切になります。
ここでは、相談先別に相談すべきケースやタイミングをご紹介します。
- 税理士に相談したいケース
- 弁護士に相談したいケース
- 事業承継支援の専門家に相談したいケース
自社では今どのような段階か、どのようなサポートが必要そうかをイメージしながら読み進めてみてください。
税理士に相談したいケース
税理士への相談が特に必要になるのは、次のようなケースです。
- 制度の適用可否や自社株の評価額を確認したいとき
- 納税猶予額の試算や申告手続きを進めるとき
- 年次報告・継続届出の準備や内容確認をおこなうとき
税務に関わる場面では税理士のサポートが欠かせないため、制度を検討し始めた早い段階から相談しておくとよいでしょう。
「事業承継での税理士法人の役割」については、別記事にもまとめています。
弁護士に相談したいケース
弁護士への相談は、次のようなケースで必要になります。
- 株式の譲渡や担保提供を検討しているとき
- 代表者交代にともなう契約関係の整理が必要なとき
- 取消事由に該当しないか確認したいとき
- 親族間のトラブルへの対応や株主間の合意形成が必要なとき
税理士だけでは判断しきれない法的な場面こそ、弁護士への相談を検討するのがよいでしょう。
事業承継税制の活用中に想定外のトラブルが起きた際も、早めに相談することで対応の選択肢が広がります。
別記事に「事業承継での弁護士の役割」をまとめていますので、こちらも参考にしてください。
事業承継支援の専門家に相談したいケース
事業承継支援の専門家への相談が必要になるのは、次のようなケースです。
- 事業承継全体の進め方や優先順位を整理したいとき
- 後継者育成や社内体制作りについて相談したいとき
- 親族内承継とM&Aのどちらが自社に合うか検討したいとき
中小機構の「事業承継・引継ぎ支援センター」では無料での相談も受け付けており、状況に応じた専門家の紹介も受けられます。
「何から始めればよいかわからない」という段階での相談にも対応してくれるのでおすすめです。
5年間の途中で不安が出たときの相談先
5年間の途中で、何かしらの不安が出てきたときには、次の相談先がおすすめです。
| 具体例 | 相談先 | |
|---|---|---|
| 税務面の不安 | 届出の期限が迫っている報告内容に自信がない など | 税理士(顧問税理士) |
| 法務面の不安 | 代表者交代が必要になった株式の取り扱いで迷っている など | 弁護士 |
| 経営面の不安 | 後継者が経営に行き詰まっている事業の方向性を見直したい など | 事業承継・引継ぎ支援センターや事業承継専門のコンサルタント |
いずれの場合も、おひとりで抱え込まず、早めに相談することが大切です。
相談のタイミングが早いほど、対応の選択肢も広がるでしょう。
事業承継のご相談は「TORUTE株式会社」へ
事業承継税制の5年間は、毎年の報告・届出の管理から、株式の取り扱いや代表者交代といった法的判断まで、幅広い対応が求められます。
「何かあってから動く」では手遅れになることもあるため、ぜひお早めにTORUTE株式会社へご相談ください。
TORUTE株式会社では、事業承継を専門とする弁護士が中心となってサポートさせていただいています。
取消事由に該当しないかを法的な視点から事前に確認できるのはもちろん、株式の譲渡や代表者交代などリスクをともなう場面でも、問題が表面化する前に手を打つということが可能です。
また、親族間のトラブルや株主間の合意形成においても、法的な根拠を持って対応できますので、経営者さまにとって大きな安心材料となるのではないでしょうか。
税理士など他の専門家とも連携しながら、税務・法務の両面から一体的なサポートを提供できる点も、大きなメリットになるはずです。
初回は無料でご相談ができますので、「まだ制度を使うか決めていない」という段階からでも、ぜひお気軽にお問い合わせください。
事業承継をスムーズに進めるための、「事業承継に役立つ無料マニュアル【完全版】」もプレゼントさせていただいています。
\事業承継、何から始めるか迷ったら/
まとめ
事業承継税制の5年間は、毎年の報告・届出の管理から株式の取り扱い、代表者交代への対応まで、気を抜けない期間が続きます。
しかし、正しく理解して備えておけば、決して乗り越えられないものではありません。
大切なのは、「何かが起きてから動く」のではなく、「起きる前に整えておく」という姿勢だと考えます。
スケジュールを見える化し、専門家と役割分担を決め、後継者が経営に専念できる環境を整えておくことで、5年間の管理は格段にスムーズになるでしょう。
長年守り続けてきた会社を次の世代へ安心して引き継ぐために、専門家の力も借りながら、まずは一歩踏み出してみてください。

まずはお気軽にご連絡ください
受付時間/AM8:30~PM5:30(土日・祝休)
 コラム一覧に戻る
事務所概要
熊本
熊本市東区桜木3-1-30 ヴィラSAWADA NO.6 102号室
福岡
福岡県福岡市中央区天神2丁目2番12号T&Jビルディング7F
コラム一覧
- 2026年10月9日「お相手は、もう何社かご紹介しています」——大手仲介会社の担当者が来た日に、社長が確かめるべきだったこと
- 2026年10月6日事業承継とは?意味・3つの種類と進め方、読み方や「事業継承」との違いも熊本の弁護士が解説!
- 2026年10月5日「後継者を見つけてきました」と社長が言った日|身近な相手ほど、先に整えておきたいこと
- 2026年10月5日事業承継士とは?資格の取得条件・費用・難易度と、依頼するときの選び方を熊本の弁護士が解説!
- 2026年9月23日事業承継の仲介手数料はいくら?相場一覧とレーマン方式の計算・会計処理まで解説!
- 2026年9月23日事業承継で連帯保証人はどうなる?経営者保証の解除要件や手続き・後継者への影響も解説!
- 2026年9月18日あんなに前向きだった社長が、なぜ一転して「断る」と言ったのか|事業承継が沈黙で壊れるとき
- 2026年9月16日事業承継に遺言書は必要?自社株・遺留分の注意点や作成ステップを解説!
- 2026年9月16日事業承継で無償譲渡はできる?税金と契約書に入れる条項・後から覆されるリスクを弁護士が解説
- 2026年9月9日【2026年】事業承継の平均年齢は?準備を始める年齢の目安と認知症になる前の備えを弁護士が解説
- 2026年9月9日事業承継で妻が会社を継ぐことはできる?自社株の扱いと相続・離婚のときの注意点を弁護士が解説
- 2026年9月2日事業承継は他人にもできる?株式の引き継ぎ手続きと会社を継ぐ側の注意点を弁護士が解説
- 2026年9月2日【2026年版】事業承継・M&A補助金の金額はいくら?枠別の上限額・成功報酬がどこまで戻るかを弁護士が解説
- 2026年8月26日事業承継の消費税は個人事業主でもかかる?相続時の納税義務やインボイス登録・届出の期限を解説!
- 2026年8月26日事業承継の5年間とは?事業承継税制の手続きと5か年計画の作り方・何年かかるかを弁護士が解説
- 2026年8月19日事業承継への自治体の取り組みは?後継者マッチングの流れと民間仲介との違いを弁護士が解説
- 2026年8月19日事業承継補助金は個人事業主も使える?要件や対象経費・必要書類と申請手順を解説!
- 2026年8月12日零細企業の事業承継はできる?進め方と後継者がいない場合の対処法・従業員への承継を弁護士が解説
- 2026年8月12日事業承継者を募集する方法5選!第三者承継の流れと注意点を解説!
- 2026年8月5日事業承継が難しい10の理由とは?失敗事例や具体的な解決策も一挙ご紹介
- 2026年8月5日事業承継税制で相続税は免除される?特例措置の期限と猶予が打ち切られたときの負担を弁護士が解説
- 2026年7月22日事業承継の最適なタイミングは?年齢別の目安と専門家に相談する時期・動くべきサインも解説!
- 2026年7月22日事業承継で個人から法人にすべき?違いと判断基準・代替わりの手続きと期限を熊本の弁護士が解説
- 2026年7月15日事業承継税制の延長はいつまで?特例承継計画の期限・スケジュールと使う前の注意点を弁護士が解説!
- 2026年7月15日事業承継ガイドラインとは?3つの柱・5つの手順と法的拘束力・関連ガイドラインとの関係を弁護士が解説!
- 2026年7月8日事業承継のマッチング支援とは?費用・進め方とリスク対策・相談先の選び方を弁護士が解説!
- 2026年7月8日【弁護士監修】事業承継の失敗事例13選!うまくいかない兆候・原因と紛争を防ぐ回避策を解説!
- 2026年7月1日熊本県の事業承継はどこに相談?補助金・支援制度と後継者探し・法律面の注意点を弁護士が解説!
- 2026年7月1日事業承継とM&Aの違いとは?選び方やメリット・デメリットをわかりやすく解説!
- 2026年6月24日【2026年最新版】事業承継に使える補助金は?対象経費・申請手順・親子間承継・リスキリング助成金との違いも解説!
- 2026年6月24日事業承継でやるべきことは?準備リスト・手順・必要書類を承継タイプ別に弁護士が解説
- 2026年6月17日【2026年】後継者不足の業界15選|後継者がいない仕事・今後危ない業種と対策を弁護士が解説
- 2026年6月17日事業譲渡で従業員はどうなる?同意書・有給休暇・勤続年数と法律上のルールを弁護士が解説!
- 2026年6月10日事業承継で親子が対立する理由は?起こりやすいトラブル・失敗例と、株式や役職をめぐる法律上の注意点も弁護士が解説!
- 2026年6月10日有限会社の事業承継でかかる税金は?節税方法・無償譲渡の注意点と会社法上の手続きを弁護士が解説!
- 2026年6月3日【2026年最新】事業承継補助金の採択率は?上げるための準備と「怪しい」業者への注意点も解説!
- 2026年6月3日事業承継での税理士の費用相場は?高くなるケース・丸投げの金額と資金計画・弁護士との使い分けも解説!
- 2026年5月27日建設業での事業承継の注意点は?許可の引き継ぎと認可手続き・必要書類、契約や社会保険の確認点・失敗例も弁護士が解説!
- 2026年5月27日事業承継の税金対策は?相続税や贈与税の抑え方と注意点・事業承継税制のポイントも解説!
- 2026年5月20日黒字廃業とは?事業承継できない理由・デメリット・解散清算の手続きと回避策を弁護士が解説!
- 2026年5月20日事業承継税制のメリット・デメリットは?5年間の要件や猶予が打ち切られる場面・評判も弁護士が解説!
- 2026年5月13日農業の事業承継の手続きの流れは?必要書類・費用と税金、親子間の名義・相続トラブルへの備えも弁護士が解説!
- 2026年5月13日事業承継の相続対策とは?具体的な方法や気をつけたい落とし穴・活用できる税制も解説!
- 2026年5月6日事業承継での税理士法人の役割は?費用の相場や相談先の選び方・弁護士との違いも解説!
- 2026年5月6日M&Aの売り手側の手数料相場は?成功報酬の計算方法・契約書の確認点と安く抑えるコツを弁護士が解説!
- 2026年4月22日M&Aでの弁護士費用の相場は?報酬の計算方法・引き継ぎ顧問契約の月額と費用を抑えるポイントも解説!
- 2026年4月22日M&Aが難しいと言われる理由は?失敗率や事例・売り手がつまずきやすい法務ポイントも弁護士が解説!
- 2026年4月15日100万円以下でM&Aされるケースは?安くなる理由・業種と株式譲渡・事業譲渡の注意点を弁護士が解説!
- 2026年4月15日M&Aの価格の決め方は?算定方法・価格決定の流れと、最終価格が変わる契約条項・提示額の判断基準も弁護士が解説!
- 2026年4月12日M&Aの「0円譲渡」とは?条件やメリット・デメリットと考えられるリスクも徹底解説!
- 2026年4月12日ビジネスにおけるM&Aとは?売り手・買い手の目的や手法の違い・契約前の注意点を弁護士が解説!
- 2026年4月12日M&Aとは?意味を簡単にわかりやすく解説!目的・手順・費用と基本用語を弁護士が整理
- 2026年4月12日事業承継の融資の受け先はどこ?銀行・公庫などの支援金や個人と企業ごとの違いも解説!
- 2026年4月12日事業承継の中小企業の課題は?進まない理由や具体例・経営者が取るべき解決策も紹介!
- 2026年4月12日事業承継計画とは?必要性や計画書の具体的な作り方・いつから始めるべきかも解説!
- 2026年4月9日事業承継での弁護士の役割は?依頼するメリットや費用・他の専門家との違いも解説!
- 2026年4月9日事業承継対策の方法は?重要性や優先順位・つまずきやすい3つのポイントも解説!
- 2026年4月9日親の会社を継ぐメリット・デメリットは?勉強すべきこと・継ぐ前の法律トラブルと判断基準を弁護士が解説!
- 2026年4月9日後継者不足の原因とは?7つの具体例と問題点、法律面の障害・解決方法の選び方を弁護士が解説!
- 2026年4月9日後継者不足の解決策・12選!業種別の問題点と成功のポイント、マッチングの契約・権利関係の注意点も弁護士が解説
- 2026年4月9日後継者不足の農業家ができる対策は?農地の引き継ぎ手続き・税制・事例まで弁護士が徹底解説!
- 2026年4月9日事業承継のリスクとは?具体例と放置するデメリット・個人保証や遺留分など法律面の備えと回避のポイントを弁護士が解説!
- 2026年4月9日事業承継の悩み13選!後継者が抱えやすい不安と解決策を、遺留分や先代の口出しなど法律面から弁護士が解説
- 2026年4月9日事業承継の注意点は?よくある質問と承継前に点検したい法律上の項目を弁護士が解説!
- 2026年4月9日長崎県の事業承継を弁護士が解説!支援制度・相談先の使い分けとM&Aで確認したい法律上の注意点
- 2026年4月8日佐賀県の事業承継ガイド!支援メニュー・奨励金・相談窓口と費用、M&Aや税制の注意点も弁護士が解説
- 2026年4月8日大分県の事業承継ガイド!進め方・支援メニュー・相談先と、M&Aで確認したい法務のポイントも弁護士が解説
- 2026年4月7日事業承継特別保証制度とは?メリット・デメリットや要件・申請方法、経営者保証の扱いも弁護士が解説!
- 2026年4月7日事業承継の専門家は誰に頼む?弁護士・税理士の役割分担と選び方・費用・補助金を解説!
- 2026年4月7日事業承継の株式譲渡の方法は?メリットや手続き方法・税金の特例制度についても解説!
- 2026年4月7日事業承継の株価対策とは?自社株評価3方式・引き下げ策と退職金・遺留分の注意点を弁護士が解説!
- 2026年4月7日承継会社とは?分割会社との違い・手続きの流れ・債権者や従業員の保護もわかりやすく解説!
- 2026年4月7日事業承継補助金の対象経費は?枠ごとのルールと見積書の書き方・認められない例を弁護士が解説【2026年】
- 2026年4月7日事業承継の手順は?引き継ぐ3つの要素や必要書類・受けられるサポートもまとめて紹介!
- 2026年4月7日事業承継の税制優遇とは?特例措置の期限(2027年)・使えないケース・納税猶予の打ち切りまで弁護士が解説!
- 2026年4月7日事業承継と会社売却の違いは?売却後の社長の立場・手取り・契約の注意点を弁護士が解説!
- 2026年4月7日事業承継後のトラブルで起こりやすい事例は?原因と対応策・競業避止や債務承継など法的トラブルの防ぎ方も弁護士が解説!
- 2026年4月7日事業承継の費用の相場は?税金・専門家報酬の目安と負担者・補助金まで弁護士が解説!
- 2026年4月7日事業承継の相談先10選を紹介!相談費用は無料なのか・選び方のポイントも解説!
- 2026年4月7日事業承継の企業価値とは?算出方法・価格の目安と、不動産や法律リスクの影響を弁護士が解説!
- 2026年4月6日事業承継の後継者不足の原因は?担い手がいない理由と解決策・親族外承継やM&Aの選択肢も弁護士が解説!
- 2026年4月6日中小企業の事業承継問題とは?課題・問題点と具体例・法律面の注意点を弁護士がわかりやすく解説!
- 2026年4月6日【2026年】事業承継の後継者不在の現状は?不在率の推移・承継方法の割合と解決策を弁護士が解説!
- 2026年4月6日事業承継の補助金や助成金は?補助金と助成金の違い・いくらもらえるか・対象経費と受給後の税務注意点も弁護士が解説!
- 2026年4月6日事業承継の手続きで法人の場合の流れは?必要書類や税金などの費用・補助金もまとめて解説!
- 2026年4月6日事業承継ファンドとは?活用が有効なケースやメリット・デメリットも紹介!
- 2026年4月6日事業承継とは?基本的な考え方や支援制度・手順までをわかりやすく徹底解説!
- 2026年4月6日事業承継税制の要件とは?特例措置と一般措置の違いやメリット・デメリットも解説
- 2026年1月21日事業承継の九州地方ガイド!福岡・熊本など7県の特徴と支援制度・M&Aの動き、県をまたぐ承継の注意点も弁護士が解説
- 2025年12月17日事業承継補助金は親子間でも対象?要件・申請方法と難易度を熊本の弁護士が解説!
- 2025年12月10日事業承継と相続の違いは?自社株の分散リスクや税制・手続きの比較を弁護士が解説!
- 2025年3月7日企業価値を高める5つの方法|メリットや評価方法なども解説
- 2024年11月1日事業承継と廃業はどちらを選ぶべき?それぞれのメリット・デメリットなど
- 2024年10月25日経営承継円滑化法とは?事業承継で活用できる支援制度をわかりやすく解説
- 2024年6月14日農業の事業承継とは?農地の許可・相続の注意点と親族内・第三者承継の進め方を弁護士が解説
- 2024年5月2日相続対策としての事業承継|事業承継税制などの相続税対策も解説
タグ