
事業承継で連帯保証人はどうなる?経営者保証の解除要件と相続時の扱いを弁護士が解説
CATEGORY

法律事務所Si-Law代表 / 熊本県八代市出身 / 熊本を中心に企業法務支援
長年守ってきた会社を後継者へ引き継ぐとき、多くの経営者が気にかかるのが事業承継における連帯保証人の扱いではないでしょうか。
代表を交代しても先代の連帯保証がそのまま残るのか、後継者が新しく経営者保証を背負うことになるのか、正確に把握できている方は多くないと考えます。
金融機関から「代表者変更に合わせて保証も確認しましょう」と言われ、不安を感じる方もいらっしゃるでしょう。
そこで本記事では、事業承継で連帯保証人はどうなるのという疑問にお答えしながら、経営者保証の解除要件や実際の手続きの流れ、後継者への影響までわかりやすく解説していきます。
後継者へ安心して会社を引き継ぐための参考にしていただけますと幸いです。
事業承継で連帯保証人はどうなる?
結論からお話しすると、事業承継をしたからといって、連帯保証の問題が手続きなしに自然と片付くわけではありません。
代表交代の手続きとは別に、先代・後継者それぞれの保証の扱いを個別に確認していく必要があります。
「代表から引退してしまえば保証はなくなる」「後継者が引き継げば当然保証人にもなる」と考えて話を進めてしまった結果、想定外の形で保証だけが残ってしまうこともあるでしょう。
ここからは、先代経営者の保証はどうなるのか、後継者にはどこまで求められるのか、そして双方が同時に保証人となるケースはあるのかを順番に確認していきます。
実は代表交代の話を進めるなかで、後継者から「自分も保証人にならないと会社を継げないのか」と聞かれ、答えに詰まってしまう場面も珍しくはありません。
先に流れをつかんでおくだけでも、いざというときに慌てずに済むはずですので、しっかりと確認していきましょう。
事業承継におけるリスクを事前に把握したい場合は、「事業承継リスク診断」も活用してください。
代表交代だけで先代経営者の保証は外れる?
代表交代で、代表者変更の登記をおこなっても、先代経営者の連帯保証が外れることはありません。
なぜなら連帯保証は、会社との契約とは別に、金融機関と経営者個人とのあいだで結ばれた「もうひとつの契約」だからです。
そのため保証を外すには、代表交代の手続きとは別に、金融機関へ保証解除を申し出る必要があります。
その際に判断の基準となるのが「経営者保証ガイドライン」です。
このガイドラインは、日本商工会議所と全国銀行協会が「社長個人の信用に頼りすぎない融資を広げよう」という考えのもとにまとめたものです。
決められた条件をクリアできれば、今ある保証を見直してもらえる可能性があります。
例えば登記だけを先に済ませて安心していたところ、半年ほど経って金融機関から保証の確認連絡が入り、慌てて相談に動き出す、ということも実際に考えられるのです。
引退後に保証だけが残る事態を避けるためにも、代表交代の話が具体化する前から、このガイドラインを踏まえて金融機関へ相談を始めておくとよいでしょう。
後継者に連帯保証を求められる?
ここまでにも述べましたが、事業承継にあたって後継者に連帯保証を求められるかどうかは、承継すれば自動的に決まるものではありません。
金融機関にも、「後継者に保証を求めることで、承継そのものが難しくなってしまわないように」という配慮が求められています。
実際に保証が必要になるかどうかは、後ほど解説する3要件をどこまで満たしているかなど、会社の財務状況によって左右されます。
後継者に大きな負担をかけないためにも、承継前の段階で会社の状態を整理し、金融機関と丁寧にすり合わせておくことが大切です。
財務体質が整っている会社ほど、後継者への保証を求められにくい傾向があります。
逆に考えると、承継の1年〜2年前から準備に取りかかれるかどうかで、後継者の負担は大きく変わってくると言えるでしょう。
先代と後継者が同時に保証人になることはある?
退いたはずの先代経営者と、新しく代表になった後継者の両方が、同じ借入に対して連帯保証人として名前を連ねてしまうことがあります。
こうした状態は「二重徴求」と呼ばれていて、現在は原則として認められていません。
事業承継時に焦点を当てた特則では、会社が前経営者に多額のお金を貸したまま残っているなど、よほどの事情がない限り、金融機関は二重に保証を求めないことになっています。
ただし、あくまでも「原則禁止」であって「完全な禁止」とは言えないため、自社のケースがどちらに該当するのかを事前に確認しておくのがおすすめです。
例えば、先代経営者が急に亡くなり、相続によって後継者が代表を引き継ぐような場合は、手続きの都合上、一時的に二重徴求の状態になってしまうこともあります。
そうした場合でも、落ち着いてから金融機関へ整理を申し出れば、どちらかの保証をなくせる可能性は十分に考えられるでしょう。
経営者保証とは
会社が銀行から工事資金や設備投資の融資を受けるとき、「社長個人にも保証人になっていただきます」と言われたことがある方もいらっしゃるのではないでしょうか。
この「社長個人が会社の借入を肩代わりする仕組み」こそが、経営者保証と呼ばれるものです。
長年、中小企業への融資では、代表者がこの経営者保証を負うことが慣例となってきました。
会社だけの実力では見極めが難しい中小企業だからこそ、社長個人の資産や信用も加味してもらうことで、銀行も融資に踏み切りやすくなる、という事情があったためです。
一方で、経営者個人の資産が会社の債務と直結してしまうことから、思い切った事業展開や早期の事業再生を妨げる要因にもなります。
こうした課題を受けて、2014年には「経営者保証に関するガイドライン」の適用が始まり、保証のあり方そのものを見直す動きが進められるようになりました。
事業承継のなかでは、この経営者保証を先代・後継者のどちらがどこまで引き継ぐのかが、大きなポイントです。
「経営者保証があって当たり前」という考え方は、この10年ほどで少しずつ薄れてきていると言われています。
とはいえ地方の中小企業では、今も慣行として保証を求められる場面が多く、こうした制度を知っているかどうかが、交渉の結果を左右することもあるでしょう。
経営者保証と連帯保証人の関係は?
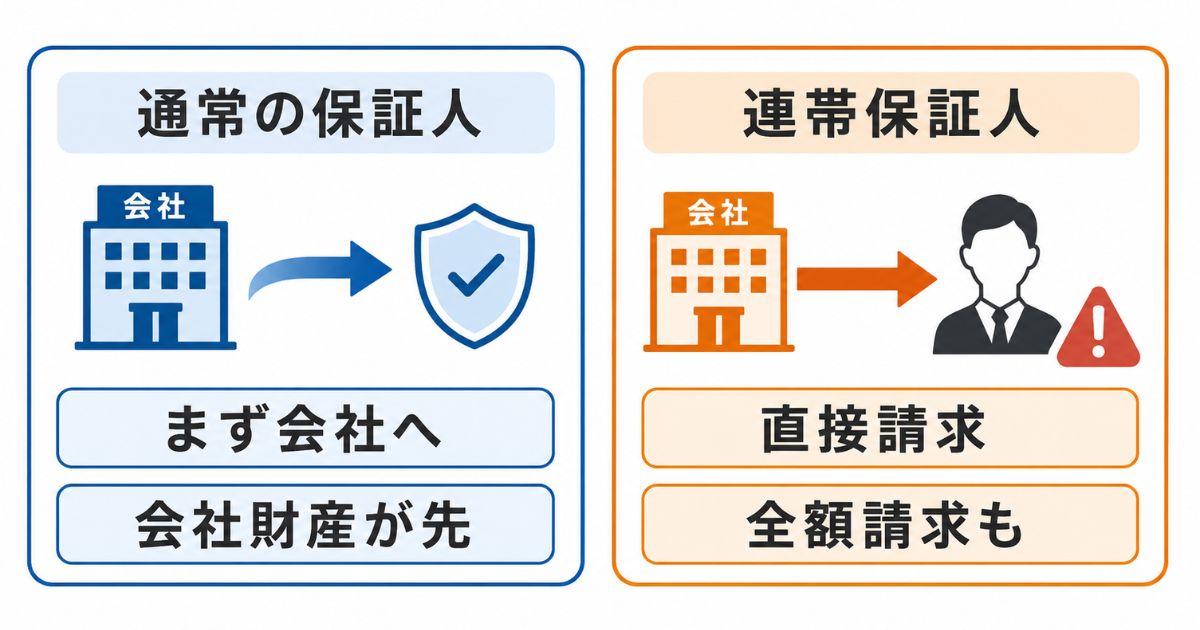
経営者保証と連帯保証人の関係を理解するには、まず経営者が負う立場が、一般的な「保証人」よりも重い「連帯保証人」である、という点を押さえておく必要があります。
通常の保証人であれば、「先に会社へ請求してほしい」「先に会社の財産から回収してほしい」と言い返せる立場にあります。
ですが、連帯保証人には、このような主張が認められていません。
会社の返済が止まった瞬間、いきなり自分自身が全額の請求先になってしまう、という点が大きな違いとなります。
事業承継にあたって連帯保証の扱いが慎重に検討されるべき理由は、この責任の重さにあると言えるでしょう。
例えるなら、保証人は「まず本人に聞いてから」とワンクッション置ける立場、連帯保証人はそのクッションがなく、いきなり矢面に立たされる立場、といったイメージです。
この違いをよく知らないまま契約書に印を押してしまうことも、実際にはありえるため、注意しておきたいところです。
経営者保証のデメリットは?
経営者保証には、大きな決断を先送りさせてしまったり、いざというときに自分自身の暮らしまで追い詰められてしまったりする、というデメリットがあります。
もしも会社の経営が厳しくなった場合、自宅や預貯金といった個人資産まで返済にあてなければならなくなる可能性が考えられるためです。
また、後継者候補が「保証を背負ってまで継ぎたくない」と感じ、承継そのものをためらう原因になることも少なくありません。
もっとも、ガイドラインに沿って整理を進めた場合には、一定の自由財産や当面の生活費相当額を経営者の手元に残せるよう、金融機関側で配慮を検討する仕組みも用意されています。
ですから、デメリットだけを気にするのではなく、こうした助けになる仕組みがあることも知ったうえで、事業承継を考え始めるときから保証を見直しておくことが大切です。
「保証を背負ってまでは継ぎたくない」と感じていた後継者が、金融機関との話し合いを経て、少しずつ前向きな気持ちを取り戻していく、という流れも実際には考えられます。
なお、事業承継では経営者保証のほかにも、資金・後継者・税負担などさまざまなハードルが存在します。
別記事では、「事業承継が難しい10の理由や失敗事例」をまとめていますので、こちらも参考にしてください。
経営者保証の解除で確認される3つの要件
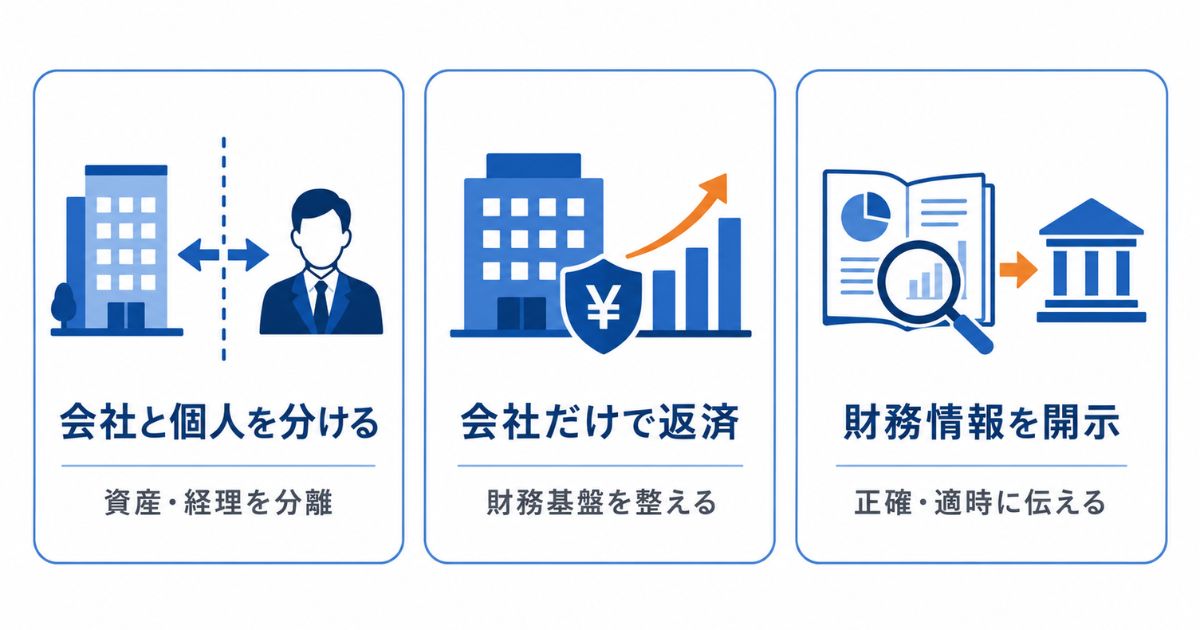
ここまででご紹介したデメリットを踏まえると、できるだけ早い段階で経営者保証を見直しておきたいと考える方も多いのではないでしょうか。
経営者保証の解除では、中小企業庁が示す次の3つの要件を満たしているかが確認されます。
- 会社と経営者の資産・経理を分ける
- 会社だけで返済できる財務基盤を整える
- 財務情報を適切に開示する
ただし、これらを必ずしもすべてを満たさなければならないわけではなく、一部を満たしていれば見直しの可能性があると言えます。
例えば、「会社と個人のお金は分けられていても、会社の稼ぐ力がまだ借入に追いついていない」というように、3つのうちどこか一部だけが弱い、というケースもよく見られるからです。
まずは自社が3つのうちどこに近いのか、大まかにでも把握するところから始めてみるとよいでしょう。
それぞれについて、詳しく解説していきます。
会社と経営者の資産・経理を分ける
1つ目は、「会社」と「経営者個人」の境目をはっきりさせ、資産や経理を分けておくことです。
会社の口座と個人の口座を分ける、経営者所有の不動産を会社が使う場合は適正な賃料を支払う、といった対応が求められます。
中小企業庁も、会社と経営者個人のお金のやりとりがきちんと区別されている状態を、保証解除の前提として重視しています。
そのため、日頃の経理処理から意識しておくと、いざというときにスムーズになるでしょう。
例えば、経営者個人の生命保険料や自宅の修繕費を会社の経費として計上してしまうといったケースは、悪気なくおこなわれがちなケースです。
ですが、こうした積み重ねが「法人と個人の分離」の評価を下げてしまう可能性がある点には、注意が必要になります。
会社だけで返済できる財務基盤を整える
2つ目は、社長個人の信用に頼らなくても、会社自身の稼ぐ力だけで借入を返済していける財務基盤を整えることです。
売上や利益の安定はもちろん、過剰な借入を抱えていないかも見直しのポイントになります。
財務体質が弱いままでは、経営者個人の信用力に頼らなければならないため、保証を外す判断は難しくなってしまうでしょう。
早めに顧問税理士などと相談しながら、財務の改善に取り組んでおくのがおすすめです。
目安のひとつとして、借入金が年間の営業キャッシュフローの何年分にあたるか(債務償還年数)を確認してみる方法があります。
数値としてきちんと把握しておくことで、金融機関との話し合いも具体的に進めやすくなるはずです。
財務情報を適切に開示する
3つ目は、会社の財務情報を、必要なタイミングで銀行にきちんと適切に開示できるようにしておくことです。
決算内容・事業計画・業績の見通しなどを丁寧に説明できる体制があるほど、金融機関からの信頼を得やすくなります。
逆に情報開示が不十分だと、経営実態が見えにくいと判断され、保証を求められやすくなる傾向があると言えるでしょう。
日頃から金融機関と良好な関係を築いておくことも、大切な備えのひとつです。
例えば、試算表を毎月きちんと提出している会社ほど、金融機関からの信頼を得やすい傾向があります。
一方で、決算期にしか財務情報が出てこない状態では、実態が見えにくいという印象を持たれやすい点にも注意しておくとよいでしょう。
ここまででご紹介した3つの要件は、どれも一気に整えられるものではなく、日々の経営の積み重ねが大切になります。
ただ、「自社がどこまで要件を満たせているのか判断がつかない」という場合も少なくないと考えますので、迷う場合はぜひ一度、TORUTE株式会社にご相談ください。
\事業承継、何から始めるか迷ったら/
事業承継で経営者保証を見直す手続きの流れ
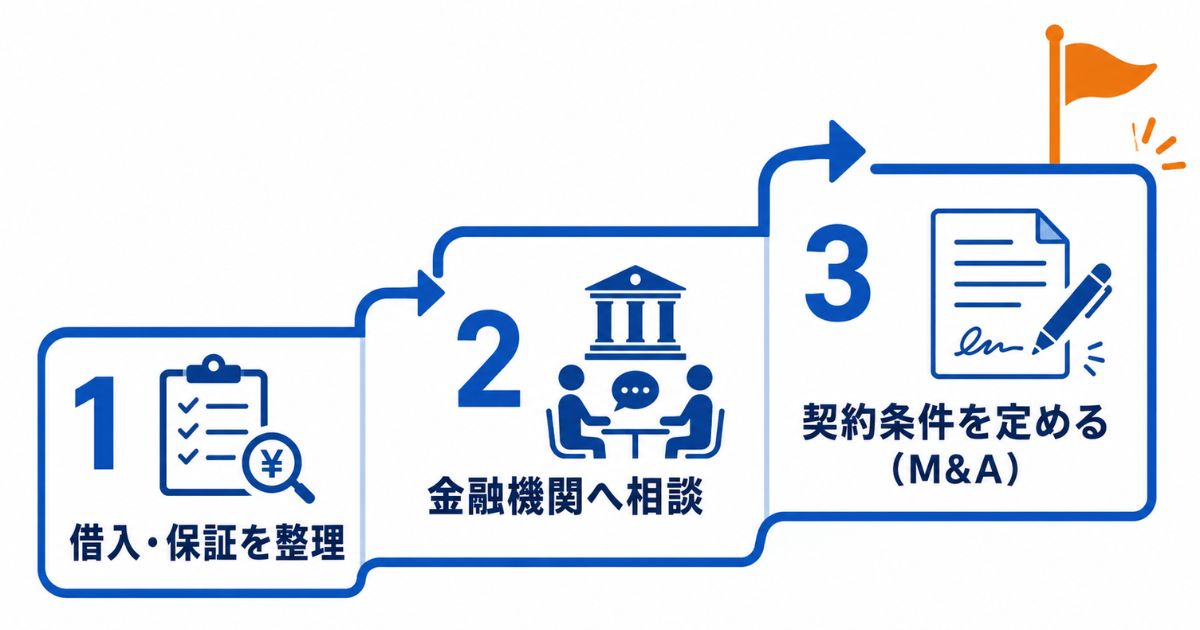
事業承継で経営者保証を見直すには、いくつかの手順を踏む必要があります。
ここでは、手続きの流れを次の3つのステップでご紹介します。
- 1.借入と保証内容を整理する
- 2.金融機関と見直し方法を相談する
- 3.M&Aでは保証解除の条件を契約に定める
具体的に解説しますので、自社ではどのステップから手をつけられそうか、イメージしながら読み進めてみてください。
実は、代表交代の1年ほど前から準備を始めた会社と、交代の直前になって動き出した会社とでは、金融機関との話し合いの進めやすさに差が出ることも少なくありません。
事業承継では、経営者保証の見直し以外にもやるべきことが多くあるからです。
「事業承継全体の準備リストや手順」については、別記事で解説していますので、こちらもご覧ください。
借入と保証内容を整理する
まずは、会社にどんな借入があり、どのような保証内容になっているかを一覧化して整理します。
借入先ごとに保証人・保証金額・返済期間が異なることも多く、全体像を把握しないまま相談を進めると話がまとまりにくくなるからです。
顧問税理士や金融機関の担当者に協力してもらいながら、まずは現状を正確に洗い出すことから始めるのがよいでしょう。
もし借入先が複数の金融機関にまたがっている場合、一覧表にまとめる作業だけでもある程度の時間がかかることが考えられます。
手間がかかると感じても、この整理を後回しにしないことが、そのあとの交渉全体をスムーズにする近道だと言えるのです。
別記事では、「事業承継にともなう融資などの資金調達」についても解説しています。
金融機関と見直し方法を相談する
借入と保証の状況を整理できたら、金融機関へ事業承継の計画とあわせて保証の見直し方法を相談します。
その際に選択肢のひとつとなるのが「事業承継特別保証」です。
簡単にお伝えすると、承継のタイミングで重くなりがちな社長個人の保証負担を、公的な信用保証の後押しによって軽くしてもらえる制度になります。
こうした制度を活用できないか、あるいは3要件を満たすことで保証なしの融資へ切り替えられないかなど、まずはどんな選択肢があるかを確認していきましょう。
相談を持ちかけるのは、代表交代の直前ではなく、1年〜2年程度の余裕をもって進めておくと安心です。
そして相談の際は、「保証を外してほしい」とだけ伝えるより、財務資料を持参して「どの要件が足りていないか」を具体的に聞いてみるほうが、金融機関からも前向きな返答を引き出しやすいと考えられます。
なお、「事業承継特別保証制度」については別記事でより詳しく解説していますので、参考にしてください。
M&Aでは保証解除の条件を契約に定める
第三者へ事業を引き継ぐM&Aの場合は、保証解除の条件をあらかじめ契約書に定めておくことが重要です。
中小M&Aガイドラインでも、金融機関にM&A時の経営者保証解除に向けた対応が求められています。
譲渡契約の締結だけでは、保証が自動的に外れるわけではありません。
そのため、いつ・どのような手続きで解除するのかを契約段階で確認し、専門家に契約内容をチェックしてもらうのがよいでしょう。
譲渡が終わってしばらく経ってから、「保証がまだ外れていなかった」と気付くケースも見られます。
契約書に解除の時期を書いていても、金融機関側の手続きに時間がかかることもあるため、譲渡後も進み具合を確認しておくと安心です。
別記事では、「事業承継とM&Aの違い」についてもまとめています。
経営者保証を外せない場合の対応は?
経営者保証を解除したいと考えていても、要件を十分に満たせず、すぐには外せない場合もあります。
その場合は、保証を全額ではなく必要最小限に絞り、一定の条件を満たしているあいだは効力を持たない「解除条件付保証契約」に切り替える、といった方法も検討できます。
また、保証料を上乗せすることで保証を提供せずに融資を受けられる信用保証制度を利用できる場合もあるでしょう。
どの方法が合っているかは、会社の状況や金融機関との関係によって変わってきます。
もし全額の解除には至らなくても、保証額を借入額の一定割合まで圧縮できるケースは珍しくありません。
そのため、「全部外れるか、まったく外れないか」の二択で考えず、「少しずつ軽くしていく」という考え方のほうが現実的だと言えるでしょう。
すぐに全額解除できなくても、あきらめずに金融機関や専門家と一緒に自社に合った選択肢を探っていくのがおすすめです。
事業承継では、他にも専門家のサポートが必要になる場面がいくつも出てきます。
「事業承継で専門家が必要な理由や選び方」については、別記事もお役立てください。
先代が亡くなったときに保証はどうなる?相続で引き継がれる範囲
ご相談の現場でいちばん見落とされやすいのが、保証を外さないまま先代が亡くなってしまったときの扱いです。保証の話は「元気なうちに金融機関と交渉するもの」と考えられがちですが、交渉が終わらないうちに相続が起きることは実際にあります。
このとき問題になるのは、会社の借入そのものではなく、先代個人が負っていた保証の債務です。会社を継がない家族にまで影響が及ぶことがあるため、承継の計画と相続の備えは分けずに考えておく必要があります。
保証の債務は相続人が法定相続分で引き継ぐのが原則
保証の債務は、原則として相続の対象になります。金額の決まった保証であれば、相続人がそれぞれの法定相続分に応じて分けて引き継ぐ、という扱いになるのが原則です。
そのため、会社を継がない配偶者やご兄弟にも、知らないうちに負担が及んでしまう可能性があります。遺産分割の話し合いで「会社を継ぐ長男が全部負う」と決めても、それだけで金融機関に主張できるとは限らない点にも注意が必要です。
熊本市や八代市でも、先代が亡くなってから金融機関の通知で初めて保証の存在を知った、というご相談は珍しくありません。
根保証は死亡によって元本が確定する
将来発生する借入までまとめて保証する「根保証」の場合は、保証人が亡くなった時点で保証する範囲が締め切られる(元本が確定する)のが原則です。つまり、亡くなった後に会社が新しく借り入れた分まで相続人が背負うわけではありません。
もっとも、亡くなった時点で残っていた借入は対象に含まれます。契約書の表題だけでは根保証かどうか判断できないことも多いため、契約書の原本を取り寄せて確認するのが確実です。
相続放棄や限定承認は3か月以内に判断する
保証の負担が大きいときは、相続放棄や限定承認という選択肢もあります。これらは、相続があったことを知ったときから原則3か月以内に家庭裁判所へ申し立てる必要があり、期間を過ぎると使えなくなるのが通常です。
ただし、会社を継ぐ予定の方が相続放棄をすると、自社株まで受け取れなくなります。保証だけを切り離すことはできないため、株式をだれに集めるかとあわせて検討しなければなりません。
あわてて判断する前に、借入の残高と個人資産を並べて比べるところから始めるのが現実的です。
別記事では「事業承継に遺言書は必要?」、「事業承継の相続対策とは?」についても解説していますので、あわせてご覧ください。
保証の見直しにかかる期間・費用と、銀行から求められる資料
「どのくらい時間がかかるのか」「何を用意すればよいのか」が分からないまま、相談を先延ばしにしてしまう方は少なくありません。目安を先に知っておくと、代表交代の時期から逆算して動けるようになります。
金融機関は、決算書の数字だけでなく、会社と個人のお金の切り分けができているかを見ています。資料をそろえる作業そのものが、要件を満たす準備にもなると考えておくとよいでしょう。
| 準備するもの | 何を見られるか | そろえるときの注意点 |
|---|---|---|
| 直近3期分の決算書・試算表 | 会社だけで返済できる力があるか | 税務申告書の控えもあわせて用意する |
| 借入金の一覧(借入先・残高・保証の有無) | どの借入にだれの保証が付いているか | 信用保証協会付きかプロパーかを分けて書く |
| 役員貸付金・借入金の明細 | 会社と個人のお金が混ざっていないか | 解消の予定まで示せると説明しやすい |
| 会社と代表者の不動産・賃貸借契約 | 事業用資産が個人名義になっていないか | 個人名義なら賃貸借契約を整える |
| 事業承継計画書 | だれにいつ引き継ぐのか | 後継者の氏名と時期を具体的に書く |
| 月次の資料を出す体制の説明 | 財務情報を継続して開示できるか | 試算表の提出頻度を約束する形にする |
申し出から結論が出るまでの期間の目安
保証の見直しは、申し出たその場で決まるものではありません。資料の提出、支店での検討、本部の審査と進むため、数か月単位の時間がかかるのが通常です。
さらに、要件が足りていない場合は、役員貸付金の解消や財務の改善に1年以上かけることもあります。代表交代の1年から2年前に相談を始めておくとよい、と申し上げているのはこのためです。
専門家に依頼するときの費用の考え方
費用は、どこまでを依頼するかで大きく変わります。資料の整理と金融機関への説明資料の作成までなのか、交渉への同席や契約書の確認まで含めるのかを、最初に切り分けておくことをおすすめします。
金額は事務所ごとに異なりますので、着手金と報酬の区分、範囲外になる作業を、見積りの段階で書面にしてもらうと安心です。個別の事情により異なりますので、まずは無料の相談枠で見通しだけでも確認してみてください。
公的な支援窓口もあわせて使う
各都道府県には事業承継を支援する公的な窓口が置かれており、経営者保証の相談にも対応しています。熊本県にも窓口があり、金融機関との間に立ってもらえる場合があります。
公的な窓口は無料で使えますが、契約書の作成や法的な主張の整理までは担いません。法律面の論点が出てきた段階で、弁護士と役割を分けて進めるのが現実的です。
別記事では「事業承継での弁護士の役割は?」についても解説していますので、あわせてご覧ください。
後継者が保証を引き受けるとき、先代と決めておきたいこと
交渉を尽くしても、後継者が保証を引き受けることでしか融資を続けられない場合があります。そのときに何も取り決めをしないまま判を押してしまうと、後から先代との間で揉める火種になります。
保証を引き受けること自体を避けられなくても、負担の分け方を先に決めておくことはできます。ここは契約の話ですので、弁護士が関与しやすい部分でもあります。
求償権と負担の割合を覚書に残す
保証人が会社に代わって返済した場合、本来の債務者である会社に対して返してもらう権利(求償権)が生じるのが原則です。先代と後継者がともに保証人であれば、保証人どうしの間でも負担の割合が問題になります。
この割合は、話し合いで定めておくことができます。だれがいくらまで負担するのか、先代が負担した分を後継者へどう扱うのかを覚書にしておくと、後の争いを避けやすくなります。
信用保証協会付きとプロパーで扱いが変わる
借入には、信用保証協会の保証が付いているものと、金融機関が直接貸しているもの(プロパー融資)があります。協会付きの場合は、協会が代わりに返済したうえで、保証人へ請求してくるという流れになるのが通常です。
どちらの借入かによって、話を持っていく相手も、見直しの進め方も変わります。借入の一覧を作るときに、この区分を必ず書き分けておいてください。
株式の譲渡・贈与の条件に保証の扱いを結びつける
後継者へ自社株を渡す契約の中に、保証の扱いを書き込んでおく方法もあります。たとえば、先代の保証が外れることを株式の引き渡しの条件とする、といった定め方が考えられます。
株式だけ先に動かしてしまうと、交渉の材料を失うことがあります。株式・代表者の交代・保証の見直しの3つを、同じ時間軸に並べて設計しておくことが大切です。
別記事では「事業承継は他人にもできる?」についても解説していますので、あわせてご覧ください。
事業承継で連帯保証人の扱いに困ったら「TORUTE株式会社」へ
事業承継における連帯保証人の問題は、金融機関との交渉に加えて、契約内容の法的な整理も必要となる専門性の高い分野です。
TORUTE株式会社では、事業承継に精通した弁護士が、経営者保証をめぐる不安に寄り添いながらサポートさせていただいております。
経営者保証の解除交渉では、金融機関との契約内容を細かく確認し、保証契約が法律上どう位置づけられるかを踏まえた対応が求められます。
必要に応じて他の専門家とも連携しながら、経営者さまの想いに寄り添い、現実的な承継をともに目指していくことが可能です。
初回のご相談は無料ですので、「まだ何も整理できていない」という段階からでも、お気軽にお問い合わせください。
承継をスムーズに進める「事業承継に役立つ無料マニュアル【完全版】」もプレゼントさせていただいています。
\事業承継、何から始めるか迷ったら/
まとめ
事業承継における連帯保証人の扱いは、代表交代の手続きだけで解決できるものではなく、金融機関との丁寧なすり合わせが欠かせないテーマです。
経営者保証ガイドラインの3要件を意識しながら会社の体制を整えていけば、先代・後継者どちらにとっても無理のない形で保証を見直せる可能性が広がります。
すぐに保証を外せない場合でも、方法はひとつではありませんので、焦らずに今できることから少しずつ整理していくのがおすすめです。
保証の問題は、後回しにするほど選択肢が狭まりやすくなってしまいます。
長年守ってきた会社を安心して次の世代へ託せるよう、まずは自社の借入と保証の状況を紙に書き出すところから、始めてみてはいかがでしょうか。

まずはお気軽にご連絡ください
受付時間/AM8:30~PM5:30(土日・祝休)
 コラム一覧に戻る
事務所概要
熊本
熊本市東区桜木3-1-30 ヴィラSAWADA NO.6 102号室
福岡
福岡県福岡市中央区天神2丁目2番12号T&Jビルディング7F
コラム一覧
- 2026年11月7日不動産会社の事業承継はどう進める?熊本で宅建業免許を残す方法と専任宅建士・営業保証金・賃貸管理の引き継ぎを熊本の弁護士が解説!
- 2026年11月6日事業承継の種類株式とは?黄金株・無議決権株式の使い方と遺留分・名義株の注意点を熊本の弁護士が解説!
- 2026年11月5日学習塾の事業承継はどう進める?熊本の個別指導塾を引き継ぐ手順と生徒名簿・前受金・特定商取引法の注意点を熊本の弁護士が解説!
- 2026年11月4日「引き渡しの二週間前に、前提が崩れました」——それでも承継が成立した会社が、最後に決めたこと
- 2026年11月4日製造業の事業承継はどう進める?熊本の下請け工場を引き継ぐ手順と取引先の同意・設備リースの注意点を弁護士が解説!
- 2026年11月3日旅館・ホテルの事業承継は許可を引き継げる?熊本の温泉旅館で必要な手続きと相続・譲渡の違いを弁護士が解説!
- 2026年11月2日「この相手でいいのか、まだ分からないんです」——条件がすべて整った日に、社長の気持ちが止まる理由
- 2026年11月2日運送業の事業承継は認可が必要?熊本の運送会社が許可を引き継ぐ手順と運行管理者・相続の届出を熊本の弁護士が解説!
- 2026年11月1日熊本商工会議所・商工会の事業承継支援はどこまで?専門家派遣や事業承継診断で頼める範囲と弁護士が必要になる場面を熊本の弁護士が解説!
- 2026年10月30日阿蘇市・阿蘇郡の事業承継はどう進める?旅館とあか牛の畜産・牧野の入会権を引き継ぐ手順と阿蘇支部での手続きを熊本の弁護士が解説!
- 2026年10月29日熊本の伝統工芸は後継者を募集できる?小代焼・肥後象がん・山鹿灯籠の工房を引き継ぐ手順と屋号・商標・道具の譲渡を熊本の弁護士が解説!
- 2026年10月28日家族経営協定は熊本の農家にも必要?農地や機械の名義・専従者給与と兄弟間のトラブルを防ぐ書き方を熊本の弁護士が解説!
- 2026年10月28日「オーナーが代わったら、スタッフは残ってくれますか」——買い手が最後まで確かめていたのは、数字ではなく人のことだった
- 2026年10月27日熊本でM&Aを進めるには?県内の買い手の探し方・価格の決まり方と仲介会社の選び方を熊本の弁護士が解説!
- 2026年10月26日「うちは売っても値段がつかないと言われました」——同じ売上なのに評価が分かれる会社、その差は社長の報酬の取り方に出る
- 2026年10月26日人吉市・球磨地域の事業承継はどう進める?焼酎蔵の酒類製造免許の引き継ぎと人吉支部での手続き・相談先を熊本の弁護士が解説!
- 2026年10月25日水俣市で会社や店を次に引き継ぐには?甘夏・水俣茶・温泉旅館の承継と水俣から使える窓口・登記の進め方を熊本の弁護士が解説!
- 2026年10月24日菊池市の事業承継はどう進める?畜産・農業・運送業の引き継ぎと市内で分かれる裁判所・法務局の管轄を熊本の弁護士が解説!
- 2026年10月23日玉名市の事業承継はどう進める?農業・海苔・旅館の家族経営を引き継ぐ手順と玉名支部での手続き・相談先を熊本の弁護士が解説!
- 2026年10月22日事業承継の費用は総額いくら?熊本の中小企業の内訳相場と税金・専門家報酬・登記費用を抑える方法を熊本の弁護士が解説!
- 2026年10月21日「本当に、こんな資料まで必要なんですか」——買収監査で社長の心が折れかける日に、先に知っておきたいこと
- 2026年10月21日事業承継は取引銀行に相談していい?熊本の地元金融機関に頼める支援と手数料・情報管理の注意点を熊本の弁護士が解説!
- 2026年10月20日八代市の事業承継はどう進める?い草・農業・港湾関連の引き継ぎと八代支部での手続き・相談先を熊本の弁護士が解説!
- 2026年10月19日「次に渡せる状態にしておきたい」——後継者のいない給油所が、灯を消さずに次の担い手へ渡るまで
- 2026年10月19日熊本で農業の後継者を募集するには?無料で使える窓口と第三者継承の流れ・農地法3条の許可
- 2026年10月18日熊本市で事業承継を進める手順は?自社株・不動産の名義変更と法務局・裁判所の管轄、地場産業ごとの注意点を熊本の弁護士が解説!
- 2026年10月17日天草で事業承継を進めるには?漁業権・漁船と許認可の引き継ぎ方と相談窓口・登記の管轄
- 2026年10月16日熊本県事業承継・引継ぎ支援センターの無料相談はどこまで?後継者人材バンクと無料窓口の使い分け
- 2026年10月15日個人版事業承継税制とは?特定事業用資産の要件と2028年の期限・小規模宅地等の特例との選び方
- 2026年10月14日飲食店の事業承継の手続きは?オーナーチェンジの段取りと営業許可・賃貸借を弁護士が解説
- 2026年10月14日「金額は我慢します。社員さえ大事にしてもらえるなら」——その一言が、数年後にいちばん重い後悔になる
- 2026年10月13日クリニックの事業承継の手続きは?医療法人と個人診療所の違い・保険指定の空白を弁護士が解説
- 2026年10月12日介護事業の事業承継で指定は引き継げる?株式譲渡と事業譲渡の違い・相続と公募制の注意点
- 2026年10月12日「親会社が、破産しました」——その電話から、山あいの介護施設が閉じずに済むまで
- 2026年10月11日農業の法人化は事業承継に有利?失敗例とデメリット・農地の納税猶予を熊本の弁護士が解説
- 2026年10月9日「お相手は、もう何社かご紹介しています」——大手仲介会社の担当者が来た日に、社長が確かめるべきだったこと
- 2026年10月6日事業承継の読み方は?「事業継承」との違いと意味・3つの種類と進め方を熊本の弁護士が解説!
- 2026年10月5日「後継者を見つけてきました」と社長が言った日|身近な相手ほど、先に整えておきたいこと
- 2026年10月5日事業承継士とは?難易度・費用と「意味ない」と言われる理由、依頼前に確認する3点
- 2026年9月23日事業承継の仲介手数料はいくら?相場とレーマン方式の計算・契約書で見る専任とテール条項
- 2026年9月23日事業承継で連帯保証人はどうなる?経営者保証の解除要件と相続時の扱いを弁護士が解説
- 2026年9月18日あんなに前向きだった社長が、なぜ「断る」と言ったのか|事業承継が沈黙で壊れる理由と防ぎ方
- 2026年9月16日事業承継に遺言書は必要?自社株・遺留分の注意点や作成ステップを解説!
- 2026年9月16日事業承継で無償譲渡はできる?税金と契約書に入れる条項・後から覆されるリスクを弁護士が解説
- 2026年9月9日【2026年】事業承継の平均年齢は?準備を始める年齢の目安と認知症になる前の備えを弁護士が解説
- 2026年9月9日事業承継で妻が会社を継ぐことはできる?自社株の扱いと相続・離婚のときの注意点を弁護士が解説
- 2026年9月2日事業承継は他人にもできる?株式の引き継ぎ手続きと会社を継ぐ側の注意点を弁護士が解説
- 2026年9月2日【2026年版】事業承継・M&A補助金の金額はいくら?枠別の上限額・成功報酬がどこまで戻るかを弁護士が解説
- 2026年8月26日事業承継の消費税は個人事業主でもかかる?相続時の納税義務やインボイス登録・届出の期限を解説!
- 2026年8月26日事業承継の5年間とは?事業承継税制の手続きと5か年計画の作り方・何年かかるかを弁護士が解説
- 2026年8月19日事業承継への自治体の取り組みは?後継者マッチングの流れと民間仲介との違いを弁護士が解説
- 2026年8月19日事業承継補助金は個人事業主も使える?親子承継で使える枠と要件・申請手順を弁護士が解説
- 2026年8月12日零細企業の事業承継はできる?進め方と後継者がいない場合の対処法・従業員への承継を弁護士が解説
- 2026年8月12日事業承継者を募集する方法5選!第三者承継の流れと注意点を解説!
- 2026年8月5日事業承継が難しい10の理由とは?失敗事例や具体的な解決策も一挙ご紹介
- 2026年8月5日事業承継税制で相続税は免除される?特例措置の期限と猶予が打ち切られたときの負担を弁護士が解説
- 2026年7月22日事業承継の最適なタイミングは?年齢別の目安と専門家に相談する時期・動くべきサインも解説!
- 2026年7月22日事業承継で個人から法人にすべき?違いと判断基準・代替わりの手続きと期限を熊本の弁護士が解説
- 2026年7月15日事業承継税制の延長はいつまで?特例承継計画の期限・スケジュールと使う前の注意点を弁護士が解説!
- 2026年7月15日事業承継ガイドラインとは?3つの柱・5つの手順と法的拘束力・関連ガイドラインとの関係を弁護士が解説!
- 2026年7月8日事業承継のマッチング支援とは?費用・進め方とリスク対策・相談先の選び方を弁護士が解説!
- 2026年7月8日【弁護士監修】事業承継の失敗事例13選!うまくいかない兆候・原因と紛争を防ぐ回避策を解説!
- 2026年7月1日熊本県の事業承継はどこに相談?補助金・支援制度と後継者探し・法律面の注意点を弁護士が解説!
- 2026年7月1日事業承継とM&Aの違いとは?選び方やメリット・デメリットをわかりやすく解説!
- 2026年6月24日【2026年最新版】事業承継に使える補助金は?対象経費・申請手順・親子間承継・リスキリング助成金との違いも解説!
- 2026年6月24日事業承継でやるべきことは?準備リスト・手順・必要書類を承継タイプ別に弁護士が解説
- 2026年6月17日【2026年】後継者不足の業界15選|後継者がいない仕事・今後危ない業種と対策を弁護士が解説
- 2026年6月17日事業譲渡で従業員はどうなる?同意書・有給休暇・勤続年数と法律上のルールを弁護士が解説!
- 2026年6月10日事業承継で親子が対立する理由は?起こりやすいトラブル・失敗例と、株式や役職をめぐる法律上の注意点も弁護士が解説!
- 2026年6月10日有限会社の事業承継でかかる税金は?節税方法・無償譲渡の注意点と会社法上の手続きを弁護士が解説!
- 2026年6月3日【2026年最新】事業承継補助金の採択率は?上げるための準備と「怪しい」業者への注意点も解説!
- 2026年6月3日事業承継での税理士の費用相場は?高くなるケース・丸投げの金額と資金計画・弁護士との使い分けも解説!
- 2026年5月27日建設業での事業承継の注意点は?許可の引き継ぎと認可手続き・必要書類、契約や社会保険の確認点・失敗例も弁護士が解説!
- 2026年5月27日事業承継の税金対策は?相続税や贈与税の抑え方と注意点・事業承継税制のポイントも解説!
- 2026年5月20日黒字廃業とは?事業承継できない理由・デメリット・解散清算の手続きと回避策を弁護士が解説!
- 2026年5月20日事業承継税制のメリット・デメリットは?5年間の要件や猶予が打ち切られる場面・評判も弁護士が解説!
- 2026年5月13日農業の事業承継の手続きの流れは?必要書類・費用と税金、親子間の名義・相続トラブルへの備えも弁護士が解説!
- 2026年5月13日事業承継の相続対策とは?具体的な方法や気をつけたい落とし穴・活用できる税制も解説!
- 2026年5月6日事業承継での税理士法人の役割は?費用の相場や相談先の選び方・弁護士との違いも解説!
- 2026年5月6日M&Aの売り手側の手数料相場は?成功報酬の計算方法・契約書の確認点と安く抑えるコツを弁護士が解説!
- 2026年4月22日M&Aでの弁護士費用の相場は?報酬の計算方法・引き継ぎ顧問契約の月額と費用を抑えるポイントも解説!
- 2026年4月22日M&Aが難しいと言われる理由は?失敗率や事例・売り手がつまずきやすい法務ポイントも弁護士が解説!
- 2026年4月15日100万円以下でM&Aされるケースは?安くなる理由・業種と株式譲渡・事業譲渡の注意点を弁護士が解説!
- 2026年4月15日M&Aの価格の決め方は?算定方法・価格決定の流れと、最終価格が変わる契約条項・提示額の判断基準も弁護士が解説!
- 2026年4月12日M&Aの「0円譲渡」とは?条件やメリット・デメリットと考えられるリスクも徹底解説!
- 2026年4月12日ビジネスにおけるM&Aとは?売り手・買い手の目的や手法の違い・契約前の注意点を弁護士が解説!
- 2026年4月12日M&Aとは?意味を簡単にわかりやすく解説!目的・手順・費用と基本用語を弁護士が整理
- 2026年4月12日事業承継の融資の受け先はどこ?銀行・公庫などの支援金や個人と企業ごとの違いも解説!
- 2026年4月12日事業承継の中小企業の課題は?進まない理由や具体例・経営者が取るべき解決策も紹介!
- 2026年4月12日事業承継計画とは?必要性や計画書の具体的な作り方・いつから始めるべきかも解説!
- 2026年4月9日事業承継での弁護士の役割は?依頼するメリットや費用・他の専門家との違いも解説!
- 2026年4月9日事業承継対策の方法は?重要性や優先順位・つまずきやすい3つのポイントも解説!
- 2026年4月9日親の会社を継ぐメリット・デメリットは?勉強すべきこと・継ぐ前の法律トラブルと判断基準を弁護士が解説!
- 2026年4月9日後継者不足の原因とは?7つの具体例と問題点、法律面の障害・解決方法の選び方を弁護士が解説!
- 2026年4月9日後継者不足の解決策・12選!業種別の問題点と成功のポイント、マッチングの契約・権利関係の注意点も弁護士が解説
- 2026年4月9日後継者不足の農業家ができる対策は?農地の引き継ぎ手続き・税制・事例まで弁護士が徹底解説!
- 2026年4月9日事業承継のリスクとは?具体例と放置するデメリット・個人保証や遺留分など法律面の備えと回避のポイントを弁護士が解説!
- 2026年4月9日事業承継の悩み13選!後継者が抱えやすい不安と解決策を、遺留分や先代の口出しなど法律面から弁護士が解説
- 2026年4月9日事業承継の注意点は?よくある質問と承継前に点検したい法律上の項目を弁護士が解説!
- 2026年4月9日長崎県の事業承継を弁護士が解説!支援制度・相談先の使い分けとM&Aで確認したい法律上の注意点
- 2026年4月8日佐賀県の事業承継ガイド!支援メニュー・奨励金・相談窓口と費用、M&Aや税制の注意点も弁護士が解説
- 2026年4月8日大分県の事業承継ガイド!進め方・支援メニュー・相談先と、M&Aで確認したい法務のポイントも弁護士が解説
- 2026年4月7日事業承継特別保証制度とは?メリット・デメリットや要件・申請方法、経営者保証の扱いも弁護士が解説!
- 2026年4月7日事業承継の専門家は誰に頼む?弁護士・税理士の役割分担と選び方・費用・補助金を解説!
- 2026年4月7日事業承継の株式譲渡の方法は?メリットや手続き方法・税金の特例制度についても解説!
- 2026年4月7日事業承継の株価対策とは?自社株評価3方式・引き下げ策と退職金・遺留分の注意点を弁護士が解説!
- 2026年4月7日承継会社とは?分割会社との違い・手続きの流れ・債権者や従業員の保護もわかりやすく解説!
- 2026年4月7日事業承継補助金の対象経費は?枠ごとのルールと見積書の書き方・認められない例を弁護士が解説【2026年】
- 2026年4月7日事業承継の手順は?引き継ぐ3つの要素や必要書類・受けられるサポートもまとめて紹介!
- 2026年4月7日事業承継の税制優遇とは?特例措置の期限(2027年)・使えないケース・納税猶予の打ち切りまで弁護士が解説!
- 2026年4月7日事業承継と会社売却の違いは?売却後の社長の立場・手取り・契約の注意点を弁護士が解説!
- 2026年4月7日事業承継後のトラブルで起こりやすい事例は?原因と対応策・競業避止や債務承継など法的トラブルの防ぎ方も弁護士が解説!
- 2026年4月7日事業承継の費用の相場は?税金・専門家報酬の目安と負担者・補助金まで弁護士が解説!
- 2026年4月7日事業承継の相談先10選を紹介!相談費用は無料なのか・選び方のポイントも解説!
- 2026年4月7日事業承継の企業価値とは?算出方法・価格の目安と、不動産や法律リスクの影響を弁護士が解説!
- 2026年4月6日事業承継の後継者不足の原因は?担い手がいない理由と解決策・親族外承継やM&Aの選択肢も弁護士が解説!
- 2026年4月6日中小企業の事業承継問題とは?課題・問題点と具体例・法律面の注意点を弁護士がわかりやすく解説!
- 2026年4月6日【2026年】事業承継の後継者不在の現状は?不在率の推移・承継方法の割合と解決策を弁護士が解説!
- 2026年4月6日事業承継の補助金や助成金は?補助金と助成金の違い・いくらもらえるか・対象経費と受給後の税務注意点も弁護士が解説!
- 2026年4月6日事業承継の手続きと流れは?法人の必要書類・期限・費用を熊本の弁護士が解説
- 2026年4月6日事業承継ファンドとは?活用が有効なケースやメリット・デメリットも紹介!
- 2026年4月6日事業承継とは?基本的な考え方や支援制度・手順までをわかりやすく徹底解説!
- 2026年4月6日事業承継税制のデメリットは?要件と一般措置の違い・打ち切りの負担を弁護士が解説
- 2026年1月21日事業承継の九州地方ガイド!福岡・熊本など7県の特徴と支援制度・M&Aの動き、県をまたぐ承継の注意点も弁護士が解説
- 2025年12月17日事業承継補助金は親子間でも対象?要件・申請方法と難易度を熊本の弁護士が解説!
- 2025年12月10日事業承継と相続の違いは?自社株の分散リスクや税制・手続きの比較を弁護士が解説!
- 2025年3月7日企業価値を高める5つの方法|メリットや評価方法なども解説
- 2024年11月1日事業承継と廃業はどちらを選ぶべき?それぞれのメリット・デメリットなど
- 2024年10月25日経営承継円滑化法とは?事業承継で活用できる支援制度をわかりやすく解説
- 2024年6月14日農業の事業承継とは?農地の許可・相続の注意点と親族内・第三者承継の進め方を弁護士が解説
- 2024年5月2日相続対策としての事業承継|事業承継税制などの相続税対策も解説
タグ